品牌出海系列——SHEIN的竞争力、机遇与定价探讨
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
SHEIN作为全球最大的线上时尚目的地,正经历从自营品牌向平台化转型的关键期。 2025年公司净收入达418亿美元,活跃顾客2.73亿,核心竞争力在于小单快返(LATR)柔性供应链。 面对跨境竞争加剧及欧美关税政策带来的成本压力,公司通过平台化、区域增长引擎切换(拉美、中东)及品牌化升级寻求降本增效。 尽管短期利润承压,但其在时尚品类中的规模效应与单位经济盈利潜力仍具行业领先地位。
主要观点
- SHEIN已完成从自营品牌向平台的跃迁,服务收入占比显著提升。
- 小单快返(LATR)模式是核心竞争力,有效兼顾了丰富供给与低库存。
- 2025年净收入增速放缓,利润率受营销与履约费用增加影响。
- 关税政策变化对跨境直邮模式构成直接成本压力。
- 公司正通过海外仓布局应对关税风险,海外仓占比已达32.3%。
- 区域增长引擎切换,拉美与中东成为用户增量主要来源。
论述逻辑
- 小单快返模式(LATR) -> 数字化柔性供应链 -> 降低库存与试错成本 -> 支撑高性价比与丰富供给 -> 品牌心智形成 -> 规模扩张 -> 平台化转型(3P商城) -> 引入品牌商家与设计师 -> 品牌溢价提升 -> 盈利能力改善。
关键展望
- 平台化发展将通过增加本地化履约实现降本增效,改善单位经济。
- 品牌化升级有助于放大规模、扩张价位段并撬动盈利杠杆。
- 行业估值体系中,兼具成长性和盈利率的标的获得溢价。
推荐标的
- 报告未明确给出推荐标的,仅对SHEIN及可比公司进行估值体系梳理。
关键图表
图1. 发展历程:十四年发展至全球最大线上时尚目的地,2023年商城上线开启平台化
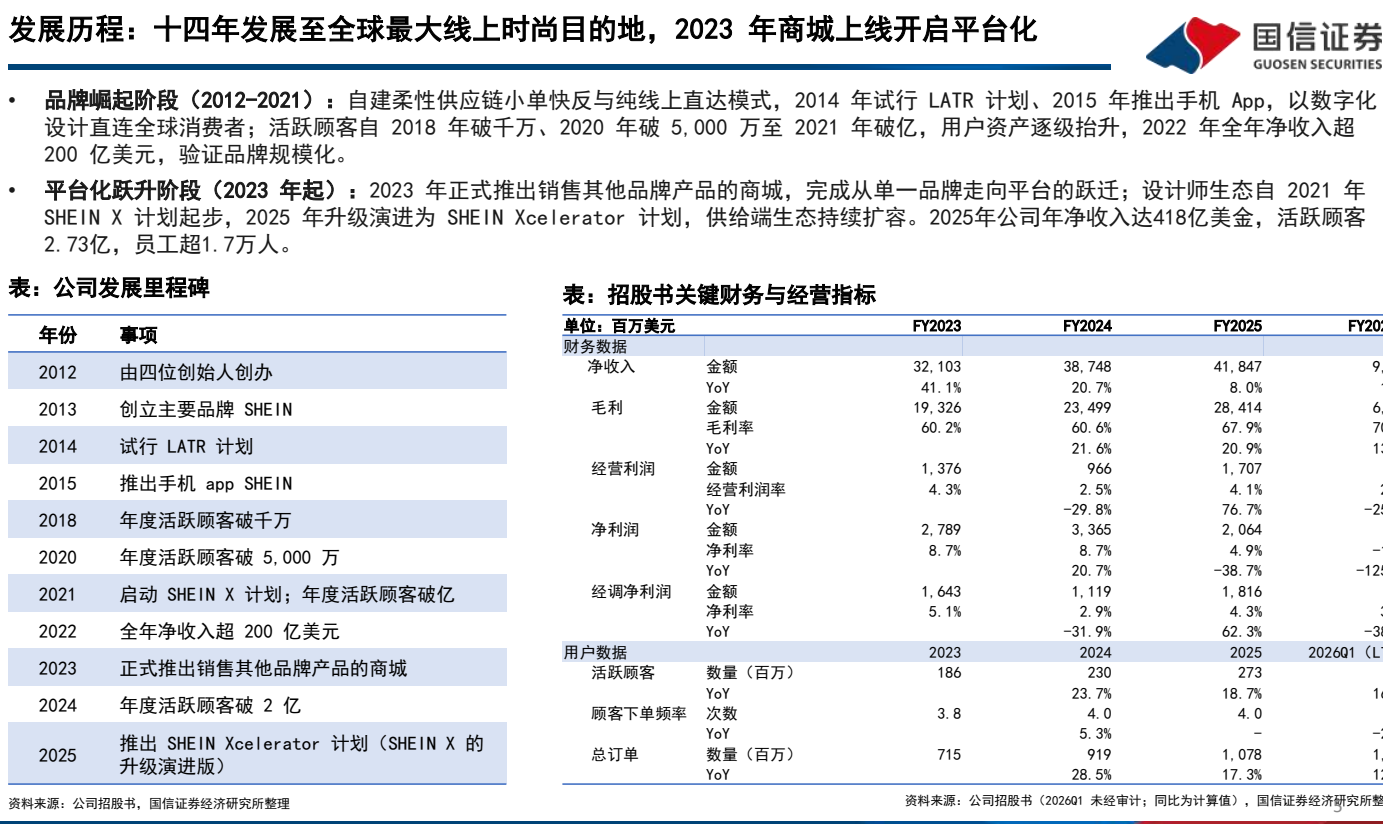
图3. 时尚行业规模庞大且持续增长:2025年全球时尚市场零售销售额达1.7万亿美元,预计2030年增至2.0万亿美元;线上渠道增长更快:线上时尚零售额由2021
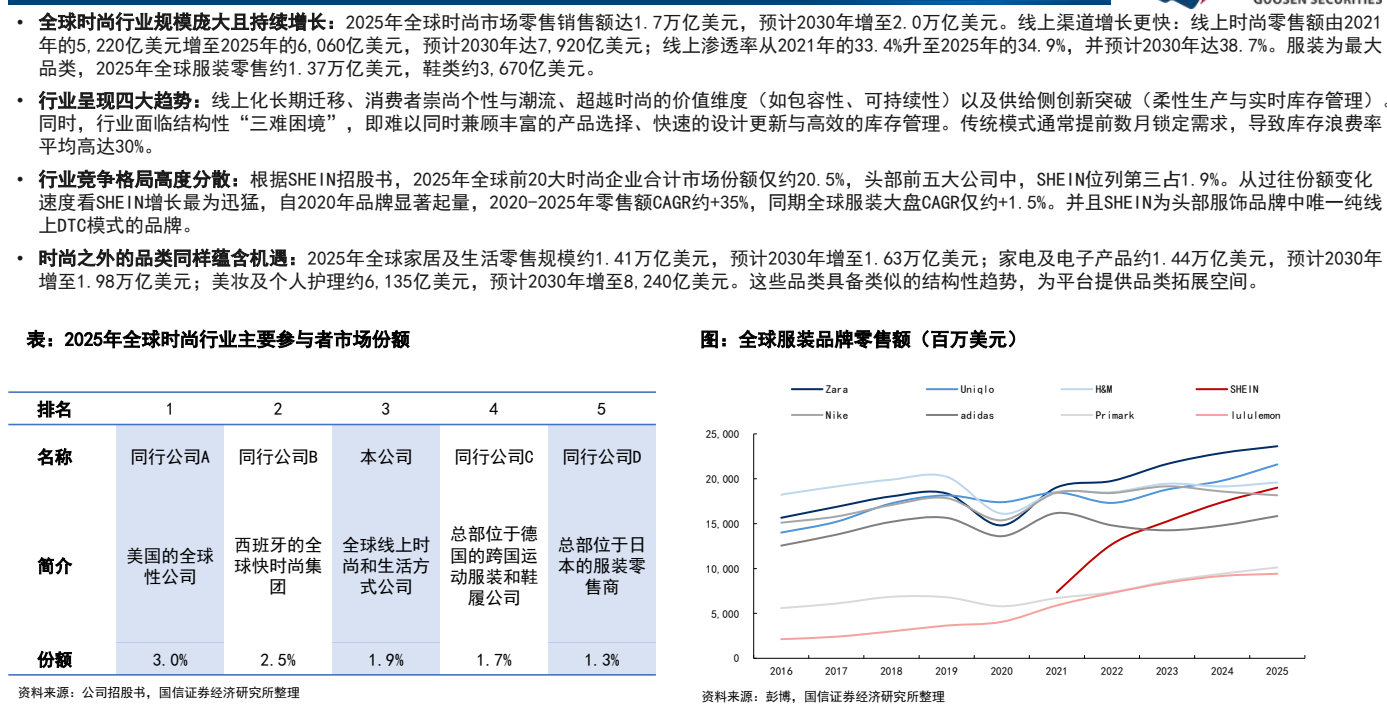
图4. 对比国内头部跨境卖家:SHEIN规模独大,溢价力、渠道自主与单位经济决定盈利差距
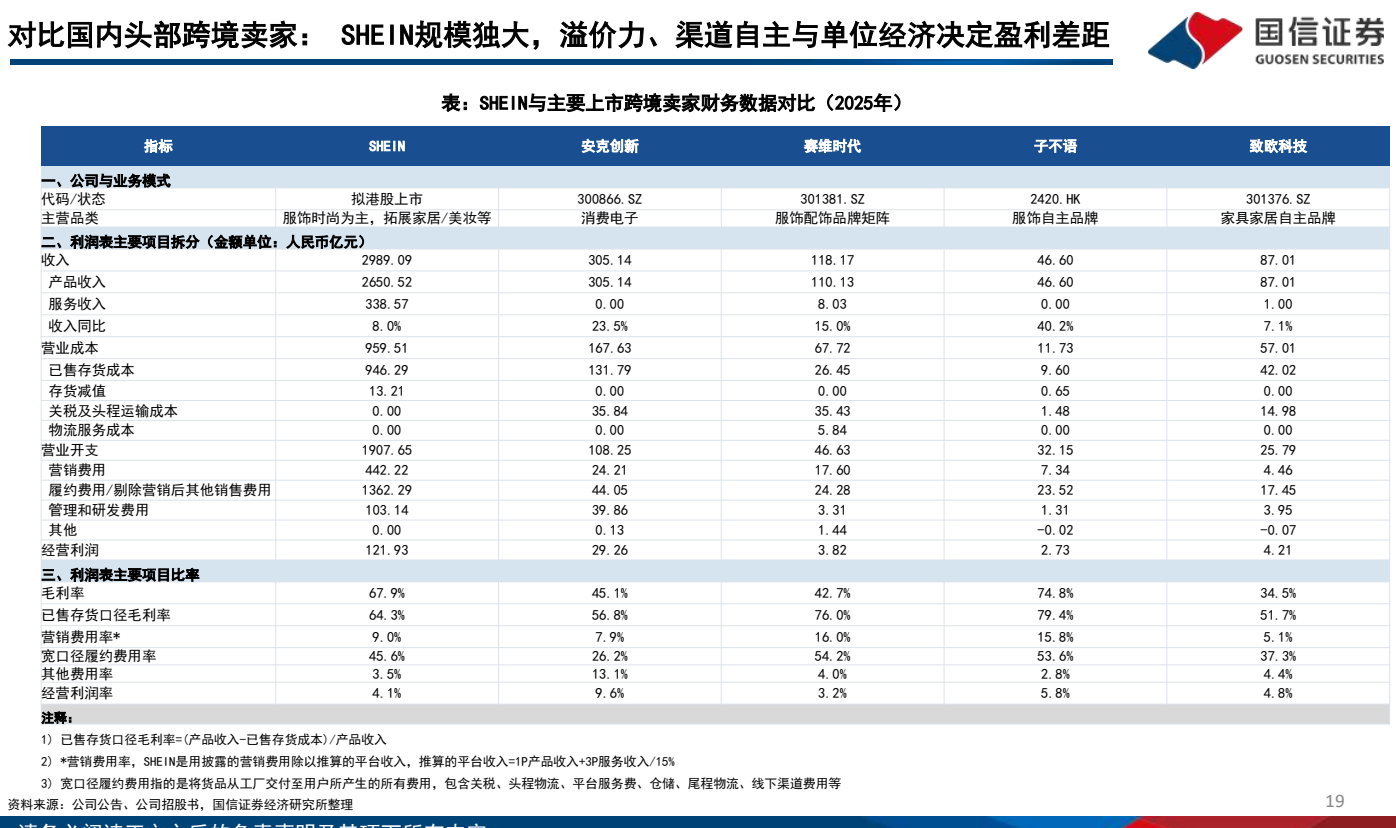
图5. SHEIN、WMOTF、SHEGLAM等成品;通过自有移动应用和网站直接销售并交付给消费者;公司承担库存风险,负责产品设计、采购、定价、履约全流程;产生产品
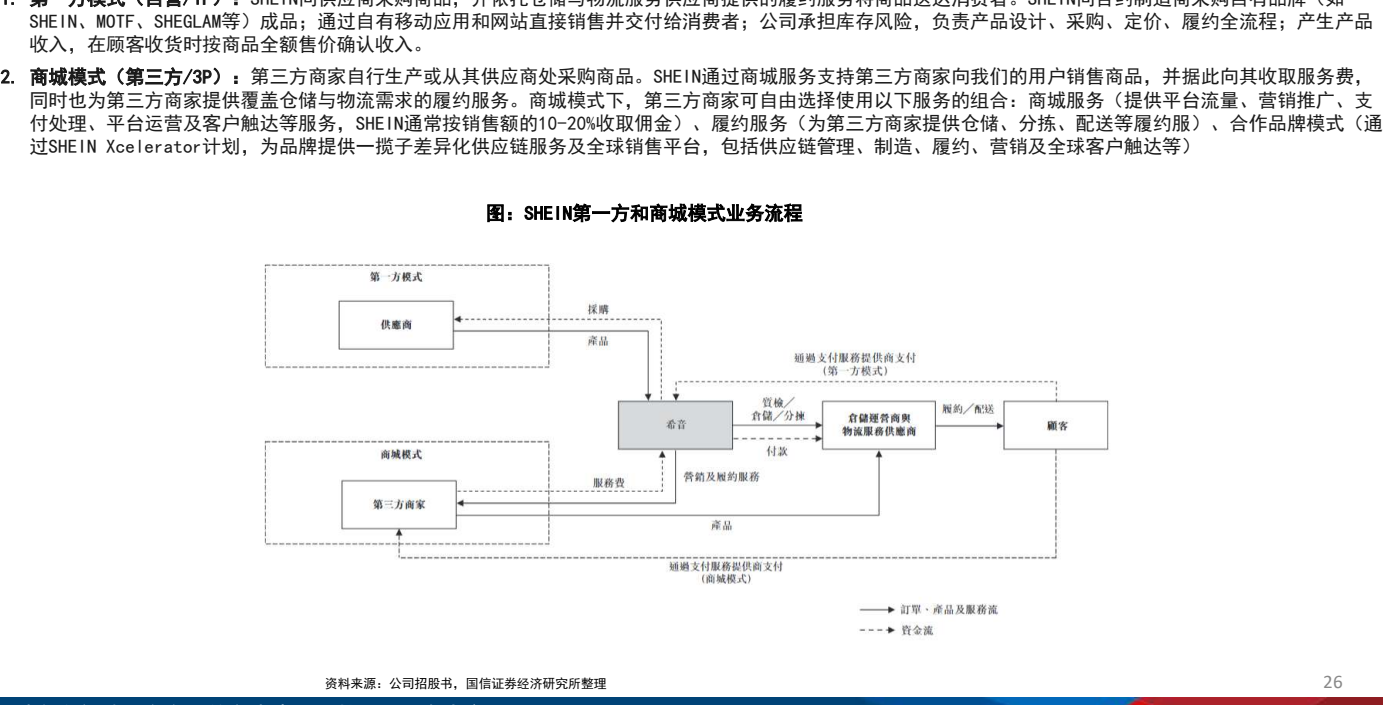
图6. 后续又将暂停范围扩大至全球。为应对相关影响,SHEIN已上调美国售价以转嫁部分成本、转用正式报关,并调整本地库存和履约策略。自政策生效以来,美国销售及
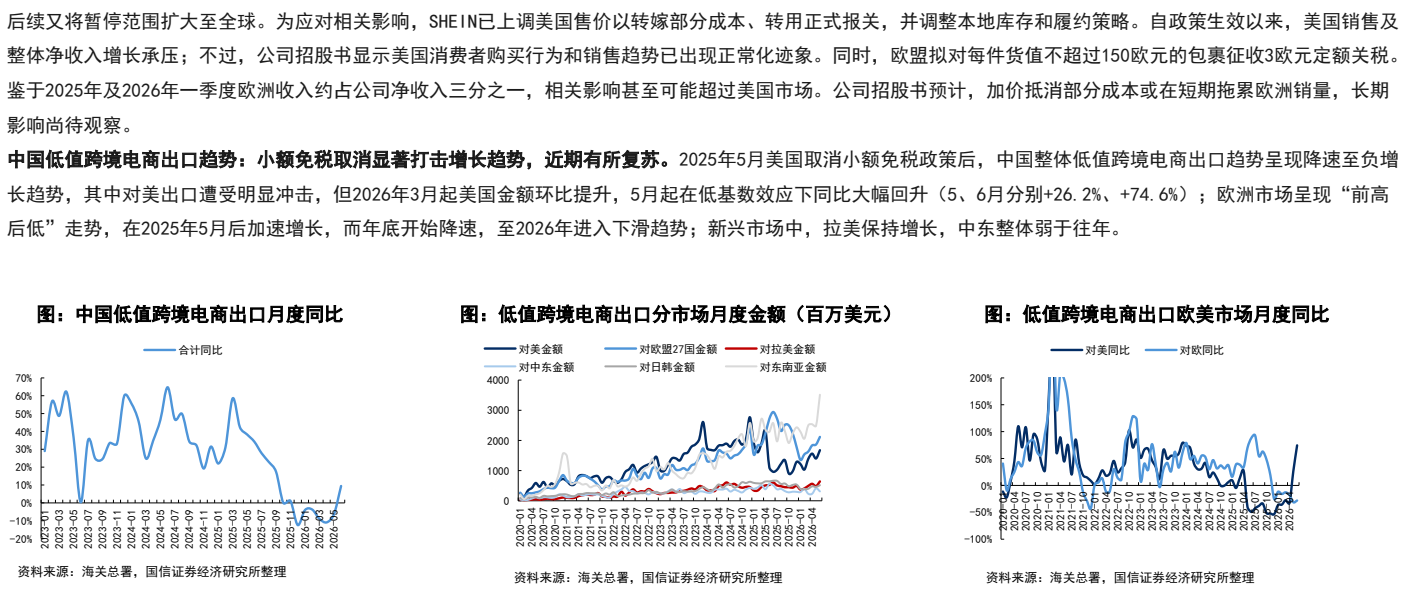
图7. 全球增长背后的区域结构切换:美国量增销售缩、欧洲收编、拉美中
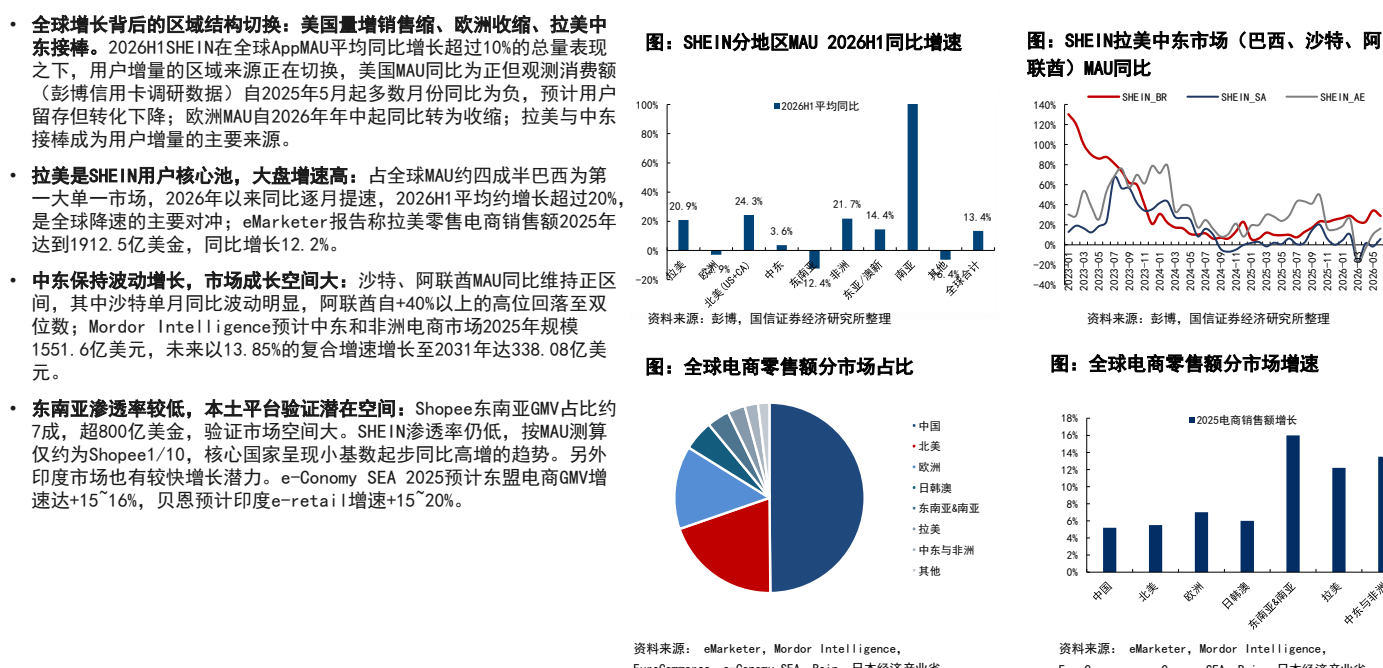
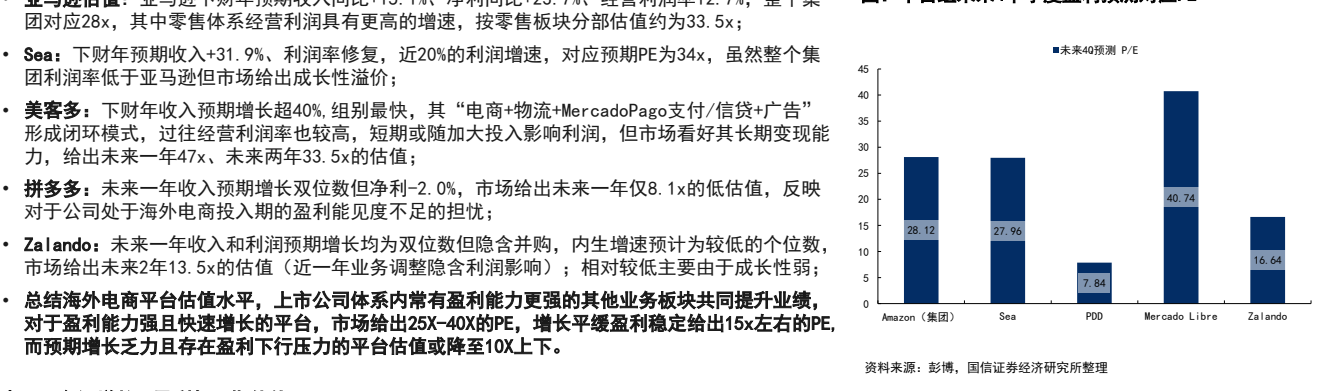
图8. 团对应28x,其中和零售体系经营利润具有更高的增速,按零售板块分部估值约为33.5x