摩根士丹利 TDK(6762.T)日经:TDK正考虑出售HDD磁头业务
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
据日经新闻2026年10月8日报道,TDK已开始考虑出售其HDD磁头业务,并已与东芝及希捷科技(Seagate Technology)展开初步洽谈。 TDK此前将HDD磁头业务列为“重点监控业务”,该业务在经历F3/24财年的两年亏损后,于F3/25财年扭亏为盈,并在F3/26财年实现显著盈利改善。 摩根士丹利指出,TDK历史上曾通过收购与出售进行业务组合重组,如1996年将Silicon Systems出售给德州仪器。 目前TDK HDD磁头业务主要客户包括东芝,且已于F3/26财年第四季度恢复向西数(WDC)和希捷供货,预计F3/27财年出货量将同比增长40%。
主要观点
- 日经报道称TDK正考虑出售HDD磁头业务,并与东芝及希捷进行接触。
- TDK将HDD磁头业务定义为“重点监控业务”,该业务盈利能力在F3/26财年显著改善。
- TDK在F3/26财年第三季度前仅向东芝供货,自第四季度起恢复向西数和希捷供货。
- TDK历史上曾有通过出售业务进行资产组合重组的先例。
- TDK HDD磁头业务的战略选项包括提升利润率、退出业务或转让给最佳所有者。
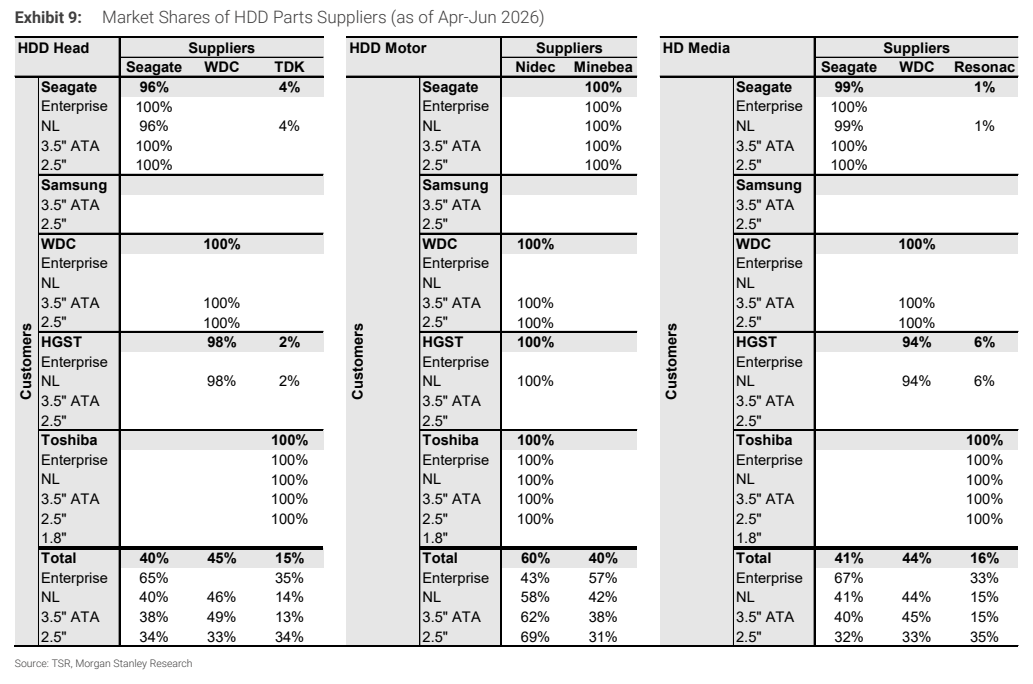
- TDK在2025年的HDD磁头市场份额为13%,但在2026年4-6月回升至15%。
论述逻辑
- 日经新闻报道(事件) -> TDK将HDD磁头列为重点监控业务(现状) -> 业务盈利改善但面临战略选择(逻辑) -> 历史上有出售业务先例(背景) -> 市场需求回升及客户恢复采购(驱动力) -> 潜在的业务出售可能性(结论)。
关键展望
- 预计F3/27财年HDD磁头出货量同比增长40%。
- TSR预测2026年近线(NL)HDD数据中心市场价值将增长42.5%。
推荐标的
- TDK (6762.T) 评级为超配(Overweight),目标价4,000日元。
关键图表
图3. TDK:业务组合改善举措

图4. TDK:A组和B组的销售额、营业利润业绩及预测

图5. HDD市场份额(按容量计,2025日历年)

图6. TDK:HDD磁头出货量拆分(4月-

图7. HDD供应链

图8. 整合历史(HDD、介质和磁头)

图9. HDD零部件供应商市场份额(截至2026年4-6月)