光大证券 百年变局、AI革命与四季度宏观展望:新周期下的宏观范式重构
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出,面对西方发达国家全要素生产率(TFP)长期走低与中美深水区博弈,中国经济正从依赖房地产与传统基建的资本驱动旧周期,加速跨越至以人工智能(AI)和绿色化为代表的新质生产力新周期。 新范式下,宏观感知变量从黑色系与地产转向有色金属、电力耗用及AI资本开支,而传统消费与地产筑底则沦为滞后结果变量。 当前国内经济呈现新旧、供需与内外“三重分化”,出口在AI产业链高景气拉动下展现强韧性(8月出口同比增长25.0%,2026年1-6月AI产品占比升至22.7%),但内需消费和投资仍待政策发力。 海外方面,美伊冲突升级推升WTI原油至100美元/桶,9月美联储鹰派加息暗示年内或不止加息一次,短期10年期美债利率或维持在4.7%-5.0%高位。 国内政策层面重提加大逆周期调节并提速“六张网”投资,资产配置上建议做多中债、A股抓结构、战略做多黄金、美债谨慎、美股聚焦AI。
主要观点
- 全球迎来AI通用技术革命,目前谈论AI泡沫为时过早,这是过去300年首次有社会主义国家深度参与科技革命,宏观治理聚焦供给端提效与需求端分配。
- 中美博弈进入深水区,美国在国家安全与半导体管制上持续施压,力图在AI、量子计算等关键领域保持领先,阻断中国高端芯片获取。
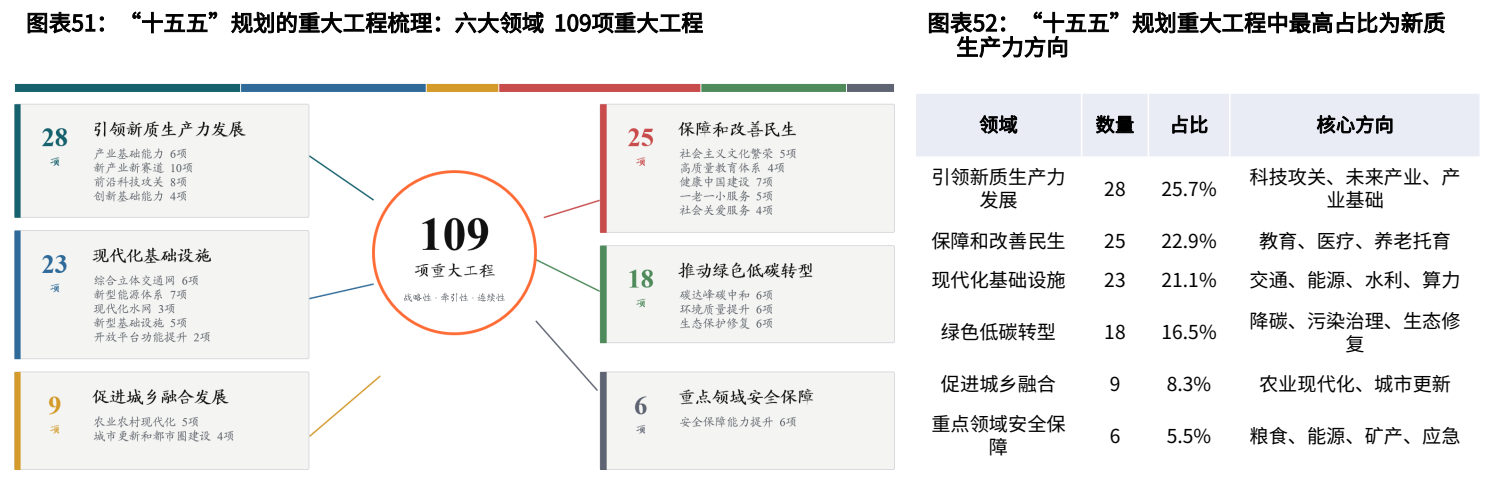
- 宏观分析范式发生重构,先行变量位移至有色产业链、电力耗用与AI资本开支,高端制造为同步变量,传统消费与地产则转为滞后变量。
- 国内产业政策强化科技突围,“十五五”规划建议聚焦8466产业格局,重点推进水网、算力网等“六张网”建设,2026年相关投资规模预计超7万亿元。
- 当前宏观经济面临K型新旧分化、供强需弱与外强内弱三重分化,高技术制造持续扩张,而传统消费、信贷及地方化债仍承受结构性压力。
- 地产链仍处低位磨底阶段但边际出现积极信号,2026年1-8月商品房销售降幅收窄,8月末全国新建商品房待售面积同比下降1.1%且连降6个月。
- 外需出口保持强劲,8月出口同比增长25.0%,AI产业链成为核心支柱,2026年6月AI相关产品出口同比大增62.2%,拉动总出口增长贡献率达43.1%。
- 中东美伊冲突走向长期消耗与海上封锁,原油价格突破100美元/桶,加剧全球通胀担忧并推升金融市场波动。
- 美国经济受AI投资支撑呈现K型增长,8月非农增至16.2万人,通胀压力迫使美联储9月鹰派加息且暗示年内或不止加息一次,短期10年期美债利率或维持在4.7%-5.0%高位。
- 国内政策基调重提加大逆周期调节,财政端加快发债与资金下达,降准降息概率提升但属于相机抉择的可选项而非必选项。
- 光大宏观预计2026年全年实际GDP同比增长4.6%,名义GDP同比增长5.7%,PPI由负转正至2.8%,下半年名义GDP较实际GDP高出约1个百分点。
论述逻辑
- 技术革命与大国博弈演化:西方发达国家长期TFP低迷催生以AI为代表的通用技术突破,中美在技术底座展开全面博弈,倒逼中国经济增长动力从传统高杠杆资本驱动彻底转向TFP与全要素生产率驱动的新质生产力。
- 宏观研究范式与时钟重构:传统地产和基建链条退潮导致旧先行变量失效,AI资本开支、有色金属和算力电力耗用成为新周期宏观仪表盘的前置变量,同步驱动高端制造与新基建,居民资产负债表与消费复苏则属于滞后体现。
- 现实约束倒逼逆周期政策与大类资产定价:国内面临新旧动能、供需匹配及内外需求的K型分化,结合海外美伊冲突推高油价引发美联储加息反扑,国内宏观政策通过加快专项债及“六张网”投资托底经济,引导大类资产走向分化配置。
关键展望
- 中美元首预计于2026年9月24日会晤,磋商重点或集中在300亿美元商品对等降税框架、稀土出口与AI全球治理,年内11月深圳APEC峰会及12月迈阿密G20峰会仍有两次会谈契机。
- 10年期美债利率短期或仍在4.7%-5.0%高位震荡,通胀上行与美伊冲突导致美联储加息叙事短期难以证伪。
- 国内名义GDP预计表现出较强韧性,预测2026年全年实际GDP同比增4.6%、名义GDP同比增5.7%、CPI同比增0.7%、PPI同比增2.8%。
- 主要风险变量包括国内政策出台与执行不及预期、美国经济超预期衰退以及美国关税反复超预期冲击全球贸易。
推荐标的
- 中债(利率债):看多,债牛延续且四季度好于三季度;逻辑在于经济K型分化促使利率中枢下行,降准降息虽非必选但概率提升。
- A股:看多但结构重于总量;关注AI产业链(AI算力、半导体设备、AI应用、电力与新能源)、红利+大金融防守对冲、以及新消费(悦己、健康、精神消费)。
- 黄金:战略看多;美伊长期拉锯推升避险溢价,叠加去美元化浪潮与央行持续增持,兼具避险与信用对冲属性。
- 美债:中性偏谨慎;美联储9月鹰派加息暗示年内不止加息一次,短期长端利率在4.7%–5.0%高位运行,下行空间受限。
- 美股:短期修复可期、中期谨慎;短期受超跌修复与AI盈利支撑,中期波动取决于鹰派加息与地缘博弈,建议聚焦AI产业链龙头。
关键图表
图1. 图表 1: 主要西方发达国家全要素生产率在1970年代后逐渐走低
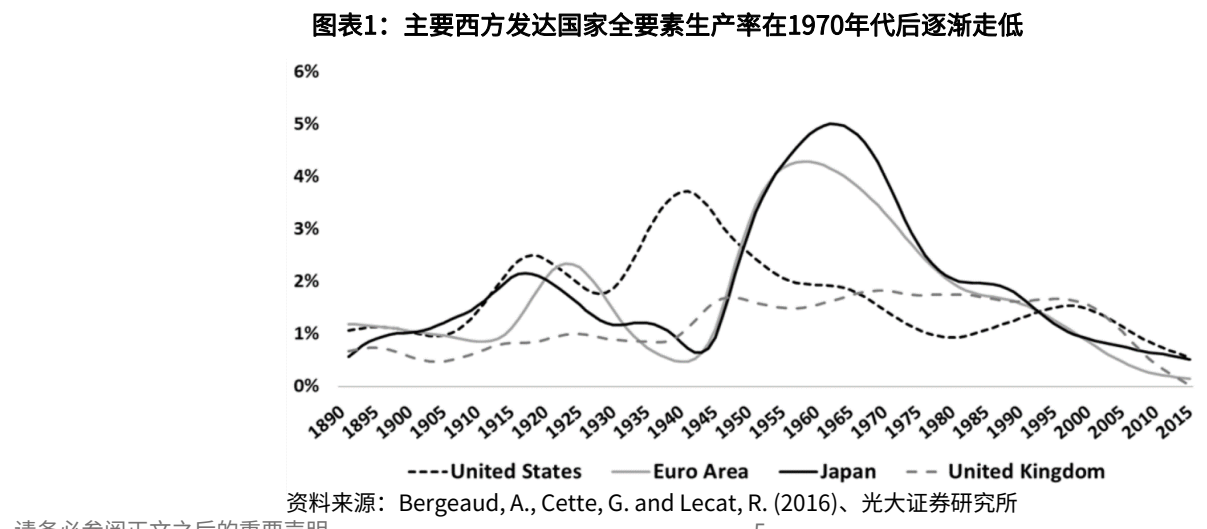
图2. 图表 8: 今年两会以来科技政策简要梳理
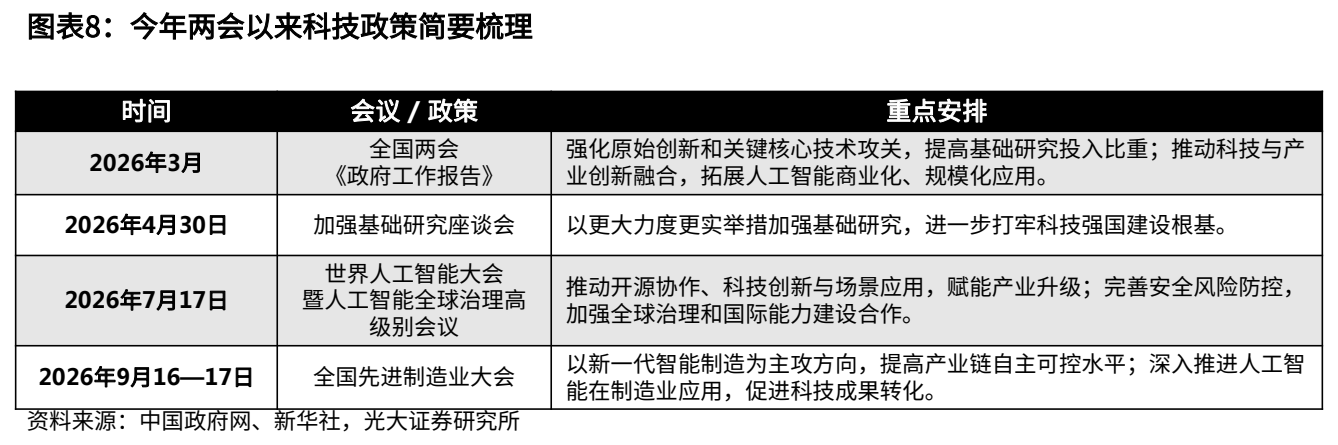
图3. 图表 16: 居民消费倾向仍弱于往年同期水平
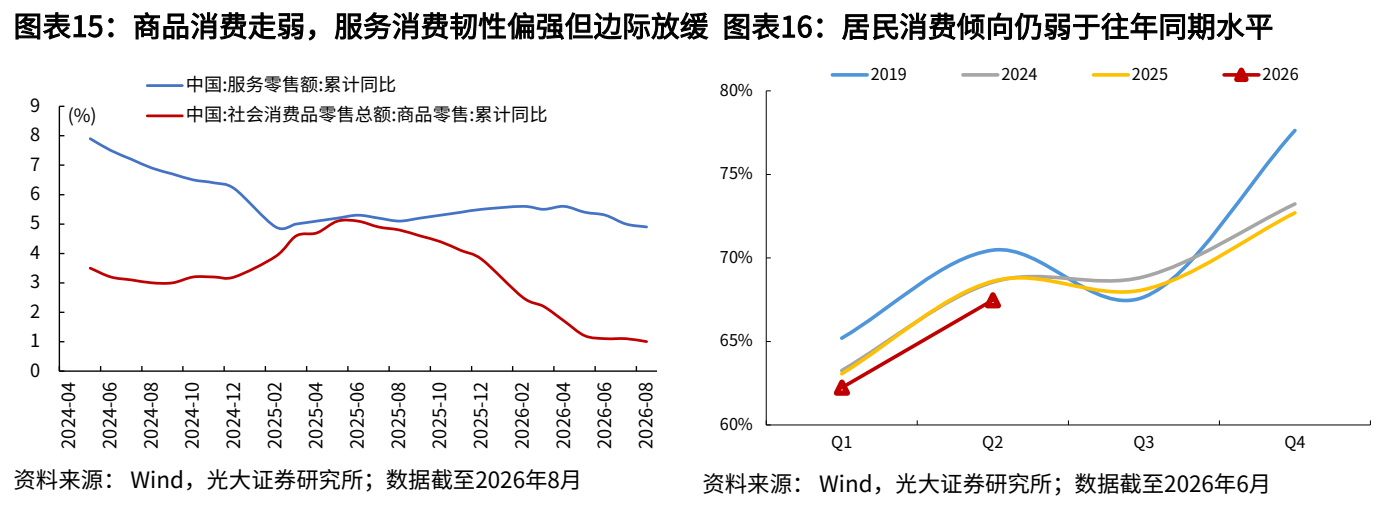
图4. 图表 23: 商品房销售额和销售面积降幅明显收窄
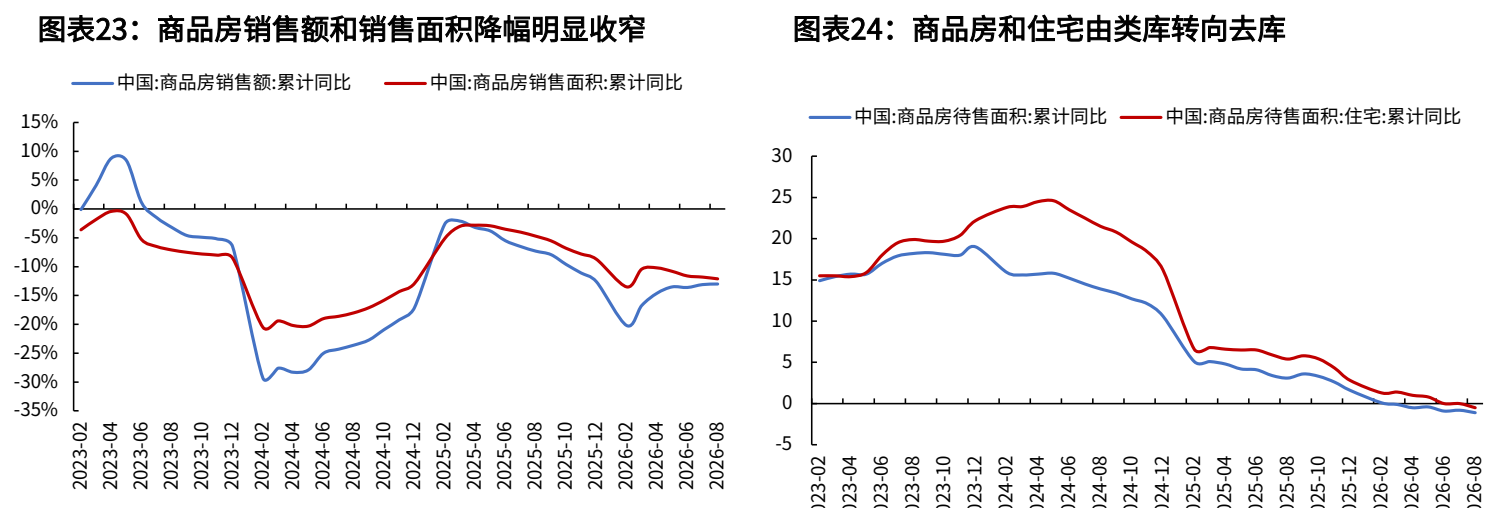
图5. 图表 31: 美国批发商主动补库周期或正在开启
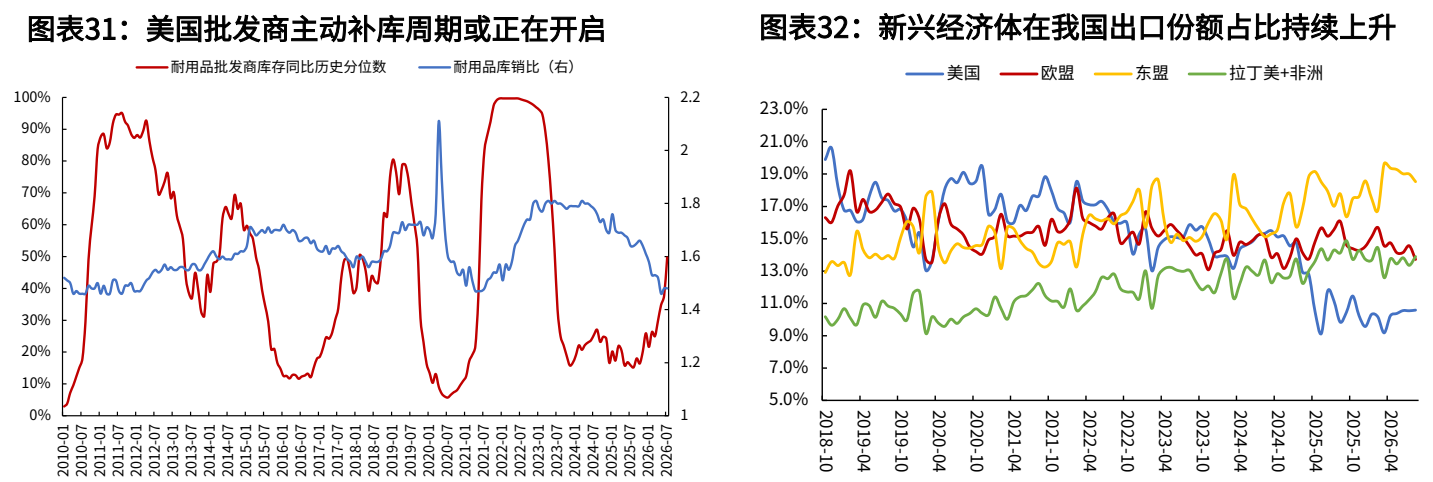
图6. 图表 42: 美联储首次加息后,短期内美股相对承压
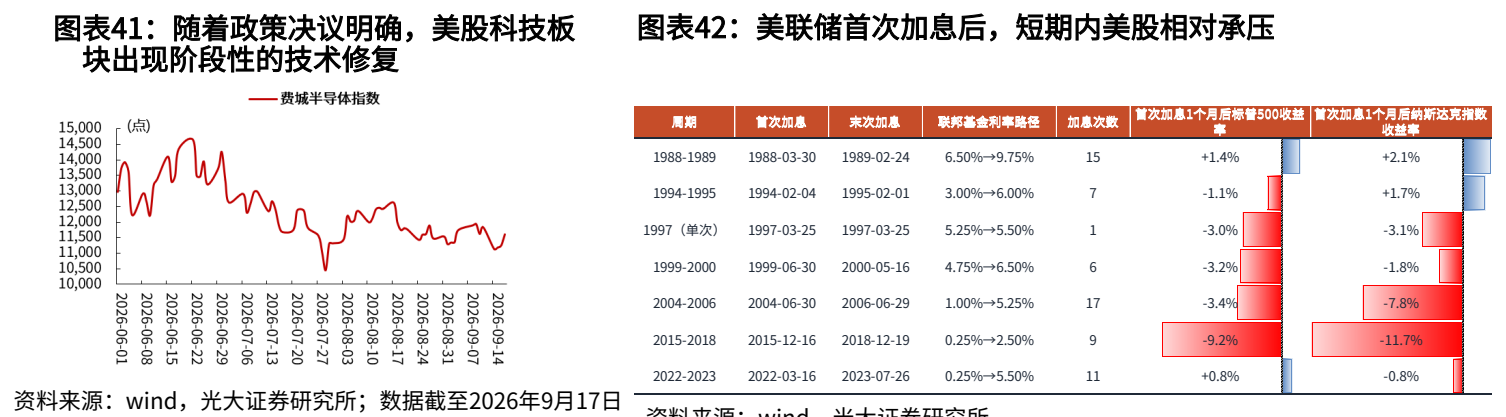
图7. 图表 51: “十五五”规划的重大工程梳理:六大领域 109项重大工程