华泰证券 策略国内周报 资金透视:资金面边际回暖
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
上周A股主线回暖,微观资金面呈现交易端初步回补、配置端仍有分歧的特征。 杠杆资金方面,融资结束连续四周净流出,单周净流入61.74亿元,余额升至26087.56亿元,活跃度与平均担保比例分别回升至8.76%和278.23%,但回补规模有限且活跃度仍处近一年低位。 结构上,电子板块获融资净流入75亿元及龙虎榜净流入14亿元承接,但公募测算电子仓位小幅回落至8.05%(股票型)和7.31%(偏股混合型),行业ETF净流出扩大至52亿元,显示跨资金配置共识尚未形成。 外资方面,配置型外资转为净流入21.27亿元,主要由被动资金(+27.96亿元)贡献增量。 供给端压力短期缓和,重要股东净减持降至49.91亿元,IPO与定增合计募资降至137.56亿元,但9月底至10月初解禁规模将回升至近1000亿元,后续将继续考验增量资金的承接能力。
主要观点
- 融资资金结束连续四周净流出转为试探性回补,但整体活跃度仍处于近一年低位。
- 电子板块呈现交易资金率先回暖,而公募基金与行业ETF尚未同步增配的分歧状态。
- 散户资金净流出规模显著收窄,主要净流入电子、电力设备和国防军工。
- 龙虎榜资金净流入规模回升至约141亿元,日均成交活跃度上升至1.63%。
- 偏股公募新发份额边际回升,普通股票型与偏股混合型基金整体仓位微幅回落。
- 股票型ETF整体净赎回转为净流出,宽基ETF获得资金逆势净流入。
- 私募证券备案数量小幅回落,股票多头平均仓位维持在59.36%附近且调研聚焦科技化工。
- 配置型外资转为净流入21.27亿元,增量主要由被动配置型资金拉动。
- 重要股东净减持与一二级市场募资压力阶段性减弱,电子及建筑装饰回购居前。
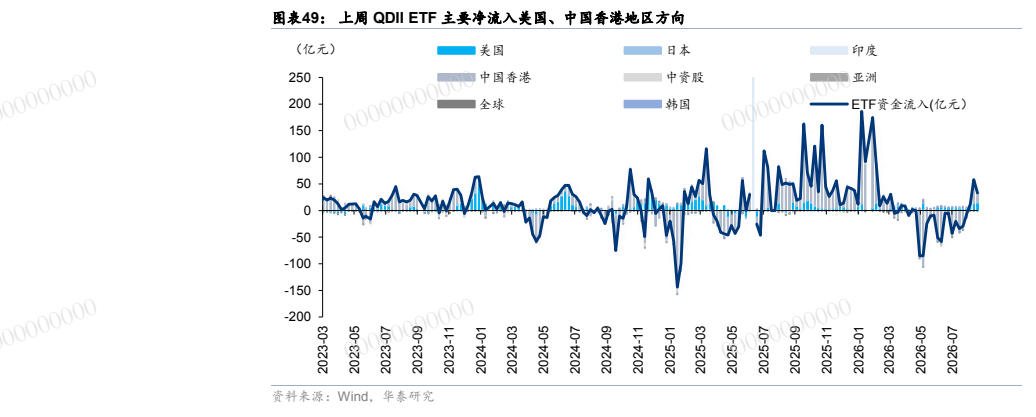
- QDII ETF持续保持净流入,平均溢价率升至2.69%,资金主要流向美股与港股方向。
论述逻辑
- 交易资金试探性回流(融资+61.74亿、龙虎榜+141.44亿)→ 机构配置端未形成共识(公募电子仓位降、科技ETF赎回扩大)且短期供给趋缓但下月初近1000亿解禁在即 → 资金面呈现边际回暖但持续性仍需跨资产扩散验证的格局。
关键展望
- 后续重点观察融资交易活跃度能否进一步回升,以及融资净流入能否由电子等少数方向向更多行业扩散。
- 关注机构配置分歧的收敛情况,跟踪公募电子仓位能否止跌企稳以及相关科技行业ETF赎回是否放缓。
- 10月初解禁规模将边际回升至近1000亿元,届时将对市场增量资金承接力度构成实质考验。
- 关注海外地缘风险超预期、海外流动性收紧超预期等宏观流动性风险,以及持仓估算模型与数据统计口径偏差风险。
推荐标的
- 报告未明确给出具体股票推荐标的及目标价,仅对行业配置与资金流向进行全景跟踪(提及资金净流入居前的电子、通信、建材、公募ETF增配的宽基与银行等板块)。
关键图表
图1. 图表 1: 上周,以小单交易额刻画的散户资金净流出约 204 亿元
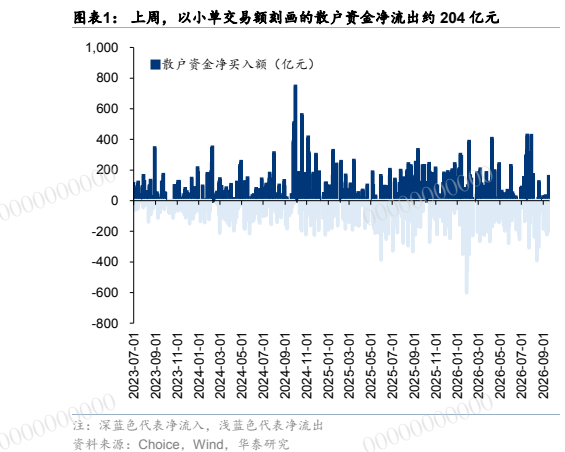
图2. 图表 8: 两融市场平均担保比例升至 278.23%
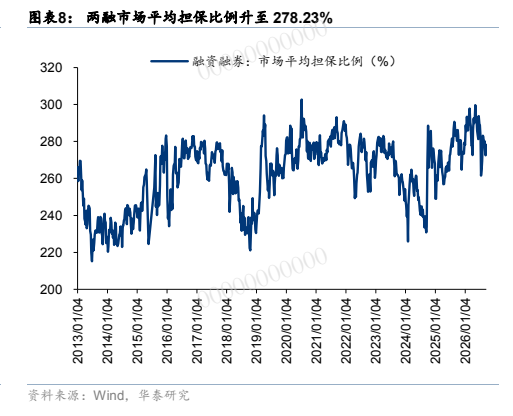
图3. 表 15: 上周新发偏股型公募基金146亿份0
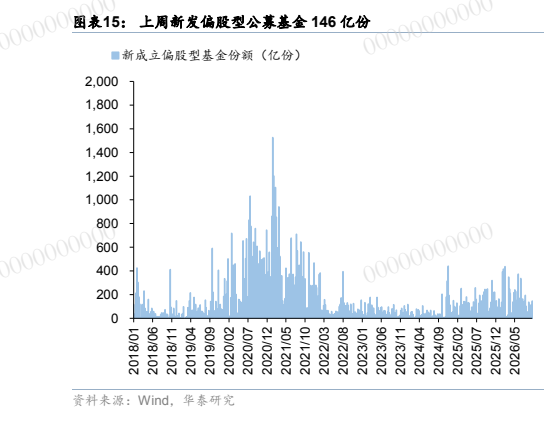
图4. 图表 22: 上周股票型 ETF 消费板块净流入,科技板块流出较多
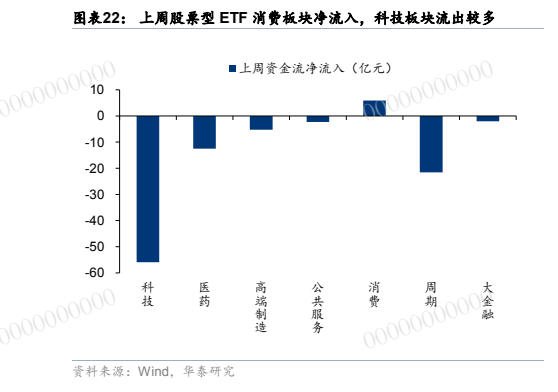
图5. 图表 29: 2026 年 6 月长线险资入市比例(单位,%)
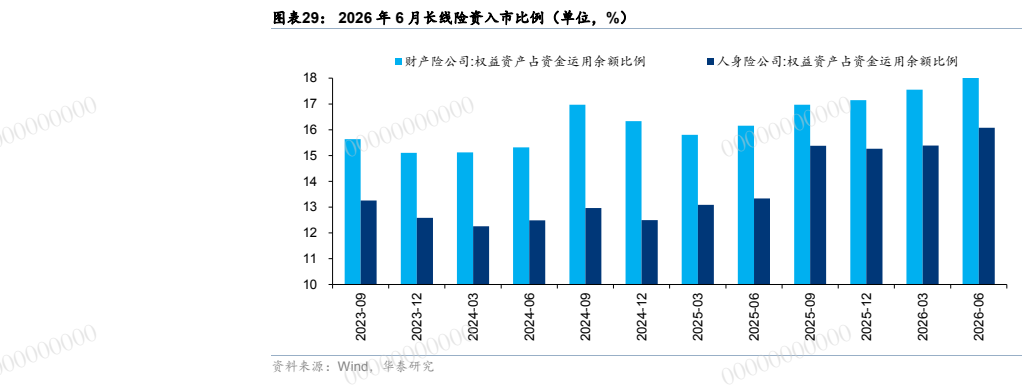
图6. 图表 35: 本周解禁市值约 315 亿元
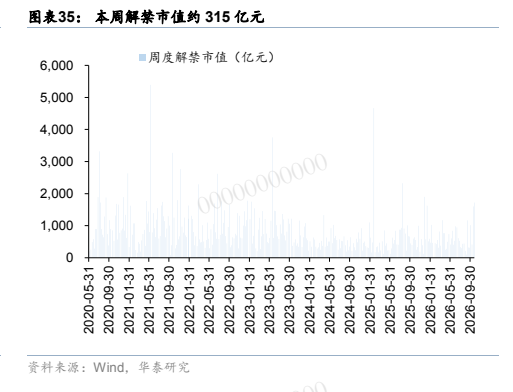
图7. 图表 42: 上周建筑装饰、钢铁、商贸零售回购/流通市值居前
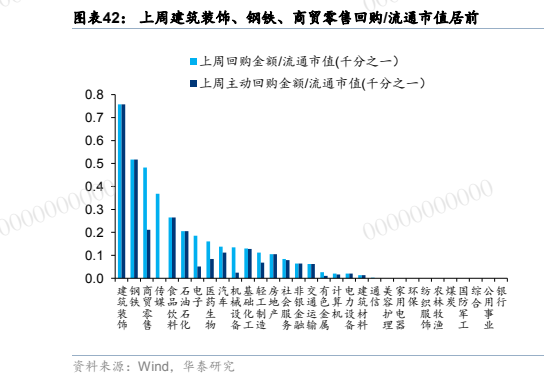
图8. 图表 49: 上周 QDII ETF 主要净流入美国、中国香港地区方向