摩根大通 餐厅与餐饮服务分销:抛售后行业更值得买入——基本面优于多数股价所暗示的水平
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通北美餐饮研究团队于2026年9月29日发布91页行业报告,认为餐饮板块在抛售后基本面优于多数股价所暗示的水平,行业“更值得买入”;关键建议为加仓BROS、CAVA、SBUX与JMKE,并称DPZ是全球QSR中最便宜的标的。 团队今年夏天参加了创纪录数量的公司高管活动,覆盖SG、CMG、SHAK、DRI、BRCB、PLNT、CAKE、SBUX、DPZ、CAVA、BLMN等,并将在报告发布当日美东时间下午2:00举办公开格式电话会。 报告给出17家公司的评级与Dec-27目标价(价格截至2026年9月28日),其中CMG、MCD、SBUX、YUM、QSR、BROS、SYY、CAVA、SG、DPZ、DRI、JMKE为增持(OW),SHAK、BRCB、USFD、TXRH为中性(N),仅WEN为低配(UW,目标价7.00)。 餐饮服务分销假设表预计3Q26E Blackbox行业客流-1.0%、供给增速1.5%,SYY Broadline总箱量增速2.5%、USFD总箱量增速1.6%。 个股模型分化明显:WEN F26E调整后EBITDA同比-14.9%、评级低配;BROS FY2026E调整后EBITDA同比+29%、Dec-27目标价60.00;BRCB为中性、目标价12.00美元,基于2037年1,000家店的TAM分析。
主要观点
- 核心结论:餐饮行业抛售后“更值得买入”,基本面优于多数股价所暗示的水平;关键建议是加仓BROS、CAVA、SBUX、JMKE,DPZ是全球QSR中最便宜的。
- 报告给出17家公司的评级与Dec-27目标价(价格截至2026年9月28日):OW包括CMG(37.00)、MCD(250.00)、SBUX(105.00)、YUM(150.00)、QSR(78.00)、BROS(60.00)、SYY(95.00)、CAVA(80.00)、SG(10.00)、DPZ(350.00)、DRI(225.00)、JMKE(24.00);中性为SHAK(75.00)、BRCB(12.00)、USFD(98.00)、TXRH(200.00);UW仅WEN(7.00),评级均无变化(n/c)。
- 报告列举消费者经历的多轮外部冲击:2022年2月俄乌冲突、2023年10月哈以冲突、2024年11月特朗普当选、2025年4月广谱关税、2025年7月税改法案,以及2026年2月起伊朗冲突推高的汽油和柴油价格,并认为消费者“听到很多但几乎全部吸收”。
- 餐饮服务分销假设:3Q26E Blackbox行业客流-1.0%、供给增速1.5%(客流+供给合计+0.9%);SYY Broadline总箱量增速3Q26E为2.5%(Organic 2.5%),USFD总箱量增速1.6%(Independents Organic 4.5%);SYY与USFD通胀3Q26E均为1.8%。
- 图9(Real vs Nominal Wage Growth)显示名义与实际平均时薪增速的分化,图中数据标注为3.1%与-0.1%,即通胀侵蚀实际工资。
- WEN模型(UW,目标价7.00):F26E(53周)调整后EBITDA为444,792、同比-14.9%,Adj. EPS为$0.48;F26E含资本租赁净债务/LTM调整后EBITDA为6.8x,公司FCF为170,350。
- BROS模型(OW,目标价60.00):FY2026E调整后EBITDA为388,983、同比+29%,Adj. EBITDA Margin 18.2%;FY2027E为470,393(+21%);表中列示长期指引(LT Guide)>20%。
- BRCB(中性,目标价12.00美元):新店通常18个月达到~$1.1m AUV,支撑对2026届门店类经济学的信心;2026年后要实现20%开发cagr将转向加州等更高风险市场,F27起至F35约40%新店位于加州(F25年末加州仅5家店);Dec-27目标价基于2037年1,000家店的TAM分析,2038年按20x EPS $1.72、以12.5%折现回F27(高于其他快休闲同业的7.5%-9.5%)。
- BRCB主要风险:咖啡/特调饮品行业出现MSD/+水平的供给过剩可能限制其TAM;处于转型中的SBUX过去2年让出份额后可能开始夺份额;COGS集中于少数供应商(Sysco、Too Sweet和Royal Coffee),且低成本低人力成本模式可能制约进入新市场的成功率。
- SHAK财务摘要(中性,目标价75.00):FY26E收入1,644百万美元、EBITDA 230、EPS 1.16,收入增速13.8%;FY27E收入1,853、EBITDA 264、增速14.6%。
- TXRH财务摘要(中性,目标价200.00):FY26E收入6,521百万美元、EBITDA 743、EPS 6.55,收入增速10.9%;FY27E EPS 7.92、增速21.0%。
论述逻辑
- 调研输入:今夏创纪录数量的JPM主办高管/门店活动——SG(5/20)、CMG(5/21)、SHAK(6/11)、DRI(7/17)、BRCB(8/18)、PLNT(8/20)、CAKE(8/24)、SBUX(8/25)、DPZ(8/26)、CAVA(9/16)、BLMN(9/18),另有Brinker(9/17)与麦当劳(9/23)的更广泛分析师活动,并与YUM旗下KFC CEO(6月)、QSR执行董事长(9月)长时间交流;
- 宏观校准:报告列举2022年2月以来的多轮外部冲击,指出消费者几乎全部吸收;叠加底层25%工资增速降至3.7%、与顶层25%差距收窄至0.1%,以及图9名义/实际时薪增速分化(3.1% vs -0.1%)→ 宏观悲观情绪已在股价中较充分体现;
- 行业与个股验证:分销假设表显示3Q26E行业客流-1.0%、供给增速1.5%,SYY/USFD箱量预测温和恢复;个股模型呈现分化(WEN F26E调整后EBITDA同比-14.9% vs BROS FY2026E同比+29%)→ 基本面并不像多数股价所暗示的那样差;
- 结论与行动:行业抛售后“更值得买入”→ 建议加仓BROS、CAVA、SBUX、JMKE,DPZ为全球QSR最便宜,并对17家公司逐一给出评级与Dec-27目标价。
关键展望
- 报告发布当日(2026年9月29日)美东时间下午2:00举办公开格式电话会,需注册或联系JPM销售。
- 全部目标价期限为Dec-27,报告价格截至2026年9月28日;表中列示多只个股目标价前值(如DPZ现值350.00、前值380.00;BROS现值60.00、前值75.00)。
- 分销假设表给出至C29E的预测:Blackbox行业客流3Q26E-4Q27E均为-1.0%,供给增速1.5%(注释为2026-2029假设1.5%);SYY Broadline总箱量增速至C29E为1.6%。
- BROS:模型列示长期指引(LT Guide)调整后EBITDA增速>20%。
- BRCB:2026年后目标20%开发cagr,F27起至F35约40%新店在加州;Dec-27目标价12美元基于2037年1,000家店TAM,2038年按20x EPS $1.72、12.5%折现率(前值12.0%)折回。
推荐标的
- 关键建议:加仓BROS(OW,现价37.74,Dec-27目标价60.00,前值75.00)、CAVA(OW,现价51.58,目标价80.00)、SBUX(OW,现价95.27,目标价105.00,前值112.00)、JMKE(OW,现价16.67,目标价24.00,前值26.00)。
- DPZ是全球QSR中最便宜标的:OW,现价292.27,Dec-27目标价350.00(前值380.00)。
- 其他增持(OW)标的及Dec-27目标价:CMG 37.00(现价31.85)、MCD 250.00(现价233.60)、YUM 150.00(现价138.28)、QSR 78.00(现价71.43)、SYY 95.00(现价78.57)、SG 10.00(现价8.24)、DRI 225.00(现价197.02),评级均无变化。
- 中性(N)标的及Dec-27目标价:SHAK 75.00、BRCB 12.00、USFD 98.00、TXRH 200.00;低配(UW)标的:WEN 7.00(现价6.39)。
- BRCB论点补充:维持中性、Dec-27目标价12美元;18个月达~$1.1m AUV支撑2026届门店经济学信心,但加州扩张(F27起至F35约40%新店)、转向ground lease带来的更高资本需求,以及低成本低人力成本模式进入新市场的不确定性构成主要风险。
关键图表
图1. FSDP 机构(BLS)

图2. 牛排切块数据
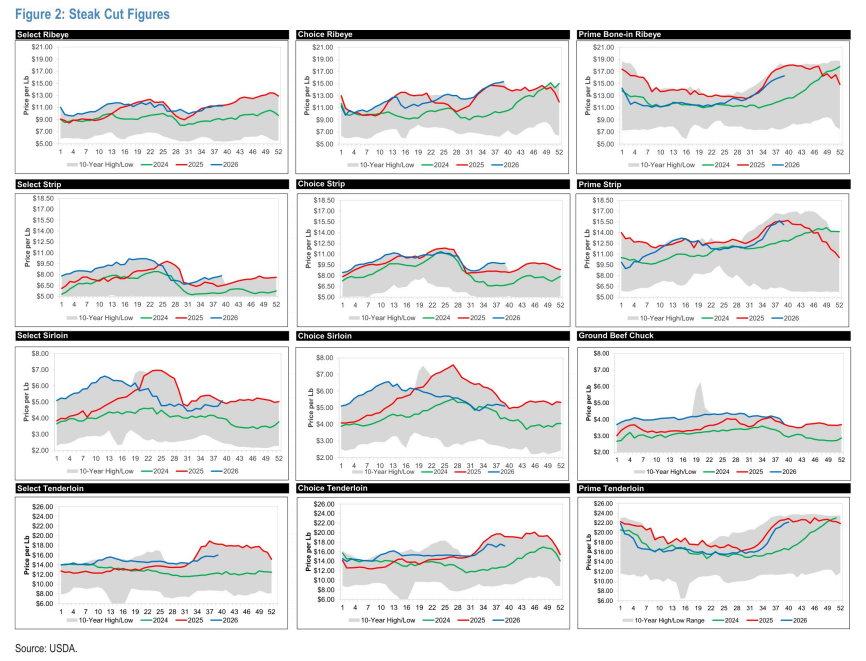
图3. 架子牛价格(美元/磅)
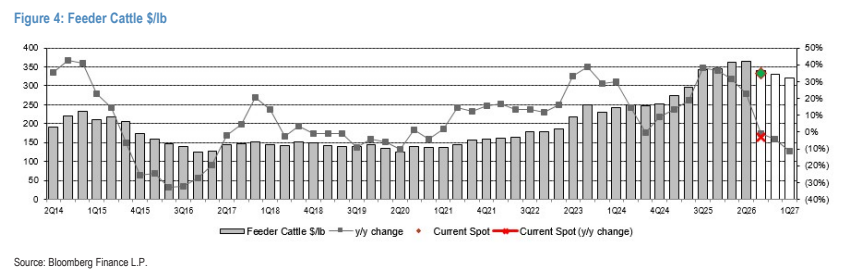
图4. 活牛价格(美元/磅)

图5. CPI——在外饮食(FAFH)与在家饮食(FAH)差距
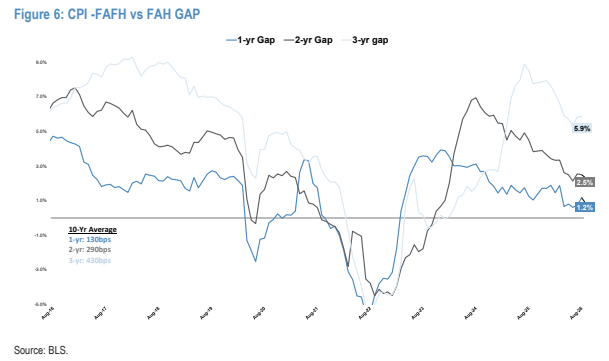
图6. CPI——LSR vs FSR(1年百分比变化)
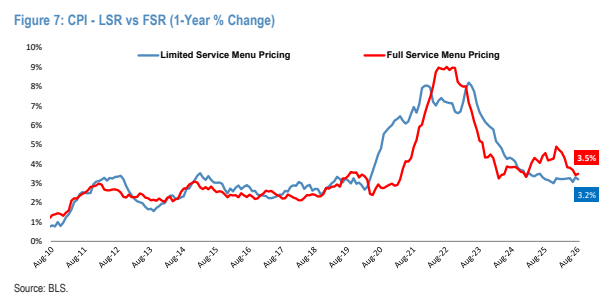
图7. 实际与名义工资增长

图8. 表16. 大宗商品:最新价格、年初至今、1年

图9. (1-212)622-6487,2026年9月29日 摩根大通
图10. Jon Vankoe 北美股票研究
图11. Jon Vankoe 北美股票研究

图12. 公司销售额
