广发证券 建材行业2026年中报总结:电子布业绩高增印证景气,地产链需求承压,龙头盈利显韧性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
广发证券对建筑材料行业2026年中报进行深度总结,行业评级维持“持有”。 玻纤板块是最大亮点:26H1玻纤行业(6家上市公司加总)扣非净利润同比+72%,26Q1/26Q2分别同比+87%/+62%,26H1扣非净利率14.0%(同比+4.0pct),普通电子布持续涨价、AI特种布逐步放量是业绩大增主因,宏和科技26H1归母净利润同比+334%、国际复材同比+177%。 普通电子布步入涨价大周期,至少紧缺至2027年底,2028-2029年景气度有望高位维持;AI电子布供需缺口大、有望量价齐升;粗纱供需紧平衡、盈利稳中有升。 地产链需求总量下行:消费建材2026Q1-Q2收入同比+5.3%/-5.7%,扣非净利润同比+24%/-49%,Q2分化明显;水泥行业26H1归母净利润合计11亿元、同比-80%,26H1水泥产量7.36亿吨、同比-8%,预计上半年全行业亏损20-30亿元,下半年复价有望带来盈利修复;浮法玻璃26H1扣非归母净利润同比-504%,盈利筑底;光伏玻璃26H1归母净利润同比-253%,7月起行业开启3轮提价,下半年盈利中枢有望显著恢复。 风险提示包括宏观经济继续下行、政策大幅波动、新投产能超预期、原材料成本上涨过快等。
主要观点
- 玻纤行业26H1业绩高增:扣非净利润同比+72%(26Q1/26Q2分别+87%/+62%),26H1毛利率29.5%(同比+5.8pct),扣非净利率14.0%(同比+4.0pct)。
- 电子布业务占比更大的公司业绩弹性更大:宏和科技26H1归母净利润3.79亿元、同比+334%,国际复材6.40亿元、同比+177%,中国巨石29.33亿元、同比+74%。
- 普通电子布步入涨价大周期,至少紧缺至2027年底,2028-2029年景气度有望高位维持;2026年电子纱产能净新增仅6.2万吨,2027年无新产能点火。
- 2026-2028年电子纱实际在产产能分别同比+8.8%/+6.2%/+6.5%,新增产能有限,叠加部分产能转产AI,普通电子纱实际产量增速更低,供给紧张贯穿2026-2028年。
- 电子布价格加速上涨:7628电子布价格从2025/09的4.2元/米涨至2026/09的11.6元/米,电子纱G75从9000元/吨涨至22900元/吨。
- AI电子布(低介电布)量价齐升:2025年全球低介电玻纤布规模约3.92亿美元、同比+41%,预计2026年、2027年仍保持每年40%以上增速;下游中AI服务器和交换机占比72.3%。
- 粗纱供需紧平衡:预计2026年玻纤纱需求同比+5%,2026E年底粗纱总产能862万吨、同比+4.6%,2027E为897万吨、同比+4.1%,盈利稳中有升。
- 消费建材Q2业绩分化:2026Q1-Q2行业收入同比+5.3%/-5.7%,扣非净利润同比+24%/-49%;26Q1末涨价致经销商提货前置,Q2收入大部分承压,海外和存量占比高的零售企业韧性显著。
- 26Q2消费建材收入增速较好的公司:科达制造+28.1%、志特新材+18.8%、悍高集团+18.2%、豪美新材+18.2%、兔宝宝+9.2%、东方雨虹+0.8%,主要来自非房/海外、存量零售和强顺价能力。
- 水泥行业盈利探底:26H1归母净利润合计11亿元、同比-80%,26Q1/26Q2分别-6/17亿元;26H1水泥产量7.36亿吨、同比-8%,预计上半年全行业亏损20-30亿元、亏损面约60%。
- 浮法玻璃盈利筑底:26H1扣非归母净利润同比-504%(26Q1/26Q2分别-10075%/-389%),26Q1/26Q2毛利率11.4%/5.6%,竣工需求延续双位数下滑,下半年若供给持续出清,盈利中枢有望逐渐恢复。
- 光伏玻璃开启提价:26H1归母净利润同比-253%,26H1国内光伏新增装机72.07GW、同比-66.0%,2.0mm镀膜均价9.59元/平方米、同比-26.0%;供给上半年大规模出清,7月开始行业开启3轮提价,下半年盈利中枢将显著恢复。
论述逻辑
- 玻纤:26H1财报验证高景气(扣非净利润+72%)→ 归因于普通电子布持续涨价与AI特种布放量 → 供给端织布机紧缺(2026年存在缺口、2027年缺口或扩大)+电子纱新增产能少(2026年仅净新增6.2万吨)形成强约束 → 叠加AI服务器PCB混压、新能源车等需求拉动 → 判断普通电子布涨价大周期至少持续至2027年底、AI电子布量价齐升、粗纱紧平衡 → 得出2026-2027年玻纤盈利向上趋势明确、关注中国巨石等玻纤标的。
- 消费建材:26Q1末涨价致提货前置+Q2需求疲软 → Q2收入同比-5.7%、扣非净利润同比-49% → 利润降幅大于收入源于成本上行、摊薄效应减弱与减值 → 但海外/存量占比高及顺价能力强的龙头(科达制造、悍高集团、兔宝宝等)展现韧性 → 建议关注兔宝宝、三棵树、北新建材、悍高集团、东方雨虹。
- 水泥:基建投资转负+房地产投资大降18%拖累需求(产量同比-8%)→ 错峰生产难成共识、供给收缩乏力 → 价格持续走低+煤价反弹 → 盈利探底(全行业预计亏损20-30亿元)→ 大面积亏损倒逼复价 → 下半年价格和盈利有望环比修复 → 看好出海龙头和国内低估值龙头。
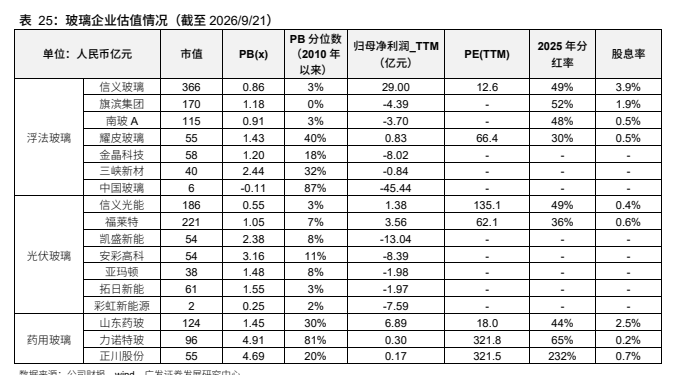
- 玻璃:竣工双位数下滑/光伏装机-66%压制需求、供给加速出清 → 浮法盈利筑底、光伏26H1毛利-268元/吨 → 光伏玻璃7月起3轮提价、浮法供给出清延续 → 判断下半年盈利中枢逐渐/显著恢复 → 当前龙头PB估值处于2010年以来低位(信义玻璃0.86倍、旗滨集团1.18倍、信义光能0.6倍、福莱特1.1倍)。
关键展望
- 普通电子布涨价大周期至少紧缺至2027年底,2028-2029年景气度有望高位维持;2028年中国巨石5万吨电子纱点火后供给紧张有所缓解、但仍可能紧张。
- AI电子布2026-2027年有望保持每年40%以上增速,量价齐升;低介电布2025年规模3.92亿美元,Low-CTE市场2025-2030年CAGR预计达49%。
- 2026年玻纤纱需求预计同比+5%,粗纱供需紧平衡、盈利稳中有升。
- 水泥:2026下半年景气继续承压,但大面积亏损倒逼下多数区域将分阶段推进价格上调,下半年价格和盈利有望环比修复。
- 浮法玻璃:下半年若供给持续出清,盈利中枢有望逐渐恢复;光伏玻璃7月起3轮提价,下半年盈利中枢将显著恢复。
- 风险提示:宏观经济继续下行风险,货币房地产等政策大幅波动风险,行业新投产能超预期风险,原材料成本上涨过快风险等。
推荐标的
- 玻纤:关注中国巨石、国际复材、中材科技、宏和科技、长海股份等;中国巨石26H1归母净利润29.33亿元、同比+74%,宏和科技同比+334%。
- 消费建材:建议关注兔宝宝、三棵树、北新建材、悍高集团、东方雨虹;兔宝宝2026H1累计分红比例99%,悍高集团H1分红比例30%。
- 水泥:看好出海龙头和国内低估值龙头——华新建材、海螺水泥、塔牌集团、上峰材料、中国建材;上峰水泥股息率8.4%、塔牌集团6.3%、海螺水泥5.3%(截至2026/9/22)。
- 玻璃:浮法和光伏玻璃龙头PB估值处于历史低位(信义玻璃0.86倍/3%分位、旗滨集团1.18倍/0%分位、信义光能0.55倍/3%分位、福莱特1.05倍/7%分位,截至2026/9/21)。
关键图表
图1. 表 1: 玻 纤 公司 26H1 归 母 净利 润 〈( 亿 元 ) 本 一
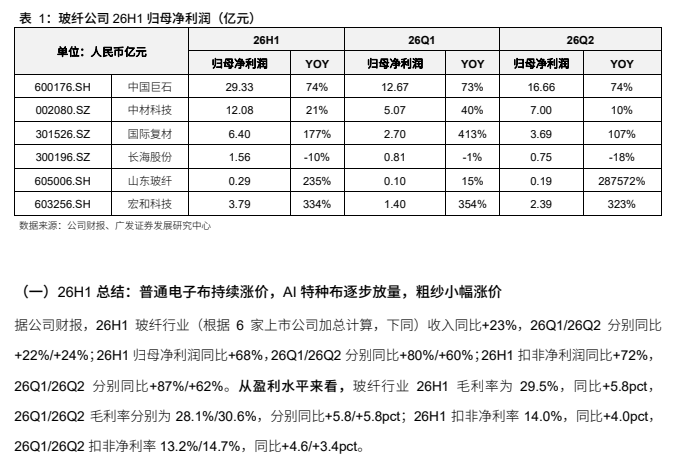
图2. 全国玻纤月度库存
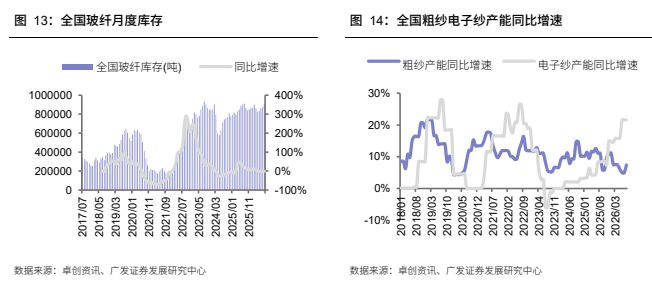
图3. 表 8: 2026 年玻纤纱需求测算
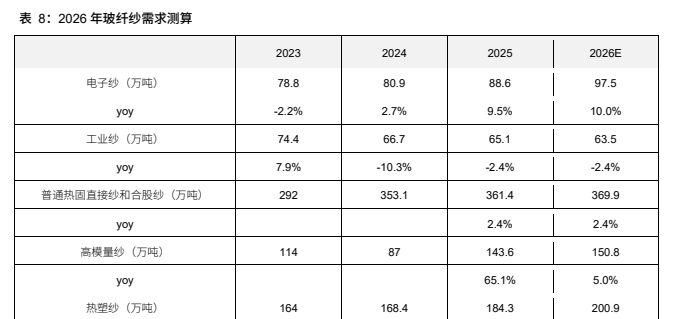
图4. 26Q1-Q2 房地产竣工面积分别同比-25%/-22%
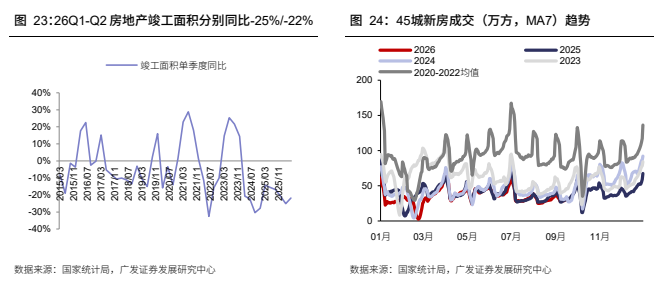
图5. 水泥行业利润总额
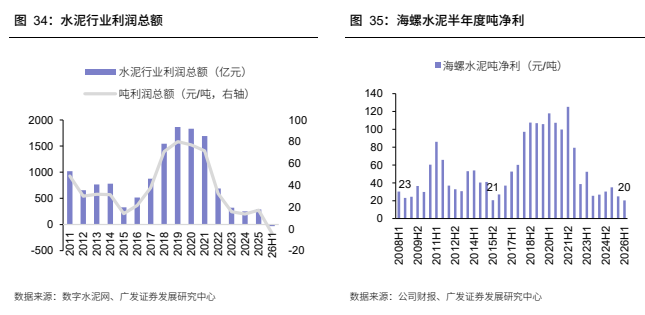
图6. 2026H1 浮法玻璃行业收入同比-7%
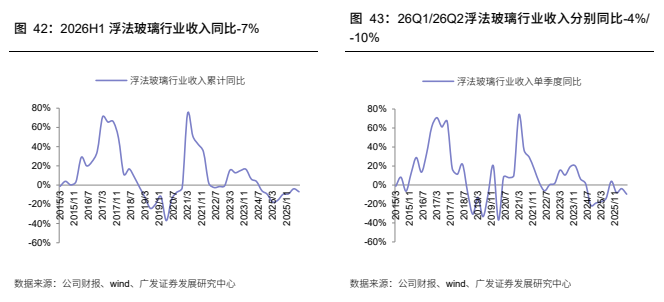
图8. 表 25: 玻璃企业估值情况(截至 2026/9/21)