高盛 全球金属和矿业:锂·刷新我们的全球S D 平衡,对2027 和b9001 b9001 保持谨慎看法2028
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛于2026年10月6日发布全球金属与矿业锂行业报告,在需求假设基本不变的前提下更新全球锂供需平衡表,并维持对基准锂价前景的谨慎看法。 报告预计中国及全球锂市场将从2026年大部分时间的16%短缺,转为2026年四季度接近平衡,并在2027-2028年转为8-18%过剩。 需求端,全球锂表观需求增速预计从2026E的+41%大幅放缓至2027E的+1%和2028E的-1%,因EV与ESS底层增速放缓(26%降至16%和5%)叠加补库退坡(2026E的462kt-LCE降至2027-28E的7-155kt-LCE)。 供应端,项目制测算显示2027E供应增加670kt-LCE(+32%)、2028E增加527kt-LCE(+19%),由中国、非洲和澳大利亚项目驱动,2027E测算置信度为94%。 报告将2027E中国现货碳酸锂基准价预测定为US$13.7k/t-LCE(约Rmb100k,其中2H27E为US$13.0k/t-LCE触及全球供应边际成本),2028E进一步回落至US$11.0k/t-LCE(Rmb84k,对应全球成本曲线80%分位),较此前预测分别+33%和-31%;中期周期价格由2023年设定的US$16.0k/t-LCE下调至US$14.0k/t-LCE。 报告同时刷新覆盖中国股票的盈利与12个月目标价,并提示2028E基本面将显著恶化。
主要观点
- 高盛更新全球锂供需平衡表:供应展望更新、需求假设基本不变,平衡表转松后维持对基准锂价的谨慎看法。
- 中国及全球锂市场预计从2026年大部分时间的16%短缺,转为4Q26接近平衡,再到2027-2028年8-18%过剩。
- 短期中国仍处短缺:3Q26短缺达17-21%;随津巴布韦锂辉石到货9月恢复正常及Mamicuo、Manono、大中矿山项目扩产,预计4Q26E重回平衡;截至9月30日当周中国港口锂矿石库存较7月均值上升145kt。
- 2026年年初至今供应链隐性库存累积约400kt-LCE、主要在EV/ESS电池环节;高频跟踪显示8M26A全球锂需求同比+40%(960→1,339kt-LCE),其中全球ESS需求同比+98%、中国重卡电池同比+101%。
- 全球锂表观需求增速预计从2026E的+41%显著放缓至2027E的+1%和2028E的-1%,底层需求增速从2026E的26%降至16%和5%,叠加补库力度减弱。
- 2027E EV/ESS需求增量295kt-LCE(占全球需求12%)将被补库放缓带来的307kt-LCE(12%)需求减量所抵消;补库需求从2026E的462kt-LCE(占市场18%)降至2027-28E的7-155kt-LCE,导致12%的表观需求下修。
- 分项假设:GS全球汽车团队预计2027-28年全球NEV需求+10-11%、中国NEV产量增速放缓至7-9%;GS中国电池团队预计全球ESS出货2027E/2028E同比+174GWh(+18%)/-194GWh(-17%),中国ESS需求预计2027E见顶;2027-28年全球EV与ESS电池出货同比+110-410GWh(4-18%)。
- 供应端预计2027E增加670kt-LCE(+32%)、2028E增加527kt-LCE(+19%),由中国、非洲和澳大利亚项目驱动,2027E测算置信度为94%,反映中国锂云母和巴西锂辉石项目的不确定性。
- 2027E全球前十大扩建/重启项目多由中国运营商开发:Manono(紫金,刚果(金),30→100kt-LCE,+70)与枧下窝(宁德时代,10→80kt-LCE,+70)增幅最大,格林布什(天齐/IGO/ALB)+54、Arcadia(华友)+50、邦巴利(赣锋)+28、麻米错(藏格)+25。
- 中国上游锂供应预计从2026E的554kt-LCE增至2027E的806kt-LCE、2028E的1,100kt-LCE;枧下窝EIA审批进展降低全年停产风险、按2027E 80%产能假设,江西其余6座停产矿山推进采矿证变更、多数运营商预计4Q26完成审批,江西锂云母供应从103kt-LCE增至211kt-LCE。
- 中资主导的非洲上游锂供应预计从336kt-LCE增至509kt-LCE、601kt-LCE;津巴布韦定于2027年1月1日起禁止锂辉石出口,四家中资运营商均在建硫酸锂产能、初期完全禁令风险低,津巴布韦2027E供应242kt-LCE(占全球9%);非基准情形下出口禁令或使津巴布韦一半供应面临风险。
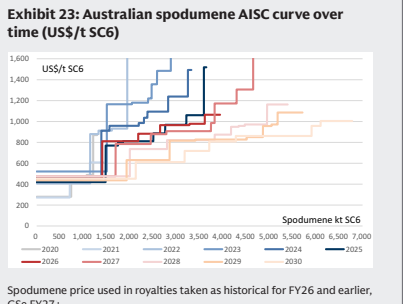
- 成本显著通胀:过去一年澳洲锂辉石成本大致持平至+35%、津巴布韦硬岩项目+9-40%;全球成本曲线末5%供应的边际成本升至US$13.1-14.6k/t-LCE(一年前为US$9.0k/t-LCE),80%分位现金成本US$11.0k/t-LCE;非洲项目资本开支强度上升US$1,500-5,000/t-LCE(+8-34%),中期周期价格因此下调至US$14.0k/t-LCE(此前2023年设定US$16.0k/t-LCE)。
论述逻辑
- 2026年高表观需求(8M26A同比+40%)主要由补库(462kt-LCE、占市场18%)与ESS高增(+98%)支撑 → 随EV/ESS底层增速放缓(26%→16%/5%)且补库退坡(462→7-155kt-LCE),表观需求增速在2027-2028年趋于停滞(+1%/-1%) → 同时中国枧下窝复产与江西证照推进、非洲Manono/Arcadia放量及澳洲扩建推动供应2027E+670kt-LCE(32%)、2028E+527kt-LCE(19%) → 平衡表从2026年16%短缺转为4Q26平衡、2027-2028年8-18%过剩 → 叠加成本曲线上移(末5%边际成本US$13.1-14.6k/t-LCE)与边际项目变化,基准价定为2027E US$13.7k/t-LCE(2H27E触及边际成本US$13.0k)、2028E回落至US$11.0k/t-LCE(80%分位成本),中期价格降至US$14.0k/t-LCE → 由此对2027E与2028E维持谨慎看法,并刷新中国覆盖股票盈利与12个月目标价。
关键展望
- 中国锂市场预计4Q26E重回平衡,2027-2028年转为8-18%过剩,2028E基本面将显著恶化。
- 价格预测:2027E中国现货碳酸锂US$13.7k/t-LCE(约Rmb100k),其中2H27E为US$13.0k/t-LCE触及全球供应边际成本;2028E进一步回落至US$11.0k/t-LCE(Rmb84k,全球成本曲线80%分位);较此前预测分别+33%和-31%。
- 中期周期价格US$14.0k/t-LCE,对应边际项目EBITDA/Capex 20-30%勉强覆盖10-20%的资本成本要求。
- 未来验证点:江西其余6座停产锂云母矿山的采矿证变更多数预计4Q26完成审批;枧下窝按2027E 80%产能假设;中国ESS需求预计2027E见顶;PLS在Pilgangoora的P2000扩产预计4Q CY26获批。
- 风险与不确定性:津巴布韦2027年1月1日起禁止锂辉石出口(非基准情形下一半津巴布韦供应面临风险);2027E供应测算置信度94%,反映中国锂云母与巴西锂辉石项目不确定性;澳洲FY27E重新进入增长性资本开支将推高全口径成本/自由现金流盈亏平衡。
推荐标的
- 报告刷新其覆盖的中国股票盈利与12个月目标价,具体见盈利调整报告;本PDF文本未列出具体评级、目标价或标的清单。
- 报告提及的供应增长相关公司/项目方(为2027E前十大扩建/重启项目所有者,报告未附评级或目标价):紫金(Manono,刚果(金))、宁德时代(枧下窝)、天齐/IGO/ALB(格林布什)、华友(Arcadia,津巴布韦)、赣锋(邦巴利,塞拉利昂)、藏格(麻米错)、PLS Group(Pilgangoora)、大中矿业(鸡脚山/加达)、MinRes/ALB(Wodgina)。
关键图表
图1. 全球锂供需平衡及价格展望——价格回调在即
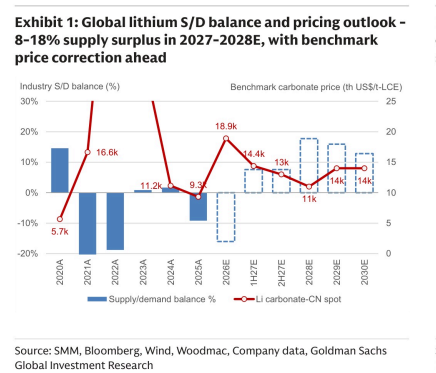
图2. 中国月度锂供需平衡——处于短缺状态
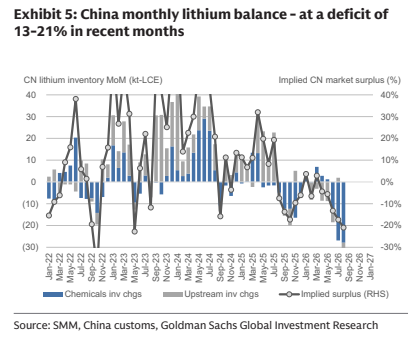
图3. 电动汽车/储能供应链中的中国锂库存(隐含)——我们估计2026年迄今已积累约40万吨LCE库存,主要集中于电动汽车/储能电池
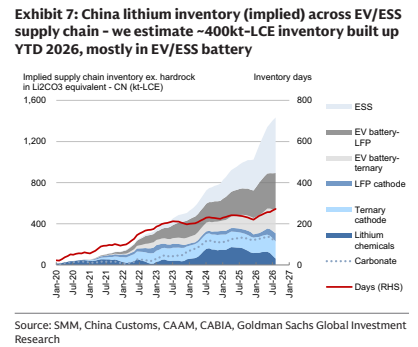
图4. 我们预计2027-28E全球锂表观需求增速将放缓,主要由于基础需求放缓及库存因素
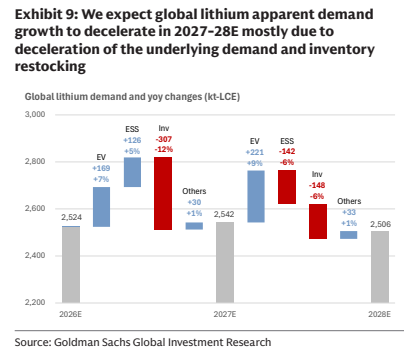
图5. 2027E全球前十大扩产/重启锂项目多数由中国运营商在中国、非洲和澳大利亚开发
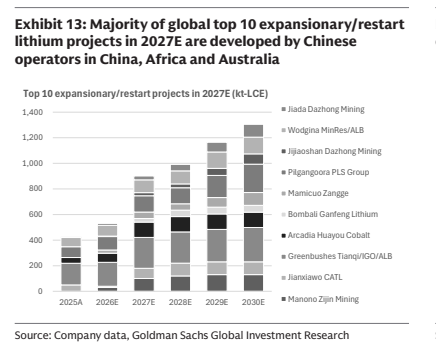
图6. 生产商与我们估算未来产量的能力已与实际产量更加一致——隐含扰动因子随时间推移不断改善
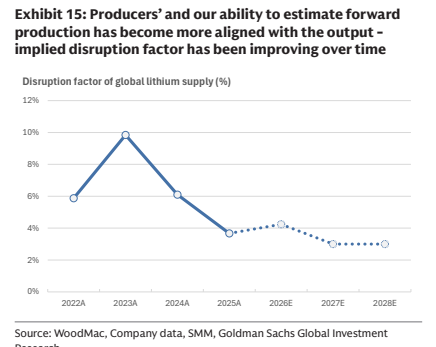
图7. 全球锂辉石产量按地区划分(ktpa SC6)
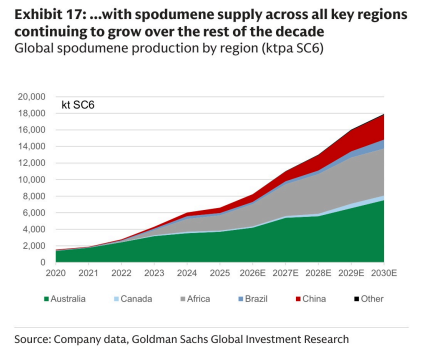
图8. 我们修订后的周期中段价格为14,000美元/吨LCE,基于EBITDA/资本开支以及10-20%资本成本下的NPV门槛
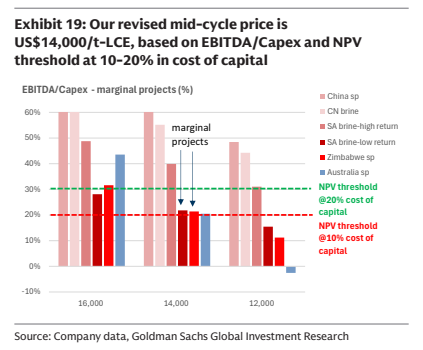
图9. 中国部分国内锂项目成本在2026-27E有所下降,而津巴布韦部分硬岩项目成本将上升9-40%,部分归因于更高的出口税
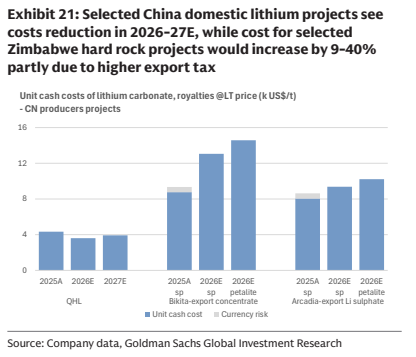
图10. 澳大利亚锂辉石AISC曲线随时间变化(美元/吨 SC6)