高盛亚太银行:乘亚太流动性浪潮 II——动能持续增强
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在最新报告中指出,亚太地区银行正受益于持续的流动性浪潮,动能不断增强。报告强调,宽松的货币政策和强劲的经济复苏推动了信贷增长和净息差改善,预计该地区银行盈利将超预期。主要市场如中国、印度和东南亚的银行股估值仍有上行空间,建议投资者增持。报告还提到,数字化和财富管理业务成为新的增长引擎。
主要观点
- 亚太地区流动性环境依然宽松,央行政策支持经济复苏,银行信贷增速加快。
- 净息差在利率上升周期中扩大,但部分市场竞争加剧可能压缩空间。
- 中国银行受益于政策刺激和房地产风险缓解,资产质量改善。
- 印度银行在信贷需求旺盛和不良率下降的背景下,盈利增长强劲。
- 东南亚银行受益于经济重启和跨境贸易,手续费收入增长。
- 数字化投资提升运营效率,但短期成本压力存在。
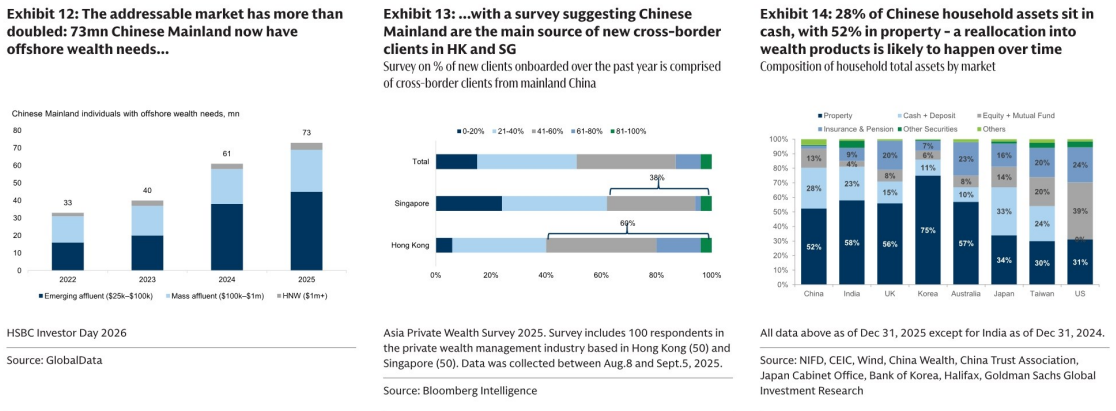
- 财富管理业务成为新的利润增长点,尤其在高净值客户群体中。
- 估值方面,当前亚太银行股平均市净率低于历史均值,具有吸引力。
- 风险包括通胀超预期、地缘政治紧张和监管变化。
论述逻辑
报告从宏观流动性环境出发,认为亚太地区央行维持宽松政策,推动信贷扩张和经济增长。经济复苏带动企业贷款和消费信贷需求,同时利率上升改善银行净息差。资产质量因经济改善而好转,不良率下降。银行通过数字化转型和财富管理拓展非利息收入。综合这些因素,银行盈利前景乐观,估值修复空间存在,因此建议增持。
关键展望
报告未明确给出未来验证点或具体时间窗口,但指出若经济复苏持续且利率环境稳定,银行盈利有望进一步上调。风险方面需关注通胀和地缘政治不确定性。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 财富管理占手续费收入的比重上升;两位数财富手续费复合年增长率;财富收入目前占29%

图2. 财富手续费增长为整体增速的2-6倍;分析表明财富ROE;分析表明部署过剩资本

图3. 财富手续费对新加坡银行的ROA具有增厚作用
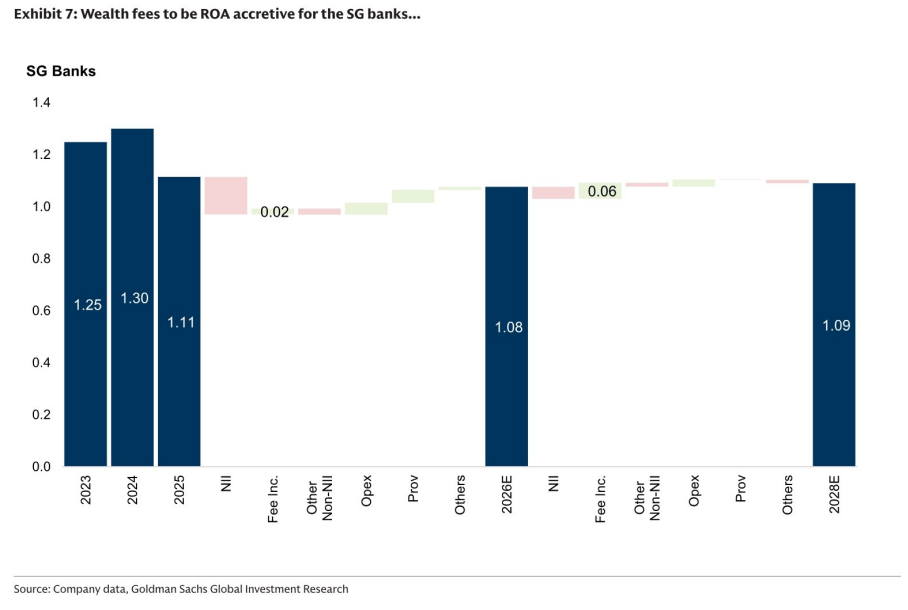
图4. 汇丰控股

图5. 渣打银行至2028年

图6. 手续费意外成为新加坡银行股价的主要驱动因素,华侨银行最明显,其次是大华银行和星展银行

图7. 手续费/非净利息收入意外对香港银行股价的催化作用较弱,但渣打2026年一季度业绩超预期开始提供支撑
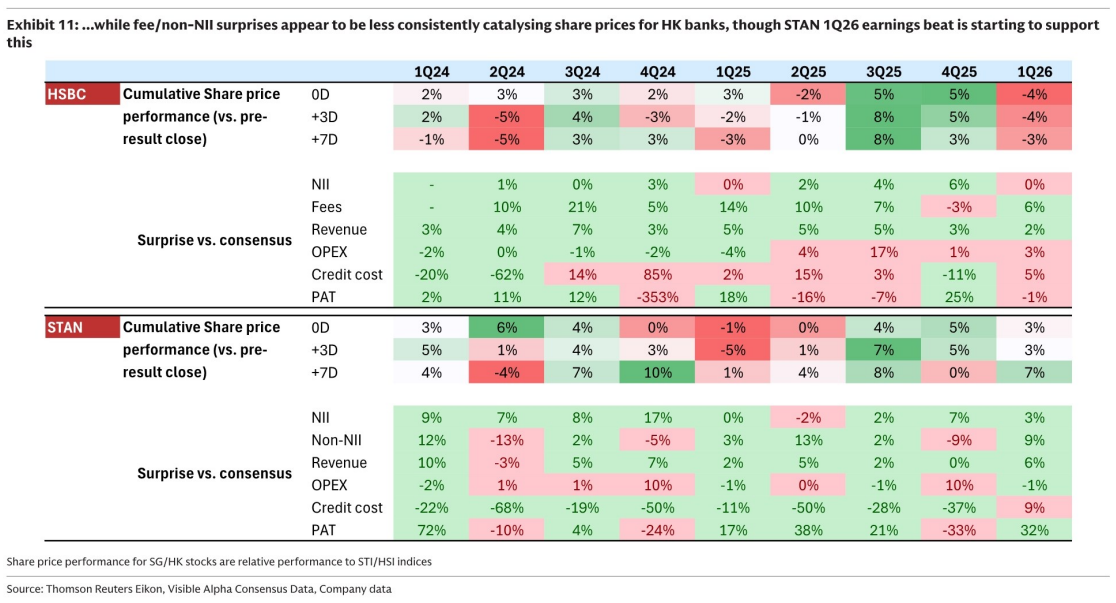
图8. 可寻址市场已扩大;调查显示中国家庭资产中28%配置于...