高盛 美洲经纪与加密货币:自25年第四季度每股收益以来首次出现加密货币盈利预测上调;零售交易低迷,但未来秋季季节性因素向好
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布美洲经纪与加密货币行业研报,指出尽管第三季度零售交易背景低迷,但加密货币市场在8月和9月出现回暖,推动了自2025年第四季度以来的首次加密货币盈利预测上调。 行业内表现分化,数字资产相关公司表现优于传统零售经纪商。 高盛将覆盖组的2026/27/28年收入预测平均上调2%/3%/4%,并将2027/28年调整后每股收益预测中位数上调5%/6%。 报告强调了秋季季节性因素向好、IPO活动潜在复苏以及区块链与代理商业(agentic commerce)的长期增长潜力,尽管短期内货币化能力有限。
主要观点
- 第三季度经纪与加密货币股票平均上涨11%,跑赢标普500指数约5个百分点,主要受估值重估驱动。
- 加密货币价格和交易量在8月和9月出现拐点,推动加密货币共识盈利预测趋于稳定。
- 高盛上调了覆盖组的收入及每股收益预测,预计若加密货币恢复至周期中期水平,2027年每股收益有约4%的潜在上行空间。
- 零售股票交易量在9月环比持平,此前7月和8月分别下降15%,表现不及历史季节性水平。
- 市场隐含远期利率曲线目前嵌入了截至2027年底约3.5次额外的联邦基金利率加息,利好HOOD、IBKR和COIN。
- 尽管区块链和代理商业具有长期增长潜力,但短期内货币化程度有限。
论述逻辑
- 加密货币市场回暖(量价齐升) -> 推动相关公司盈利预测上调 -> 叠加秋季季节性因素与IPO复苏预期 -> 促使高盛上调行业收入与EPS预测 -> 尽管零售交易背景疲软,但估值处于低位,看好加密货币相关标的。
关键展望
- 若加密货币市场持续回暖至周期中期水平,预计2027年收入/调整后EBITDA/每股收益中位数将有3%/3%/4%的上行空间。
- 预计未来秋季季节性因素向好,且若IPO活动恢复,将提供上行选择权。
推荐标的
- COIN: 评级买入,目标价244美元。
- HOOD: 评级买入,目标价145美元。
- IBKR: 评级买入,目标价111美元。
- ETOR: 评级中性,目标价29美元。
- CRCL: 评级中性,目标价90美元。
- GLXY: 评级中性,目标价24美元。
- BTGO: 评级中性,目标价7.50美元。
- GEMI: 评级卖出,目标价4.25美元。
关键图表
图3. 尽管8月中旬出现拐点,3Q26交易量仍低于2025/2026上半年水平,表明仍有进一步增长潜力
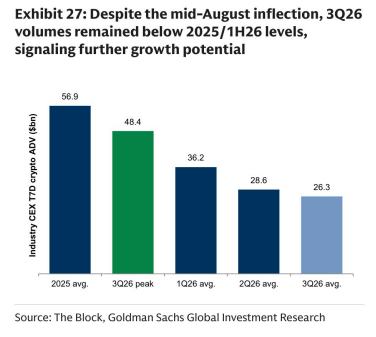
图4. 的 一me 一se 一ae
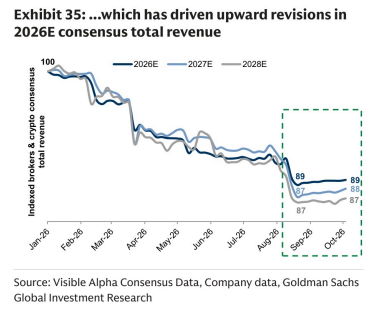
图5. 费用增长的背后,区块链累计活跃账户在……显著增长
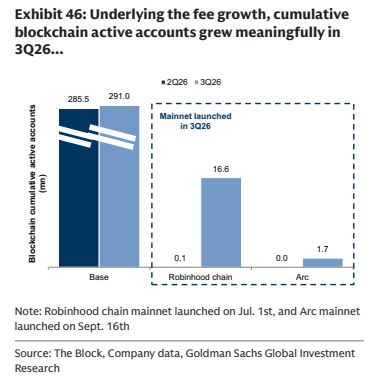
图6. 我们预测预测市场总计将占HOOD总量的12%/14%/14%
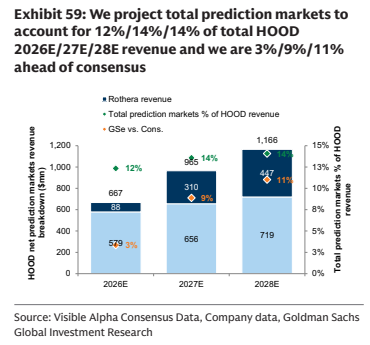
图8. 我们预测IBKR账户数量将增长……图77. ……显著领先同业
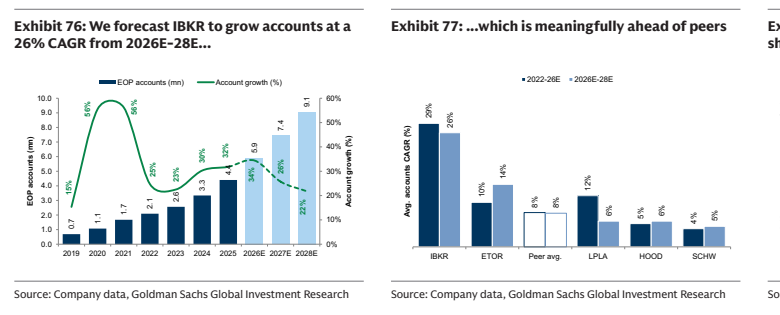
图9. 衍生品业务自1Q24以来增加了约8个百分点的市场份额
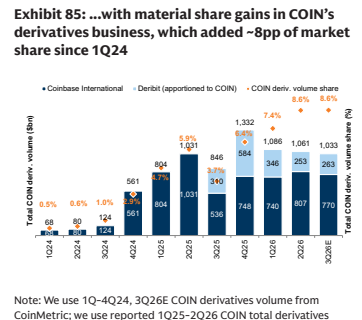
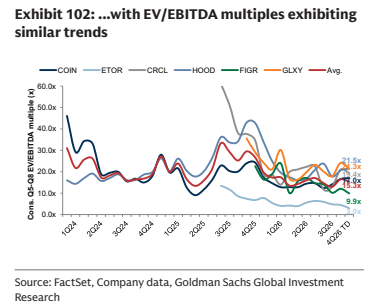
图10. 数字资产相关标的表现强势(对比……)
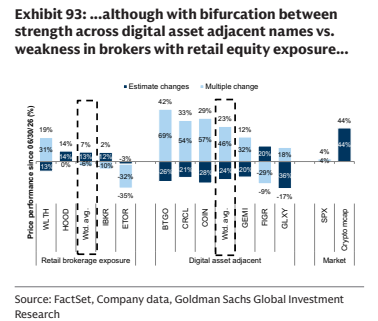
图11. 类似趋势