德意志银行:德银 萨利梅(SLM.US):三季报前瞻及模型更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
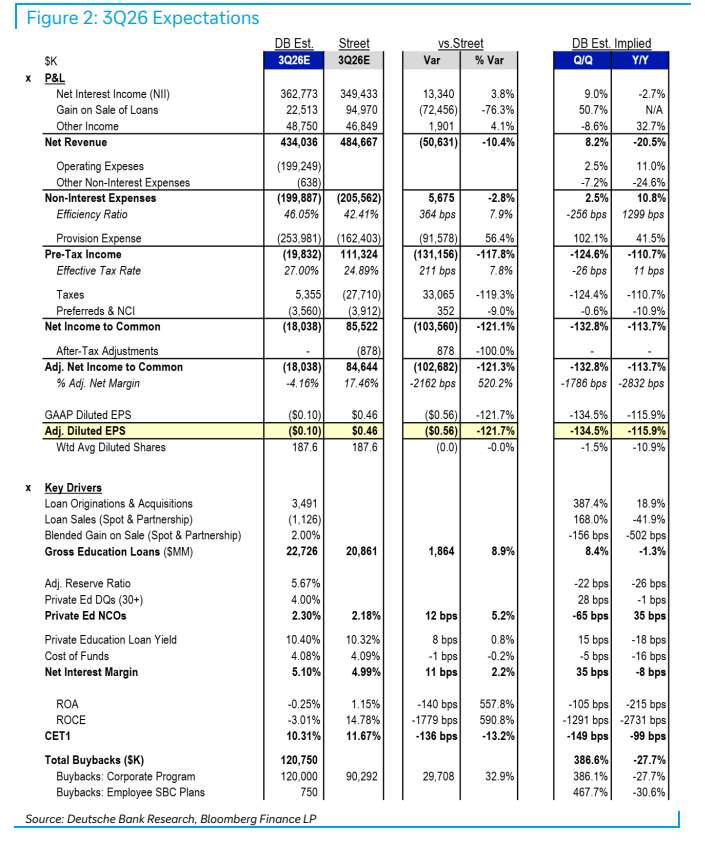
德意志银行在 Sallie Mae(SLM)3Q26 财报发布前更新盈利模型,将 3Q26 调整后 EPS 预测下调 0.50 美元至亏损($0.10),明显低于 0.46 美元的市场一致预期。 最关键的调整是贷款出售时点:此前模型假设部分 spot loan sales 在三季度发生,但季内没有任何出售宣布,因此全部后移至四季度。 由于三季度是全年最繁忙的放款季,剔除出售收益后的大额拨备计提缺乏当期对冲,令 EPS 转负,与 3Q24(同样没有 spot sales 交割、资产负债表临时扩张)的情形类似。 由于贷款出售只是时点后移,德银维持 2026 全年 EPS 预测 3.12 美元不变。 与 Street 的分歧核心在 spot 出售预期:德银假设资产负债表扩张更大、拨备更高,且出售收益预计完全来自前置利润率低得多的 partnership sales。 评级维持 Buy,目标价 32.00 美元,24 Sep 26 股价为 23.05 美元(52 周区间 30.85 – 18.74)。 报告附录同时列出 2024 年 1 月以来 11 条历史评级记录,全部为 Buy,目标价自 25 美元最高上调至 44 美元,最新一次(5 Mar 26)为 32 美元。
主要观点
- 德银在 3Q26 财报前下调 Sallie Mae 3Q26 调整后 EPS 预测 0.50 美元至亏损($0.10),而市场一致预期为 0.46 美元,预测分歧显著。
- 本次最关键的模型调整是贷款出售时点:此前假设部分 spot loan sales 在 3Q 发生,但季内没有任何出售宣布,因此将出售全部后移至 4Q。
- 由于贷款出售只是时点后移而非取消,2026 全年调整后 EPS 预测维持 3.12 美元不变。
- 3Q 通常是全年最繁忙的放款季,剔除出售收益后,大额拨备计提在当期没有即时对冲,推动 EPS 转负,与 3Q24 情形类似——当时同样没有 spot sales 交割并出现资产负债表临时扩张。
- 与 Street 的分歧由 spot 贷款出售预期驱动:德银假设资产负债表扩张更大、拨备更高,且出售收益预计完全由 partnership sales 贡献,其前置 gain on sale 利润率低得多。
- 本次更新以两张图表呈现:Figure 1 为 SLM Summary Model,Figure 2 为 3Q26 Expectations(德银预测与 Bloomberg 一致预期对比)。
- 评级维持 Buy,目标价 32.00 美元;现价 23.05 美元(24 Sep 26);52 周区间 30.85 – 18.74(原文表格中未单独标注该区间的货币单位);行业归类为 Financial/Consumer Finance。
- 报告附录列出 2024 年 1 月以来的 11 条历史评级/目标价记录,全部为 Buy:目标价 2024 年 1 月 9 日为 25 美元,2025 年 7 月 25 日最高上调至 44 美元,2026 年 3 月 5 日最新一次为 32 美元(当日收盘价 19.89 美元)。
论述逻辑
- 德银季内跟踪 Sallie Mae 业务变化 → 发现此前假设在 3Q 发生的 spot 贷款出售没有任何宣布 → 将出售时点后移至 4Q → 3Q 是全年最繁忙的放款季,失去 gain on sale 收益后,大额拨备计提在当期缺乏对冲 → 3Q26 调整后 EPS 下调 0.50 美元至亏损($0.10)、远低于共识 0.46 美元(分歧来自更大的资产负债表扩张与更高的拨备,以及出售收益完全来自前置利润率低得多的 partnership sales)→ 由于出售仅是时点后移,FY2026 EPS 预测维持 3.12 美元 → 维持 Buy 评级与 32.00 美元目标价。
关键展望
- 下一验证点为 3Q26 财报:德银预计当季调整后 EPS 亏损($0.10),对比一致预期 0.46 美元,分歧核心在于 spot 贷款出售是否在当季发生。
- spot 贷款出售预计推迟至 4Q 进行,2026 全年 EPS 预测维持 3.12 美元。
- 评级与价格框架:Buy 维持,目标价 32.00 美元;现价 23.05 美元(24 Sep 26);52 周区间 30.85 – 18.74(原文表格中未单独标注该区间的货币单位)。
- 披露风险提示:德银及其关联方可能担任该公司发行证券的做市商/流动性提供者,且过去一年内曾从该公司获得非投行相关服务报酬。
推荐标的
- Sallie Mae(SLM.OQ / SLM US):评级 Buy,目标价 32.00 美元;现价 23.05 美元(24 Sep 26)。理由:3Q26 EPS 下调仅因贷款出售时点后移,FY2026 预测维持 3.12 美元。覆盖分析师为 Mark DeVries(Research Analyst)与 Michael Dunlevy, CFA(Research Associate)。
- 历史评级记录:2024 年 1 月 9 日至 2026 年 3 月 5 日共 11 条记录均维持 Buy,目标价从 25 美元(9 Jan 24)最高上调至 44 美元(25 Jul 25),其后回落至最新的 32 美元(5 Mar 26)。
关键图表
图1. SLM摘要模型
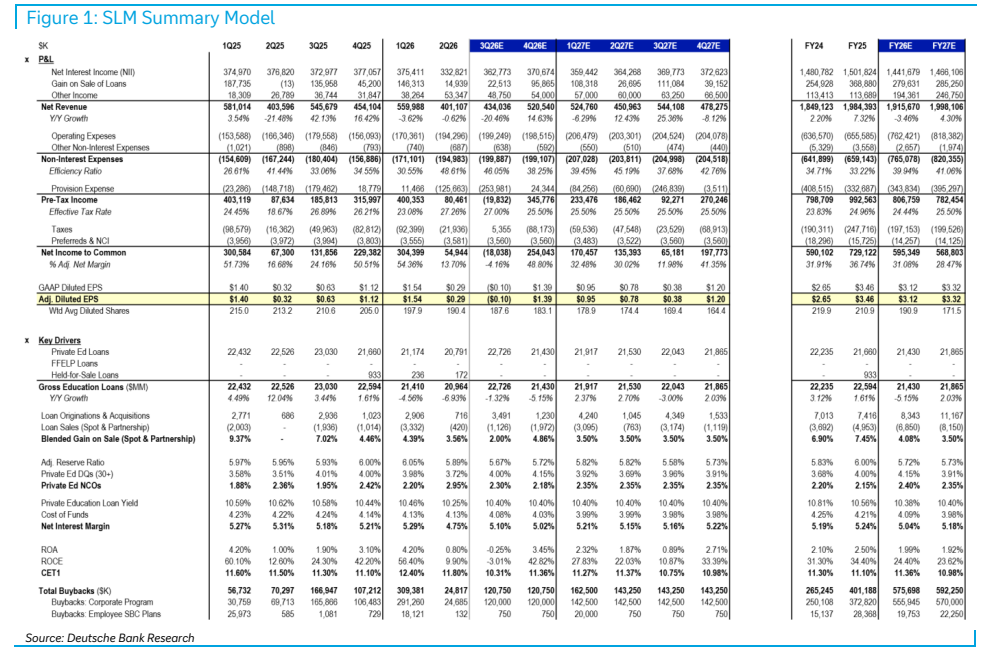
图2. 德银预测对比市场预期 DB预测隐含 sk Ea) 3028 差异 | %差异 oa YY x PBL