瑞银 拐点:9月:物理限制驱动下一波拐点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告指出9月全球电力设备与AI基础设施领域出现关键拐点,物理限制(如电力供应、电网接入、水资源及许可)正成为决定转型需求转化为实际部署的核心因素。 电网设备领域因变压器短缺缓解出现分化,瑞银下调了部分出口导向型中国供应商评级。 AI基础设施正从单纯的需求故事转向系统重构,包括800VDC配电和液冷技术。 此外,人形机器人需求预测上调,但商业化仍面临高成本挑战。 整体而言,资源可用性与供应链韧性已成为能源转型投资的关键考量。
主要观点
- 电网设备短缺缓解导致行业分化,瑞银下调部分中国出口商评级
- AI电力基础设施需求转向系统重构,商业化预计在2026年底至2027年间分阶段推进
- 电力、水资源及许可成为数据中心部署的主要物理约束
- 电池储能系统(BESS)短期风险上升,因电池出货量持续超过安装量
- 瑞银将2026-30年全球人形机器人需求预测每年上调超过70%
- 工业自动化领域,人形机器人商业化路径仍受高成本限制,预计2030年前难现“EV时刻”
- 关键矿产供应风险凸显,印尼镍生产面临水资源和尾矿限制
- 可持续转型投资策略(STIS)年初至今表现优于基准
论述逻辑
- 全球能源转型需求(AI电力、电网升级、机器人) -> 物理基础设施与资源(电力、水、矿产、产能)成为瓶颈 -> 供应链与产能扩张速度决定商业化落地 -> 瑞银根据各环节的物理约束程度与产能释放节奏,对相关行业及供应商进行评级调整与策略分化。
关键展望
- 2027-28年西方电网设备产能释放将改变出口导向型企业的竞争格局
- 人形机器人商业化关键节点在于2026年底的组件产能增加及客户反馈
推荐标的
- 报告未明确给出具体的个股买入/卖出评级列表,仅提及对部分中国电网设备供应商进行了下调
关键图表
图1. 主题表现、估值与情绪总结

图2. 亚太地区转型最佳投资理念表现
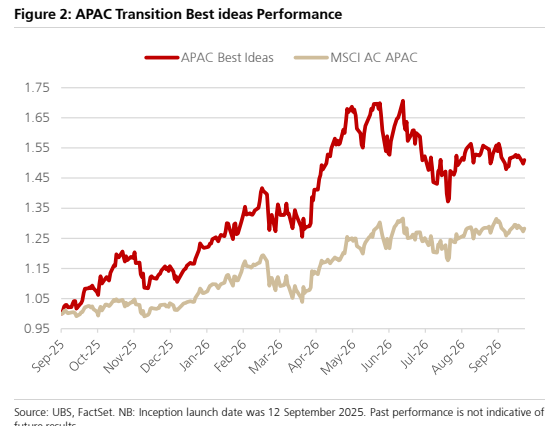
图3. 三年回测的延伸
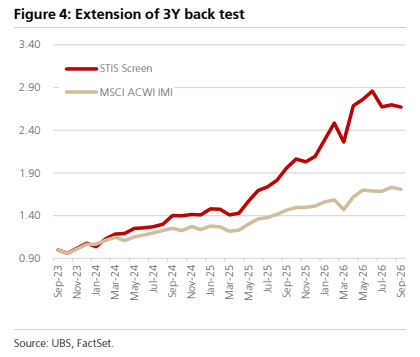
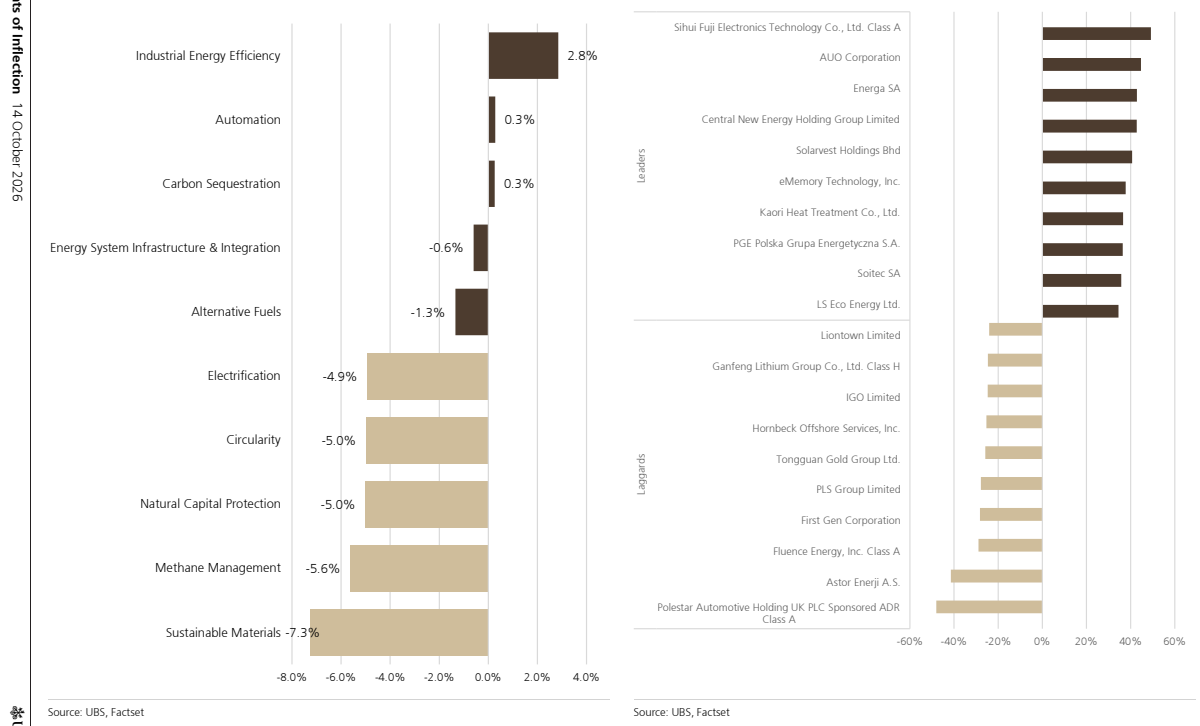
图4. 子主题表现归因 - 年初至今及近一个月

图5. 按加权计算的近一个月前十大领涨与领跌股票

图6. 主题近一个月回报率与 STIS 主题评估得分对比
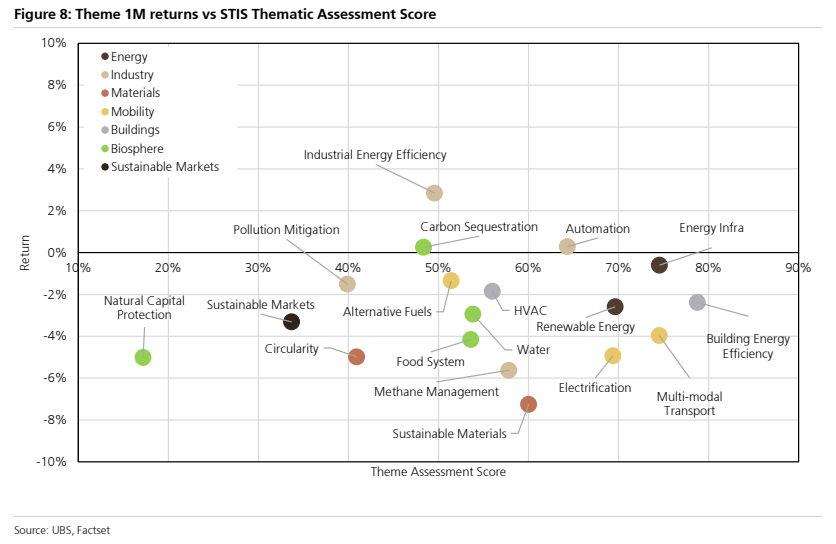
图7. 工业能效
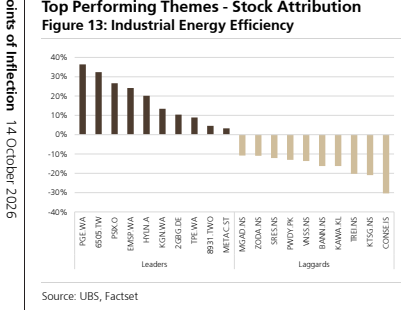
图9. 可持续材料
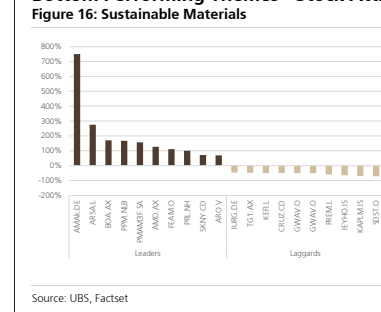
图10. 甲烷管理
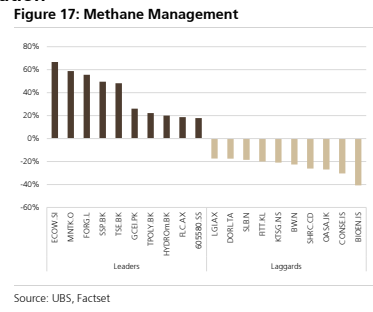
图11. 工业富联 A 股