交银国际 文昊 郑民康 公司研究 事件点评 信义能源(03868):信义能源(3868HK)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
售电量同比下降11%,主要由于日照小时下降6%、限电率提高6个百分点至21%以及部分电站出表。 收入下降而成本刚性导致毛利率同比下降10.0个百分点至51.7%。 尽管如此,期末融资利率降至2.42%,同时收到可再生能源补贴2.0亿元,推动经营现金流同比增长39%至4.3亿元。 公司暂无中国内地新项目投资计划,转而积极扩展海外市场,以0.7亿元收购新西兰服务商87.81%股权,且马来西亚首个100MW光伏电站预计将于年底前并网。 分析师下调2026-28年盈利预测27%/22%/19%,下调目标价至0.99港元,维持中性评级。
主要观点
- 售电量下降受三大因素影响:日照小时下降、限电率上升以及出售电站股权出表。
- 毛利率下滑但融资成本降低:毛利率同比降10个百分点至51.7%,期末融资利率降至2.42%。
- 补贴回收大幅改善现金流:上半年收到可再生能源补贴2.0亿元,经营活动现金流同比大增39%至4.3亿元。
- 暂停内地新增投资转向海外:暂无中国内地投资新项目计划,以0.7亿元收购新西兰公司87.81%股权。
- 马来西亚光伏电站即将并网:首个海外100MW光伏电站预计年底前并网,有望成为新增长点。
- 盈利预测与目标价下调:下调2026-28年盈利预测27%/22%/19%,下调目标价至0.99港元并维持中性评级。
- 派息水平保持稳定:上半年每股股息0.021港元,派息比例48%。
关键展望
- 公司马来西亚首个100MW光伏电站预计将于2026年底前并网。
- 分析师下调目标价至0.99港元,对应5.0%的2026年股息率。
推荐标的
- 信义能源 (3868 HK):评级中性,目标价0.99港元。
关键图表
图1. 图表 1: 业绩概要
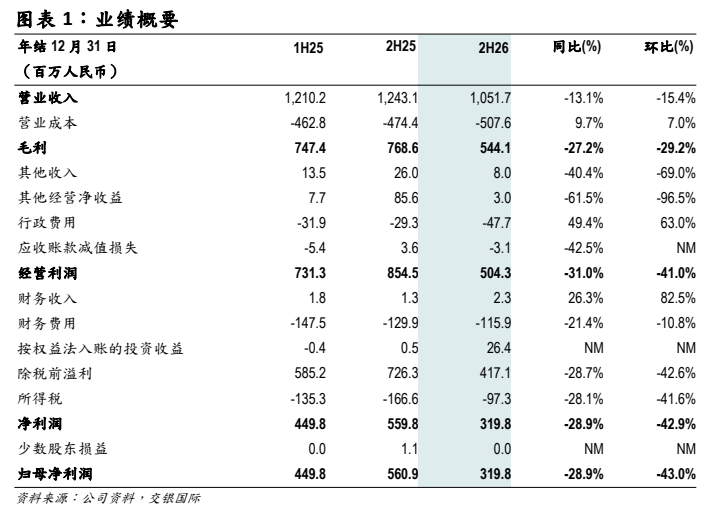
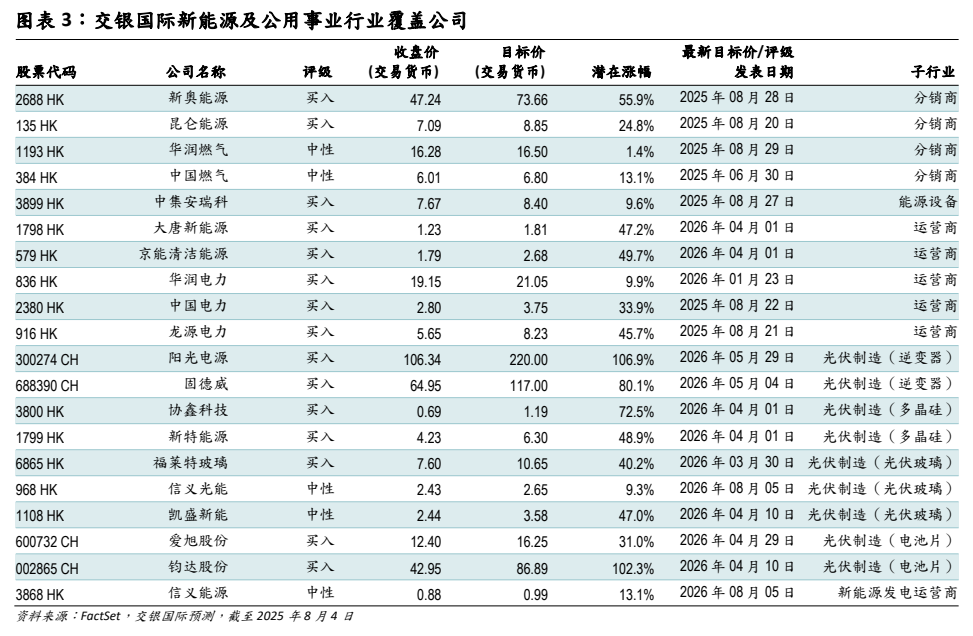
图2. 图表 3: 交银国际新能源及公用事业行业覆盖公司