高盛 PVH(PVH.US):要点来自Calvin Klein 展厅的PVH 管理会议
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
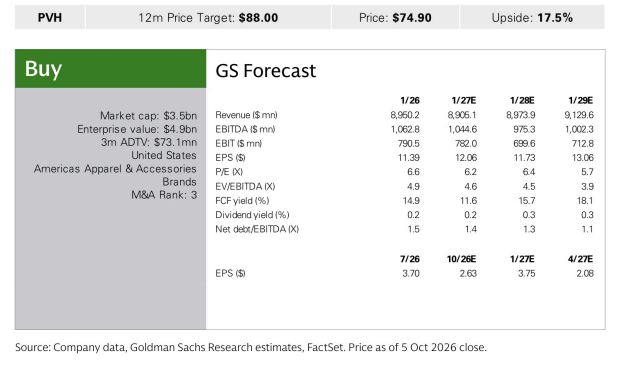
高盛于 2026 年 10 月 6 日参加 PVH 在纽约 Calvin Klein 展厅举办的卖方活动,与 CEO Stefan Larsson、新任 CFO Alexis Rollier 等管理层交流后维持 PVH 买入评级和 $88 的 12 个月目标价(基于 5.25x Q5-Q8)。 管理层基调建设性,称艰难的工作已在后视镜中,战略重心正从 Calvin Klein 强大的全球认知和社交触达转向客户获取、留存与跨品类购买的转化。 新 CFO 的早期优先事项是在支持 Calvin Klein 与 Tommy Hilfiger 品牌长期潜力的同时提升效率与盈利,管理层并将其转型与其在 Sephora 的能力建设经验类比。 面对持续的宏观与运营逆风,管理层点名北美定价能力强于预期、关税缓解成功及关税压力低于此前预期,这些因素支持对 FY27 相对 FY26 更具建设性的看法;促销优化被列为公司最大的价值创造机会之一,有望随时间支撑经营利润扩张。 品类战略以可重复系列为锚,内衣与牛仔约占品牌总收入 ~50%,广义 close-to-body 与 CK Jeans 概念合计约占收入 ~80%,牛仔在消费者认知与收入渗透之间仍存在可观差距。 欧洲消费情绪承压(部分归因于中东冲突),批发是与 DTC 差距最大、预计恢复更慢的环节;自营电商是检验执行的最快渠道,门店改造初期结果令人鼓舞,北美实体零售渗透相对不足。 披露信息显示 PVH 股价为 $74.90,高盛过去 12 个月因投行服务获得报酬并担任其证券的注册做市商。
主要观点
- 高盛团队于 2026 年 10 月 6 日参加 PVH 在纽约 Calvin Klein 展厅举办的卖方活动,出席管理层包括 CEO Stefan Larsson、新任 CFO Alexis Rollier、Calvin Klein 全球品牌总裁 David Savman、全球首席营销官 Jonathan Bottomley 和投资者关系 SVP Pamela Quintiliano;讨论围绕新 CFO 的早期想法与关注领域、Calvin Klein 消费者与品类驱动增长战略、把品牌认知和参与度转化为商业成果、多年期转型进展,以及通过定价权和促销纪律改善盈利的机会。
- 管理层基调建设性,对业务转型表达信心,称艰难的工作已经过去;高盛最大的收获是:在全球认知强劲的背景下日益聚焦转化、通过促销与定价纪律改善盈利的机会,以及管理层讨论的逆风对冲手段(定价权、关税缓解、转型进展)。
- 新任 CFO Rollier 列出早期优先事项:在支持 Calvin Klein 与 Tommy Hilfiger 品牌长期潜力的同时让 PVH 更高效、更盈利;他加入 PVH 的关键理由是品牌力量、提升效率与盈利的机会、以及组织人才质量,管理层还将其当前转型与他此前在 Sephora 主导的类似能力建设工作类比。
- 战略重心从认知转向转化:Calvin Klein 持续受益于强大的全球认知、参与度和社交触达,重心日益放在把消费者兴趣转化为客户获取、留存和跨品类购买上。
- 转型时间表:产品、采购、技术和消费者能力的建设比最初预期更复杂、更耗时,但管理层有信心这些投入将让 PVH 未来更有效地执行战略;库存执行(在正确的地点备齐正确的尺码)被点名为实现更系统、可重复增长的机会。
- 逆风对冲:管理层承认宏观与运营挑战持续,但指出对冲机会包括北美定价能力强于预期、关税缓解努力取得成功、关税压力低于此前预期,这些因素支持对 FY27 相对 FY26 更具建设性的看法;促销优化被列为公司最大的价值创造机会之一,降低促销强度、改善折扣纪律预计随时间支撑经营利润扩张。
- 欧洲表现分化、批发滞后:欧洲消费者情绪承压(部分归因于中东冲突持续),但直营渠道趋势更为积极;批发仍是与 DTC 表现差距最大的领域、预计恢复更慢,管理层同时强调在艰难市场中继续抢份额的机会。
- 增长战略锚定可重复品类系列:Calvin Klein 聚焦在有明确取胜权的规模化品类,尤其是内衣和牛仔;管理层指出牛仔在消费者认知与当前收入渗透之间存在可观差距,功能内衣创新是有吸引力的增长机会;内衣与牛仔约占品牌总收入 ~50%,广义 close-to-body 与 CK Jeans 概念(含针织、衬衫及以牛仔为核心的外套)约占收入 ~80%,战略不依赖时尚爆款,而是围绕核心产品构建可重复系列、增量创新和品类扩张。
- 自营电商是检验执行的最快渠道:管理层指出各地区流量与参与度均在增长,并承认改善通常先出现在直营渠道、再传导至批发伙伴;门店效率机会仍被低估——门店改造初期结果令人鼓舞,北美实体零售渗透相对不足,奥特莱斯作为品牌建设渠道日益重要,Soho 等旗舰店投资带来积极经验,随时间或还有额外战略性实体零售扩张空间。
- 估值与评级:高盛对 PVH 维持买入评级,12 个月目标价 $88,基于 5.25x Q5-Q8;目标价历史表显示最近一次 2026 年 9 月 4 日报告目标价为 $88.00、当日收盘价 $74.33。
- 利益关系披露:披露信息显示高盛过去 12 个月因 PVH 投行服务获得报酬、预期未来 3 个月继续寻求相关报酬,并是其证券的注册做市商(披露标注股价 $74.90)。
论述逻辑
- 事件:高盛参加 2026 年 10 月 6 日 PVH 在纽约 Calvin Klein 展厅的卖方活动 → 与 CEO Stefan Larsson、新任 CFO Alexis Rollier 等交流后确认管理层基调建设性、艰难阶段已经过去 → 新 CFO 早期优先事项是提效增利并支持 Calvin Klein/Tommy Hilfiger 长期潜力,转型经验类比 Sephora → 品牌全球认知与社交触达强劲,重心从认知转向客户获取/留存/跨品类转化;产品、采购、技术、消费者能力建设虽比预期更耗时,但为未来执行打基础,库存执行是可重复增长的抓手 → 面对宏观与关税逆风,北美定价能力强于预期、关税缓解成功且压力低于预期,叠加促销优化被视为最大价值创造机会之一,支持对 FY27 相对 FY26 更建设性的看法 → 区域上欧洲消费情绪承压、批发恢复慢于直营但可抢份额 → 品类上以内衣+牛仔为锚(合计约 ~50% 品牌收入,广义 close-to-body/CK Jeans 约 ~80%),电商为最快验证渠道,门店改造初见成效且北美实体渗透不足 → 结论:维持 PVH 买入评级,$88 12 个月目标价(基于 5.25x Q5-Q8)。
关键展望
- 管理层表示,定价权、关税缓解和转型进展等因素支持对 FY27 相对 FY26 更具建设性的看法,这是报告明确给出的财务展望窗口。
- 降低促销强度、改善折扣纪律预计随时间支撑经营利润扩张;批发预计恢复慢于直营渠道。
- 门店方面,管理层暗示随时间可能有额外的战略性实体零售扩张空间,属于长期方向性表述而非量化目标。
- 评级与目标价时间窗口:买入评级,$88 目标价为 12 个月目标价;报告文本中未提供超出上述内容的其他量化前瞻预测或具体风险数字。
推荐标的
- PVH Corp.(PVH.US):买入(Buy)评级,12 个月目标价 $88,基于 5.25x Q5-Q8;核心理由是管理层聚焦转化、通过促销与定价纪律改善盈利、对 FY27 相对 FY26 更具建设性。
- 评级对比覆盖范围(PDF 披露中列出的 coverage universe):Amer Sports Inc.、Burlington Stores Inc.、Canada Goose Holdings、Capri Holdings、Crocs Inc.、Deckers Outdoor Corp.、FIGS Inc.、Gap Inc.、Kohl's Corp.、Kontoor Brands Inc.、Levi Strauss & Co.、Lululemon Athletica Inc.、Macy's Inc.、Nike Inc.、PVH Corp.、Ralph Lauren Corp.、Ross Stores Inc.、Savers Value Village Inc.、SharkNinja, Inc.、TJX Cos.、Tapestry Inc.、Torrid Holdings Inc.、Under Armour Inc.、Urban Outfitters Inc.、VF Corp.、Victoria's Secret & Co.、Warby Parker Inc.、YETI Holdings;报告中未对上述其他公司给出本篇评级或目标价。
关键图表
图1. PVH 12个月目标价:88.00美元 现价:74.90美元 上行空间:17.5%