国信证券 专题研究报告:我国养老金等中长期资金入市——堵点突破与“长钱长投”机制构建
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出我国养老金等中长期资金是资本市场健康运行的“稳定器”和“压舱石”,推动其入市既能增强市场内在稳定性又能防范金融风险。 国际经验方面,美国401(k)计划赋予参与者广泛投资选择权,基金约60%投资于股票及股票型基金并以长期退休为目标导向;日本GPIF在应对长期低利率环境时逐步增加股票投资比例;挪威GPFG采用10年期滚动考核与偏离度超1%触发调仓的再平衡机制,2020年初权益配置从70.8%短暂降至65.8%后年末回升至72.8%、2023年优化至70.9%。 国内政策已实现从“量”到“质”的系统性改革,2025年1月六部门《实施方案》提出力争大型国有保险公司从2025年起每年新增保费的30%用于投资A股、公募基金持有A股流通市值每年至少增长10%。 成效上,截至2026年二季度末保险资金运用余额达40.8万亿元,股票配置余额4.1万亿元(占比10.4%、连续8季度环比提升),股票+基金合计6.39万亿元(占比16.23%、创历史新高);社保基金现身620家A股前十大流通股东、合计持股市值约5362亿元;基本养老保险基金委托投资规模2026年6月底增至3.42万亿元;公募基金总规模约39.67万亿元,主动权益持股占A股流通市值比例回升至3.7%。 报告同时指出资产配置失衡、考核机制短期化、市场生态不匹配三大结构性矛盾。 展望部分,截至2025年末各类中长期资金合计持有A股流通市值约23万亿元、较2025年初增长约36%,2026年以来社保、年金、保险等合计净买入超6000亿元,并建议从持续优化市场生态、提升中长期资金投资回报、完善长周期考核机制三方面持续发力。
主要观点
- 养老金等中长期资金是资本市场健康运行的“稳定器”和“压舱石”,推动其入市可增强资本市场内在稳定性、有效防范金融风险
- 美国401(k)计划赋予参与者广泛投资选择权,该基金约60%投资于股票及股票型基金,并以长期退休为目标导向实施类似长周期考核机制
- 日本GPIF成立于2001年、为全球规模较大的养老基金之一,在应对长期低利率环境时逐步增加股票投资比例、注重长期资产配置稳定性;挪威GPFG以10年期滚动考核和偏离度超1%触发调仓的再平衡机制展现战略定力,2020年初权益配置从70.8%短暂降至65.8%后年末回升至72.8%,2023年进一步优化至70.9%
- 本土化改造建议:构建“70%核心+30%卫星”混合配置体系(以沪深300指数为核心锚定),建立“3年基础+5年战略”双层评估机制,配套5年期管理人考核并将跟踪误差控制在年化3%以内,落实2025年起国有险企新增保费30%定向投资A股,并以五年为周期分阶段推进改革
- 国内政策实现从“量”到“质”的系统性改革:2012年证监会降低QFII资格要求,2014年起各类中长期资金入市节奏加快,2024年《指导意见》打通社保、保险、理财等入市堵点,2025年《实施方案》及公募基金、国有险企长周期考核规则落地,2026年《证券期货法律适用意见第18号》打通中长期资金参与上市公司定增的合规通道
- 2025年1月六部门《实施方案》量化指标:力争大型国有保险公司从2025年起每年新增保费的30%用于投资A股,公募基金持有A股流通市值每年至少增长10%,并要求公募基金、国有商业保险公司、基本养老保险基金、年金基金等全面建立实施三年以上长周期考核,细化全国社保基金五年以上考核安排
- 保险资金权益配置连续创新高:截至2026年二季度末资金运用余额达40.8万亿元,股票配置余额4.1万亿元(占比10.4%、连续8季度环比提升),股票+基金合计6.39万亿元(占比16.23%、创历史新高),债券配置余额19.9万亿元占比50.5%仍是压舱石,银行存款占比降至7.7%
- 社保基金呈“金融打底、科技进攻”:截至2026年二季度末现身620家A股公司前十大流通股东、合计持股市值约5362亿元,前五大重仓合计约3318亿元、占比超56%;二季度新进255只个股,硬件设备以37只居首、对应市值146.6亿元;2025年收益率13.22%,远超成立以来年化7.62%
- 基本养老保险基金截至2025年末委托投资规模2.98万亿元、2025年投资收益率5.76%,2026年6月底增至3.42万亿元;公募基金截至2026年6月底总规模约39.67万亿元,主动权益基金持股占A股流通市值比例回升至3.7%、超越被动权益基金的3.0%,今年以来公募自购规模76.1亿元,个人养老金基金名录扩容至321只、Y份额合计约285亿元
- 投资端与融资端协同见效:权益类基金规模从2024年8月底6.41万亿元增长到2026年8月底9.06万亿元、同比提升41.48%,互换便利金额超1050亿元、股票回购增持再贷款额度上限近3000亿元、保险资金长期股票投资试点规模超2200亿元;2023年上市公司分红2.26万亿元、现金分红率34.59%、回购2579亿元,截至2025年末全年分红2.53万亿元、同比增长12.1%、现金分红率39.17%,当前沪深300股息率2.81%仍明显高于10年期国债收益率
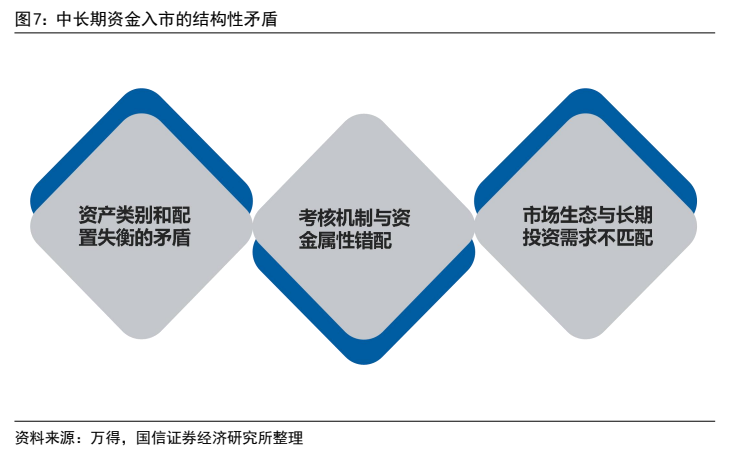
- 报告归纳三大结构性矛盾:资产类别和配置失衡(过度依赖固定收益类资产)、考核机制短期化与资金属性错配、市场生态与长期投资需求不匹配(长期限高信用债券稀缺、优质权益标的缺乏、衍生品与风险管理工具不完善)
- 展望与建议:截至2025年末各类中长期资金合计持有A股流通市值约23万亿元、较2025年初增长约36%,权益类基金规模由2024年末约8.4万亿元增至约11万亿元,2026年以来社保、年金、保险等合计净买入超6000亿元、持有市值较2025年末增长12.5%;建议从持续优化市场生态、提升中长期资金投资回报、完善长周期考核机制(落地、配套风险收益评价与容错、差异化管理)三方面持续发力
论述逻辑
- 养老金等中长期资金是资本市场“稳定器”与“压舱石”,但我国中长期资金长期权益占比偏低、考核重短期收益 → 借鉴国际经验:美国401(k)约60%投资股票及股票型基金并以长期退休为导向,日本GPIF在低利率环境下逐步增配股票,挪威GPFG以10年期滚动考核和偏离度超1%触发的再平衡机制实现权益仓位灵活调整 → 提出本土化改造(“3年基础+5年战略”双层评估、“70%核心+30%卫星”配置、五年分阶段推进)→ 回顾国内政策从2012年QFII松绑到2024年《指导意见》、2025年《实施方案》、2026年18号文的“从量到质”演进,并以数据验证成效(险资运用余额40.8万亿元、股票+基金占比16.23%创新高,社保持仓约5362亿元,基本养老委托投资3.42万亿元,公募规模约39.67万亿元,权益类基金9.06万亿元)→ 由此指出资产配置失衡、考核机制错配、市场生态不匹配三大结构性矛盾 → 制度框架已由“准入松绑”转向“长效机制”构建,最终提出优化市场生态、提升投资回报、完善长周期考核三大建议,推动形成“长钱长投”良性循环
关键展望
- 制度框架已由“准入松绑”转向“长效机制”构建,并在2025-2026年密集落地:考核端三年以上长周期考核先后建立,投资端保险资金权益类资产监管比例上限分档上调、社保基金/养老金/保险资金/公募基金/银行理财被纳入再融资战略投资者范畴,环境端“十五五”规划《纲要》与2026年全国两会《政府工作报告》均要求健全中长期资金入市机制
- 规模验证点:截至2025年末各类中长期资金合计持有A股流通市值约23万亿元、较2025年初增长约36%,权益类基金规模由2024年末约8.4万亿元增至约11万亿元;2026年以来社保、年金、保险等合计净买入超6000亿元、持有市值较2025年末增长12.5%;全国社保基金2025年投资收益率13.22%、为2021年以来最高
- 保险资金是中长期资金主力军:自2023年10月首批试点以来,金融监管总局已先后批复三批长期投资改革试点、合计规模2220亿元,参与主体由最初2家扩展至覆盖9家以上大型寿险公司等;2026年上半年末保险资金运用余额首次突破40万亿元,股票和证券投资基金合计配置余额6.39万亿元、较年初增加6907亿元
- 本土化改革预期:通过五年改革实现长期资金权益配置比例提升、年化波动率下降、机构投资者占比显著增长,最终形成“长钱长投”的良性循环
- 风险提示:二级市场大幅波动风险;资本市场全面深化基础性制度改革推进不及预期的风险;金融监管趋严的风险;创新推进不及预期的风险等
推荐标的
- 本报告为专题政策研究,未给出任何个股评级、目标价或投资建议,报告未明确给出推荐标的
- 正文列示社保基金2026年上半年前五大重仓(属资金持仓披露而非评级推荐):农业银行(1597.07亿元)、工商银行(969.27亿元)、中国人保(402.39亿元)、交通银行(199.66亿元)、京沪高铁(149.74亿元),合计约3318亿元、占比超过56%
- 社保基金二季度新进255只个股,硬件设备以37只高居各行业之首、对应市值146.6亿元,紫金矿业、三环集团、国科微、中控技术等硬科技标的进入新进名单
关键图表
图1. 国际经验所需的本土化改造
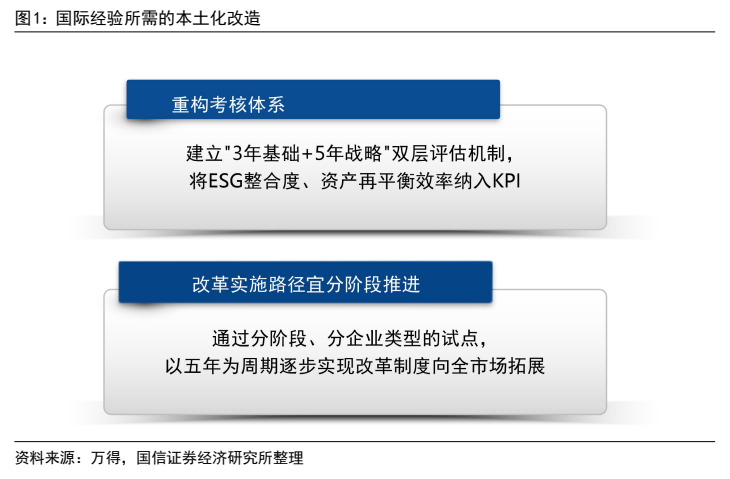
图2. 表 2: 2026 年 Q2 保险资金运用余额情况
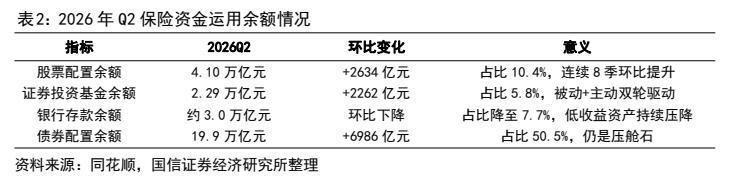
图3. 表 3: 2026 年上半年社保基金持股情况(前五)
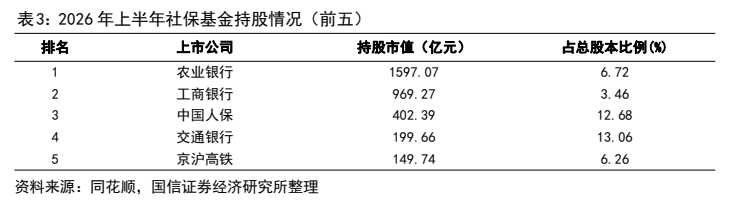
图4. 2022-2026 年上半年基本养老保险基金委托投资情况
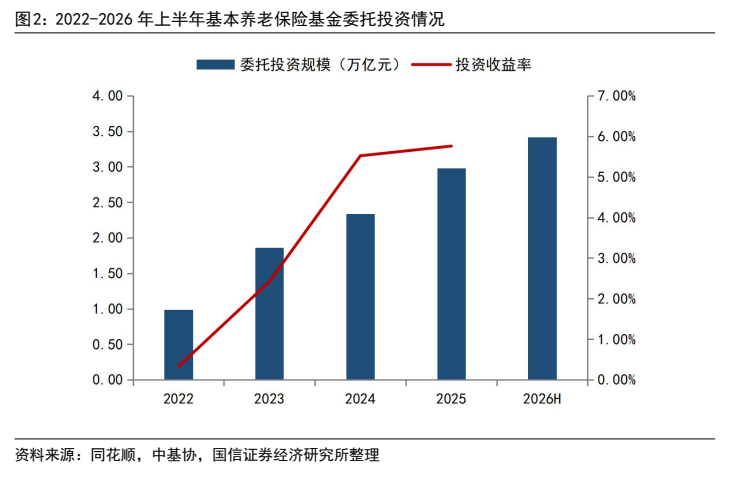
图5. 2021-2026 年上半年公募基金总规模
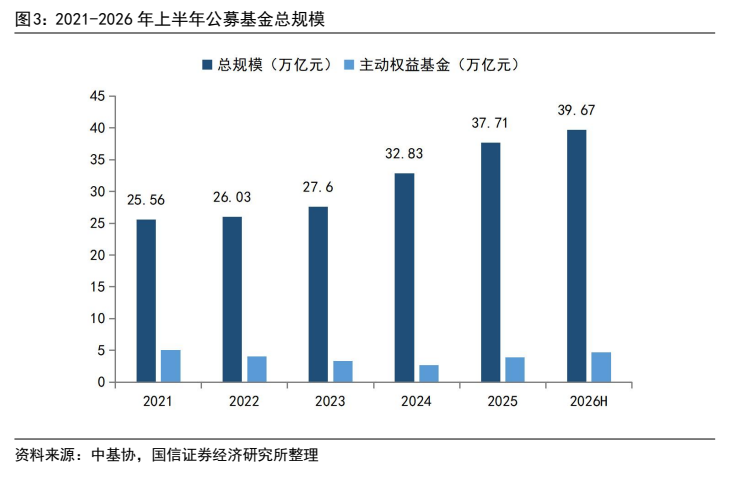
图6. 权益类基金规模变化(2024 年 1 月-2026 年 8 月)
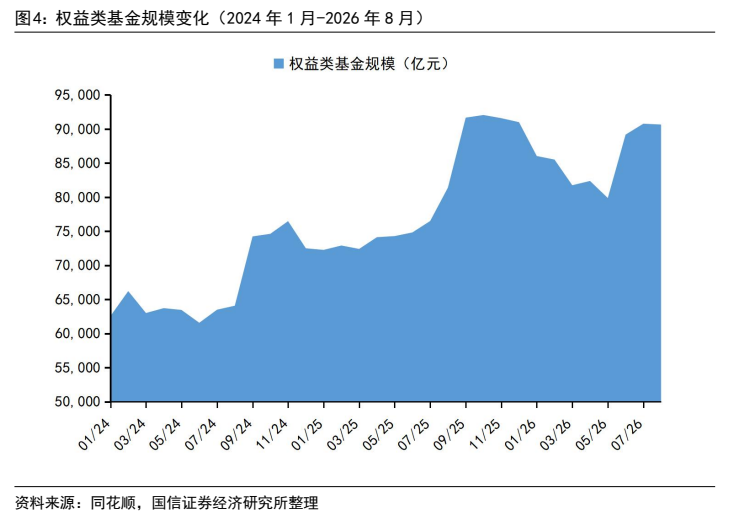
图7. 上市公司分红情况(2014 年-2025 年)
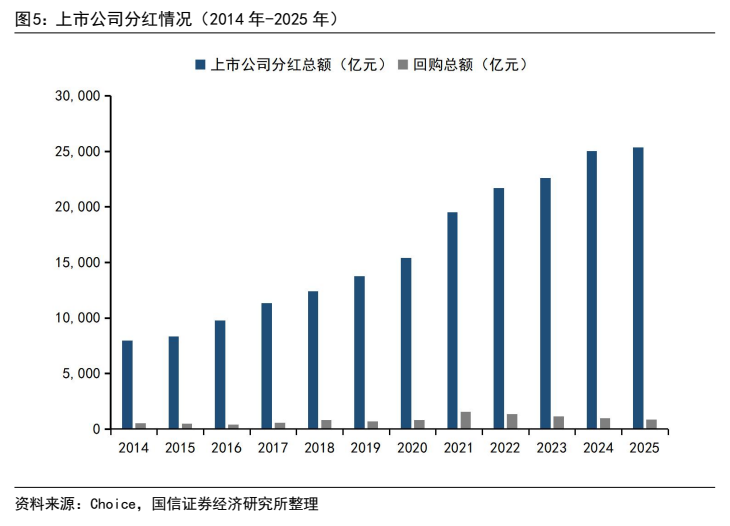
图8. 上市公司现金分红情况(2014 年-2025 年)
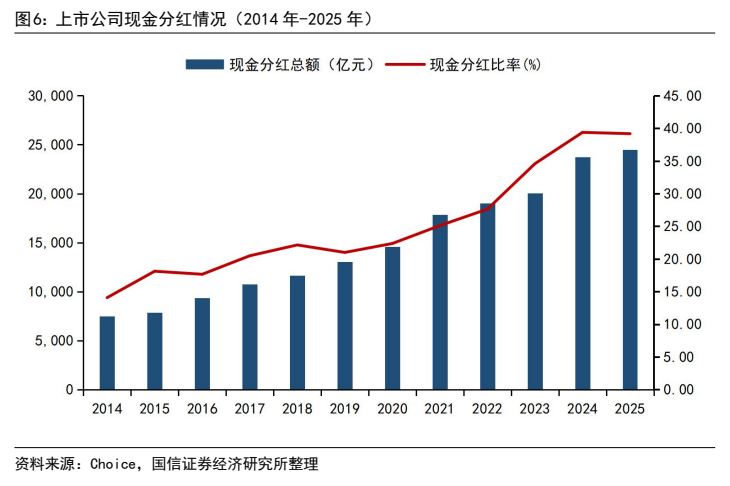
图9. 中长期资金入市的结构性矛盾