长江证券 政府债周报:新增专项债发行进度已超70%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长江证券跟踪指出,截至2026年9月20日,全国新增专项债发行进度已达到71.25%,新增一般债发行进度达77.97%,国债发行进度为69.53%。 发行节奏方面,9月14日-9月20日地方债共发行2029.11亿元(净供给1386亿元),国债净供给3385亿元;9月21日-9月27日地方债披露发行2803.49亿元(预告净供给2045亿元),国债预告净供给为-874亿元。 特殊债置换方面,截至9月20日,第五轮第三批特殊再融资债已披露18862.88亿元,披露规模前三位为江苏、湖南和四川;2026年特殊新增专项债共披露10049.08亿元,江苏、云南和广东规模位居前三。 发行期限上,截至9月20日,2026年地方债累计加权平均发行期限为15.16年,较2025年同期下降0.39年;国债累计加权平均期限为6.98年,同比上升0.29年。
主要观点
- 9月21日-9月27日地方债计划发行规模显著上升,披露发行总额达2803.49亿元。
- 9月14日-9月20日地方债实际发行2029.11亿元,当周地方债净供给1386亿元。
- 截至9月20日,新增专项债发行进度突破70%(达71.25%),新增一般债发行进度为77.97%。
- 国债与一般国债发行进度均接近70%。
- 第五轮第三批特殊再融资债披露达18862.88亿元,下周新增披露166.44亿元。
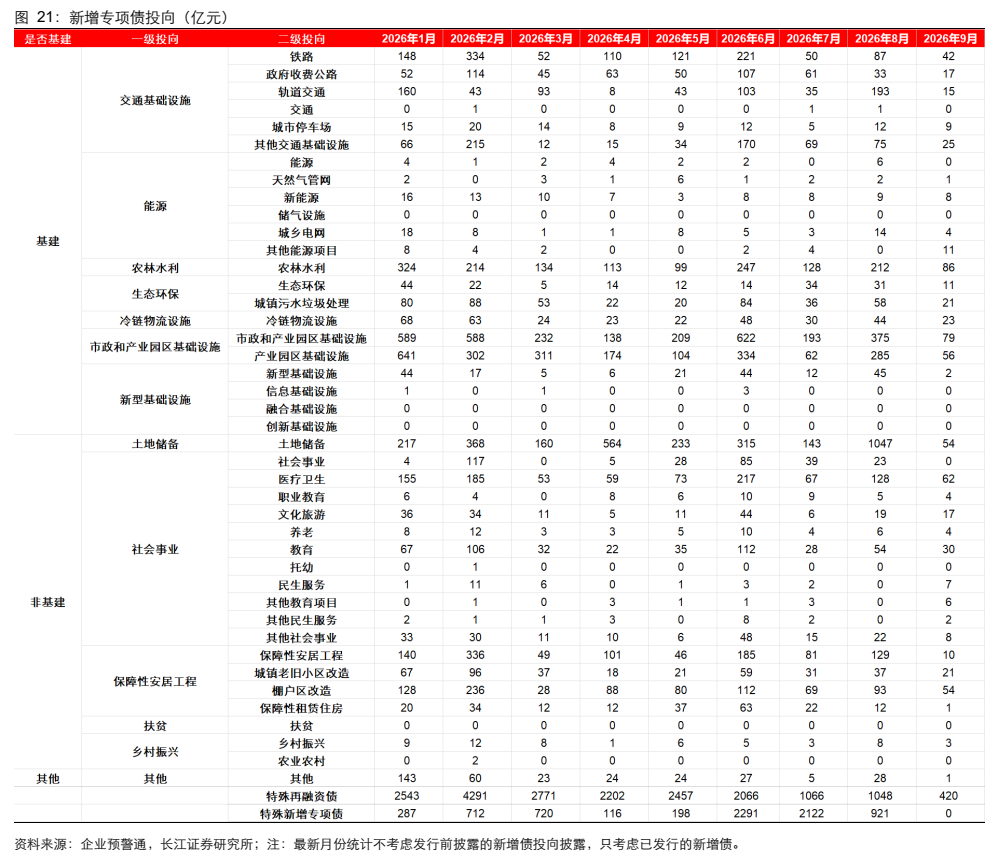
- 2026年特殊新增专项债披露突破万亿元,江苏、云南、广东位居前列。
- 9月全月地方债计划发行规模低于2025年同期,但实际披露发行已超计划。
- 9月21日-9月27日当周国债预告净供给转负至-874亿元。
- 2026年地方债平均发行期限小幅缩短,而国债累计平均发行期限小幅拉长。
论述逻辑
- 通过对各省市地方债发行预告与实际发行数据的跟踪,推导出9月地方债发行节奏正在提速(单周披露发行从2029.11亿元升至2803.49亿元),进而测算出新增专项债进度已达71.25%、新增一般债达77.97%。
- 结合特殊再融资债和特殊新增专项债的披露口径,梳理出存量隐债置换额度落地进度(第五轮第三批已披露18862.88亿元,2026年特殊新增专项债已达10049.08亿元),并结合到期偿付情况测算未来一周地方债净供给保持在2045亿元高位,而国债净供给因偿还量增加转为-874亿元。
关键展望
- 地方债发行计划可能受后续披露不全或变动影响,需关注发行进度调整与数据缺失风险。
- 9月21日-9月27日当周国债到期偿还压力较大,预告净供给将回落至-874亿元。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 8 月地方债计划与实际发行(亿元)
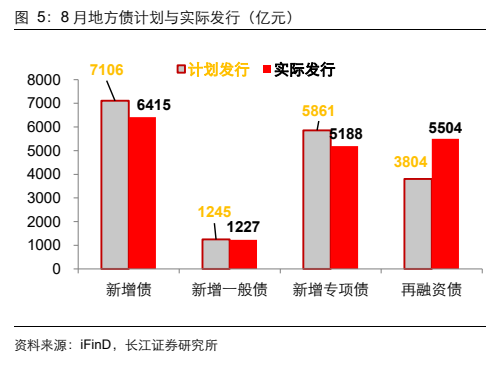
图2. 地方债近月发行计划与实际发行、净融资情况(亿元)
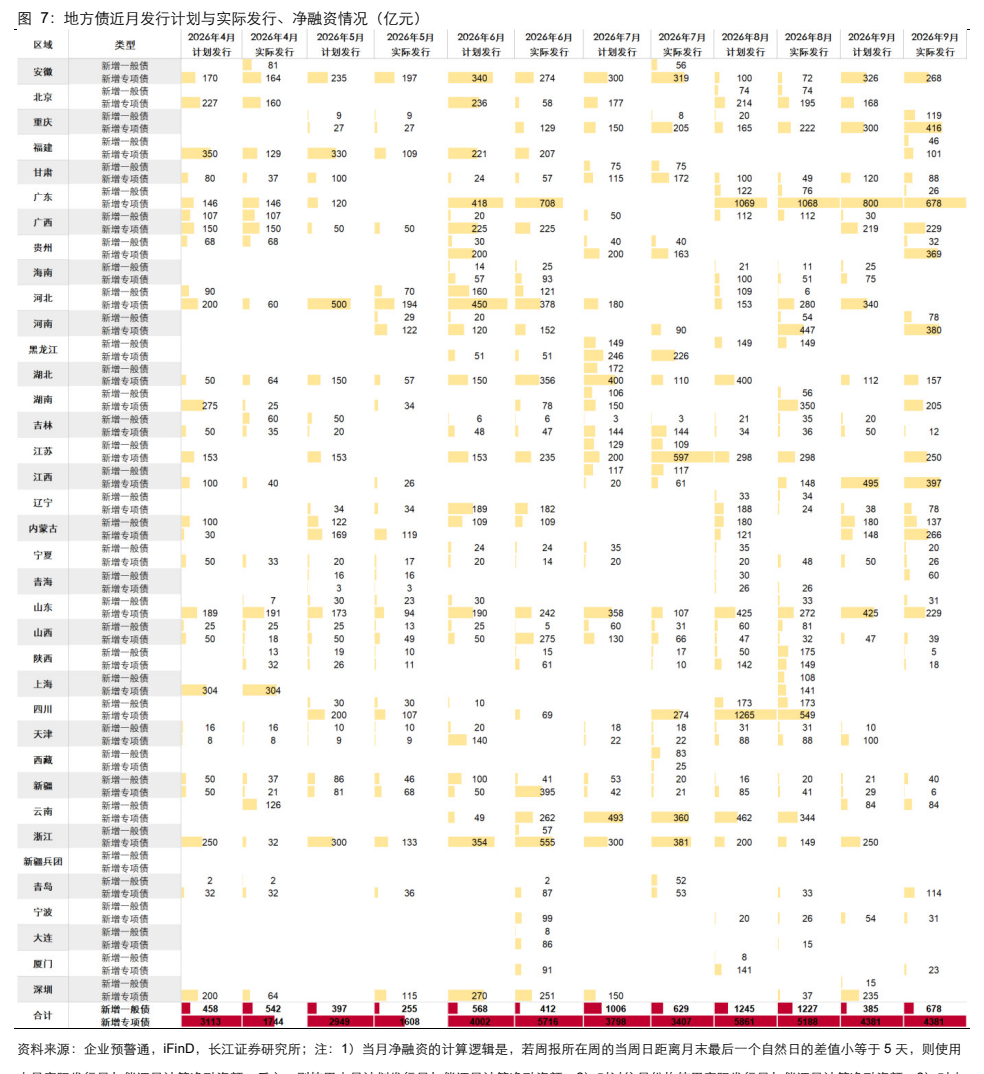
图3. 再融资债减地方债到期:当年累计规模(亿元)
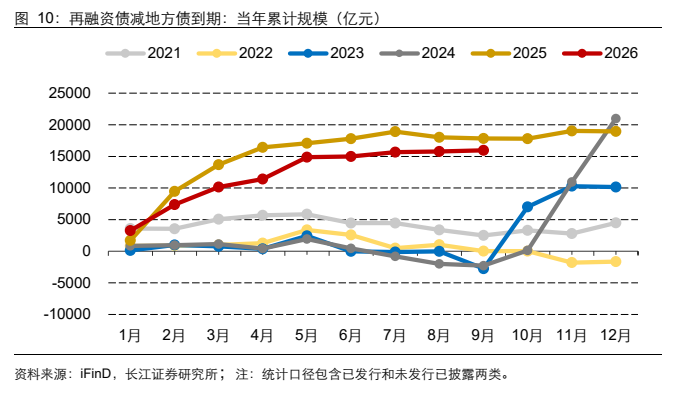
图4. 国债各月加权平均发行期限(年)

图5. 地方债各月加权平均发行期限(年)
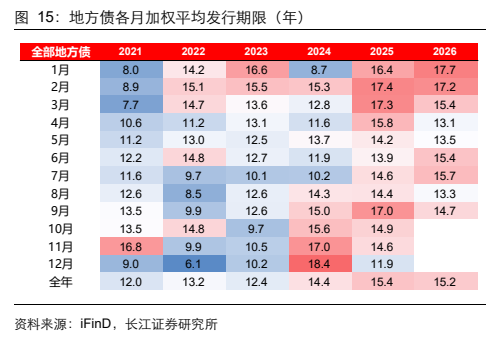
图6. 新增专项债各月加权平均发行期限(年)
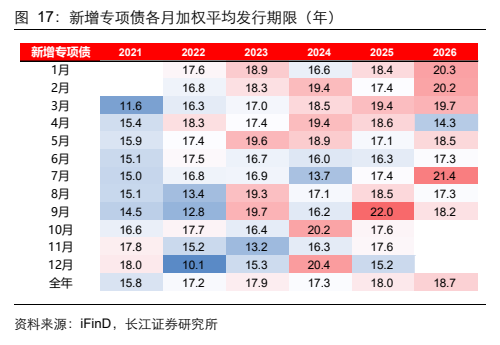
图7. 截至 9 月 20 日特殊再融资债统计(亿元)
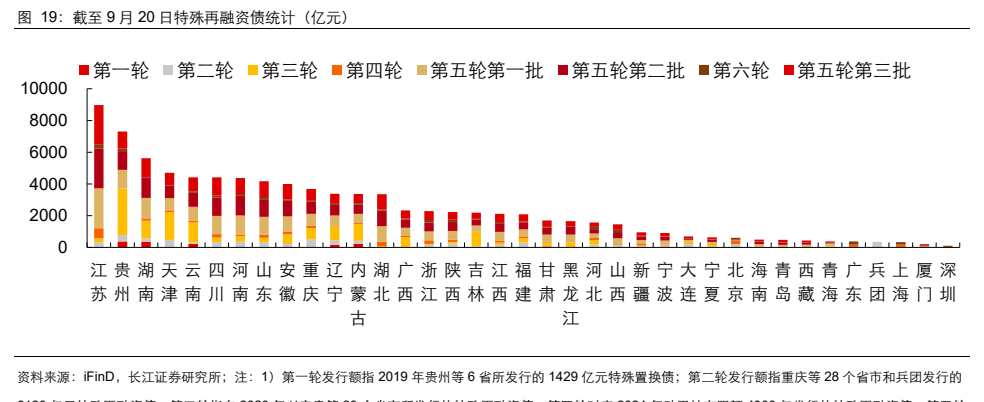
图8. 新增专项债投向(亿元)