汇丰 亚洲科技:覆铜板:对结构性需求和内容增长的新担忧似乎被夸大了
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰针对近期市场对共封装光学(CPO)普及或将侵蚀高端覆铜板(CCL)长期需求的担忧进行了反驳,认为这一悲观论调明显被夸大。 汇丰指出,尽管全面转向CPO在理论上可行,但受制于可靠性、成本与生态系统多重瓶颈,CPO渗透过程将十分渐进;与此同时,GPU/ASIC算力托盘、横向扩展网络以及PCIe Gen6/7的升级将驱动224G铜缆连接与高端CCL用量持续增长,且PCIe Gen 6已推动M6-M7级CCL迁移,CPO架构也将提出更高耐热性(CTE)和抗孔壁断裂等PCB/CCL新要求。 产能方面,尽管预计顶级CCL厂商在FY27/FY28将扩产19%,但下游AI、低轨卫星(LEO)与通用服务器需求稳健,扩产计划均获头部客户产品路线图与订单承诺背书,行业不太可能出现供过于求。 汇丰重申对高端CCL板块的看好,维持台光电(EMC)和台耀(TUC)的“买入”评级,目标价分别为TWD7,995.00和TWD3,000.00。
主要观点
- 市场对CPO侵蚀高端CCL结构性需求和含量增长的担忧被过度放大,汇丰仍坚定看多高端CCL板块。
- 理论上完全转向CPO会引发终端价值担忧,但受可靠性、成本和生态系统挑战限制,CPO采用过程较为缓慢。
- 无论CPO进展如何,算力托盘升级与224G铜缆连接将持续拉动高规格CCL及上游铜与玻纤用量。
- 反驳“母板仅剩低速信号使得M4级CCL即可满足”的观点:PCIe Gen 6已催化M6-M7级迁移,且层数增加带来更高耐热与抗断裂标准。
- 即便顶级厂商在FY27/FY28扩产19%,但在AI、低轨卫星与通用服务器需求及客户承诺支撑下,行业不会走向过剩。
- 维持台光电(EMC)“买入”评级与目标价TWD7,995.00,看好其在多项AI项目及高端CCL解决方案上的领导地位,具备约70%上行空间。
- 汇丰对台光电2027年及2028年的业绩预期显著高于市场共识,2027e营收与净利润分别较一致预期高出13.8%与13.5%。
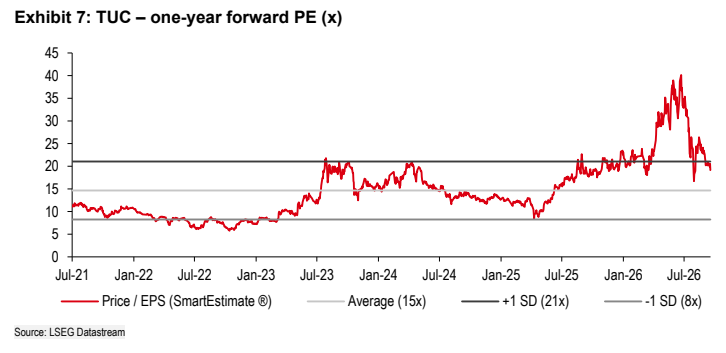
- 维持台耀(TUC)“买入”评级与目标价TWD3,000.00,受益于高端CCL订单与产品组合持续改善。
论述逻辑
- 市场担忧CPO普及导致AI服务器无需M8/M9级高端CCL -> 汇丰论证CPO面临可靠性/成本/生态瓶颈仅能渐进渗透,且224G铜缆与PCIe Gen6/7正驱动算力托盘与高端CCL/玻纤需求持续增长 -> 母板层数提升对CTE耐热及抗断裂提出新规格要求 -> 头部厂商FY27/FY28预计19%的产能扩张由客户产品路线图兜底 -> 推导出供需格局稳固,重申看好EMC与TUC并给予“买入”评级。
关键展望
- 产能增速预期:汇丰测算主要CCL供应商产能扩张同比增速在2026e为12%,2027e与2028e均保持19%。
- 台光电业绩成长展望:汇丰预计2026e/2027e/2028e营收分别为TWD196,251m、TWD388,863m、TWD563,787m,稀释EPS分别为TWD115.46、TWD266.44、TWD403.98。
- 台耀业绩成长展望:汇丰预计2026e/2027e/2028e营收分别为TWD61,636m、TWD116,132m、TWD182,636m,稀释EPS分别为TWD40.20、TWD100.07、TWD162.82。
- 台光电核心下行风险:AI需求增长放缓、AI项目规格潜在降级、主要智能手机客户设计变更以及市场份额流失。
推荐标的
- 台光电(EMC / 2383 TT):维持“买入”评级,目标价TWD7,995.00(对应现价TWD4,695.00约70%上行空间)。基于2027e EPS TWD266.44给予30倍PE估值,理由是其在多项AI项目与高端CCL方案中的领先地位,并具备产能扩张与原材料采购保障。
- 台耀(TUC / 6274 TT / 6274.TWO):维持“买入”评级,目标价TWD3,000.00(现价TWD1,320.00)。公司持续受益于高端CCL订单放量及产品组合优化。
关键图表
图1. CCL供应商产能扩张
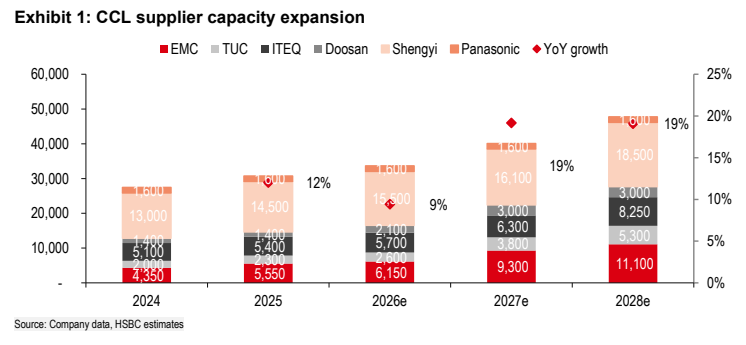
图2. EMC——汇丰预测及与市场预期对比

图3. EMC——损益表
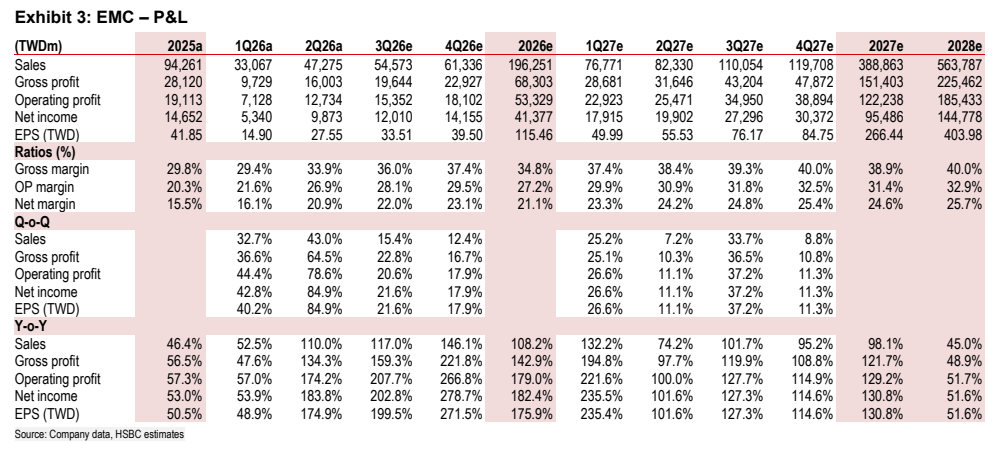
图4. TUC——损益表

图5. TUC——未来一年远期市盈率