美国银行:全球存储芯片技术:美光业绩对亚洲存储芯片制造商的启示
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美光5月季度业绩及指引乐观,BofA认为存储超级周期可能延续至2027年甚至2030年。美光5月季度营收创纪录达410亿美元(同比+346%),毛利率85%,营业利润率81%,并给出8月季度营收指引500亿美元(环比+21%)。BofA上调2026-2028年全球DRAM/NAND销售预测2-4%,预计2026年DRAM营收同比+316%,NAND营收同比+295%。长期协议(LTA)增加使行业周期减弱、盈利性提升,但新晶圆厂建设困难、产能扩张有限。韩国6月前20天半导体出口同比+188%,DRAM现货价格连续五周上涨20%,NAND现货下跌5%。
主要观点
- 美光5月季度营收410亿美元(同比+346%),8月季度指引500亿美元(环比+21%),年化营收约2000亿美元,对应存储行业市场规模约1万亿美元。
- 美光5月季度毛利率85%,营业利润率81%,管理层预计高利润率将持续。
- DRAM ASP在5月季度环比上升低60%区间,NAND ASP环比上升中80%区间。
- DRAM和NAND营业利润率在5月季度分别达81%和78%,均创历史新高。
- 超级周期或芯片短缺可能持续至2027年甚至2030年。
- 与大型科技公司和OEM的长期协议(LTA)增加,使行业周期减弱、盈利性提升,类似台湾代工模式。
- 新建晶圆厂困难:建设成本高、地方政府监管、电力/水供应问题。
- 2028年晶圆产能扩张有限:旧厂升级需要大量洁净室、制造周期延长、设备尺寸增大、先进芯片良率低、HBM与常规DRAM trade-off高。
- 尽管资本支出较正常周期翻倍以上,自由现金流仍显著增加。
- 美光提及HBM4销售额已达10亿美元;全球新晶圆厂建设/运营包括美国(博伊西、纽约、弗吉尼亚)、台湾(铜锣)、新加坡和日本;以及大量EUV订单。
- 所有主要亚洲存储芯片制造商均认同美光的乐观观点。
- BofA上调2026-2028年全球DRAM/NAND销售预测2-4%,主要基于2Q26 ASP强劲(抵消LTA导致的3Q/2H ASP疲软)以及2H26和2027-28年出货量小幅增长。
- 韩国6月前20天半导体出口255亿美元(环比+16%),同比+188%,连续五个月三位数增长。
- DRAM现货价格连续五周上涨20%,NAND现货下跌5%。
- 美光和其他大型存储芯片制造商越来越多使用LTA固定ASP,芯片生产更偏向高端(HBM、SOCAMM、LPDDR5),避免价格竞争。
- 南亚科技DRAM销售仍主要基于月度/季度协商ASP,LTA敞口很低。
论述逻辑
美光5月季度业绩超预期(营收410亿美元,毛利率85%)→ 指引8月季度营收500亿美元(环比+21%)→ 验证存储超级周期持续 → 行业趋势:LTA增加使周期减弱、盈利提升;新厂建设困难限制产能;资本支出翻倍但FCF增长 → BofA上调全球存储销售预测2-4% → 韩国出口和DRAM现货价格进一步确认需求强劲 → 结论:存储芯片制造商面临有利供需格局,价格竞争风险低。
关键展望
- 超级周期可能持续至2027年甚至2030年。
- 2H26和2027年出货量增长可能更高,但BofA预计仍低于20% YoY。
- 美光8月季度营收指引500亿美元,年化约2000亿美元,隐含存储行业市场规模约1万亿美元。
- 报告未明确给出未来价格或评级变化的时间窗口。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 全球内存预测
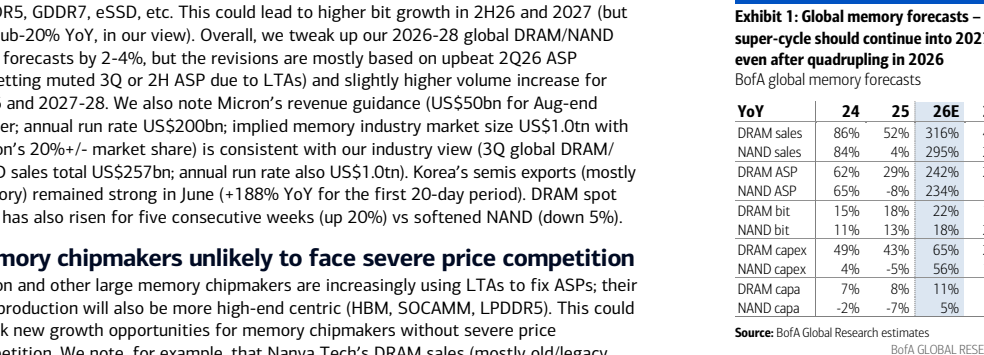
图2. DDR5和DDR4价格上涨
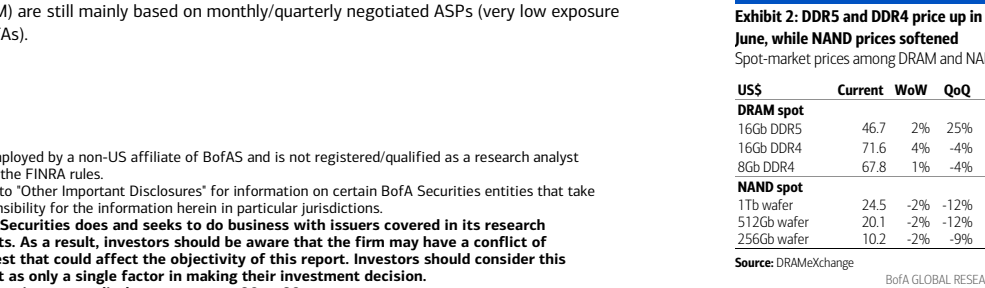
图3. 五月季度销售额创历史新高(410亿美元;同比增长346%);管理层
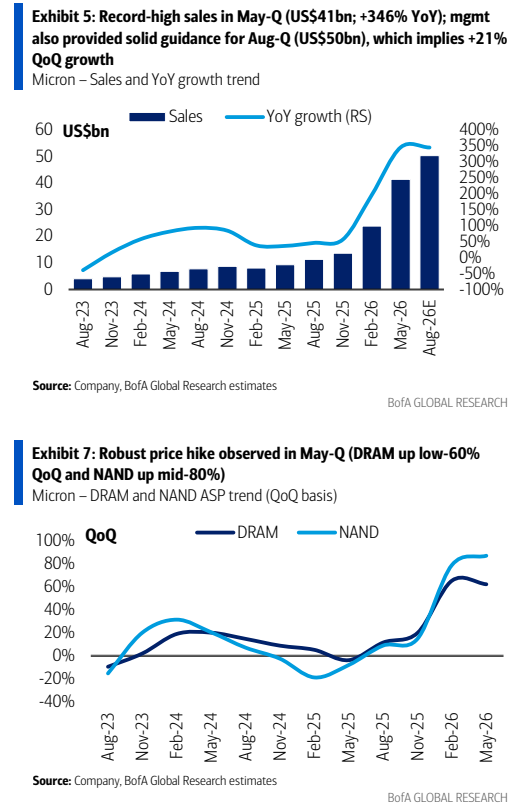
图4. 五月季度利润率显著提升(毛利率85%,营业利润率
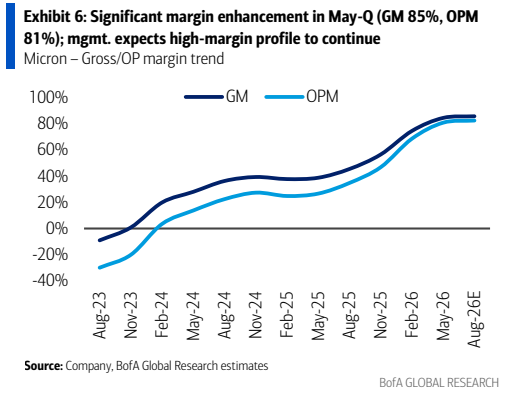
图5. 五月季度观察到强劲的价格上涨(DRAM上涨约60%以上)
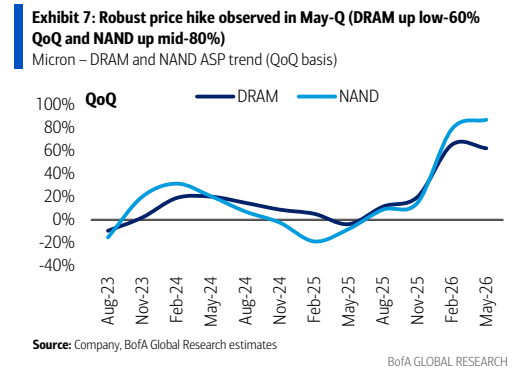
图6. 五月季度利润率创历史新高(DRAM 81%,NAND 78%)
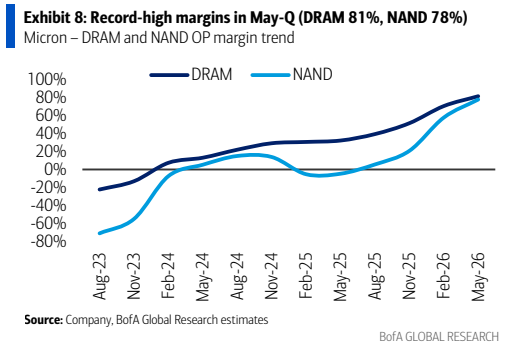
图7. 服务器——尤其是使用HBM的AI系统——现在占DRAM总需求的一半以上,主要由于每系统内存增加 全球DRAM需求按应用划分
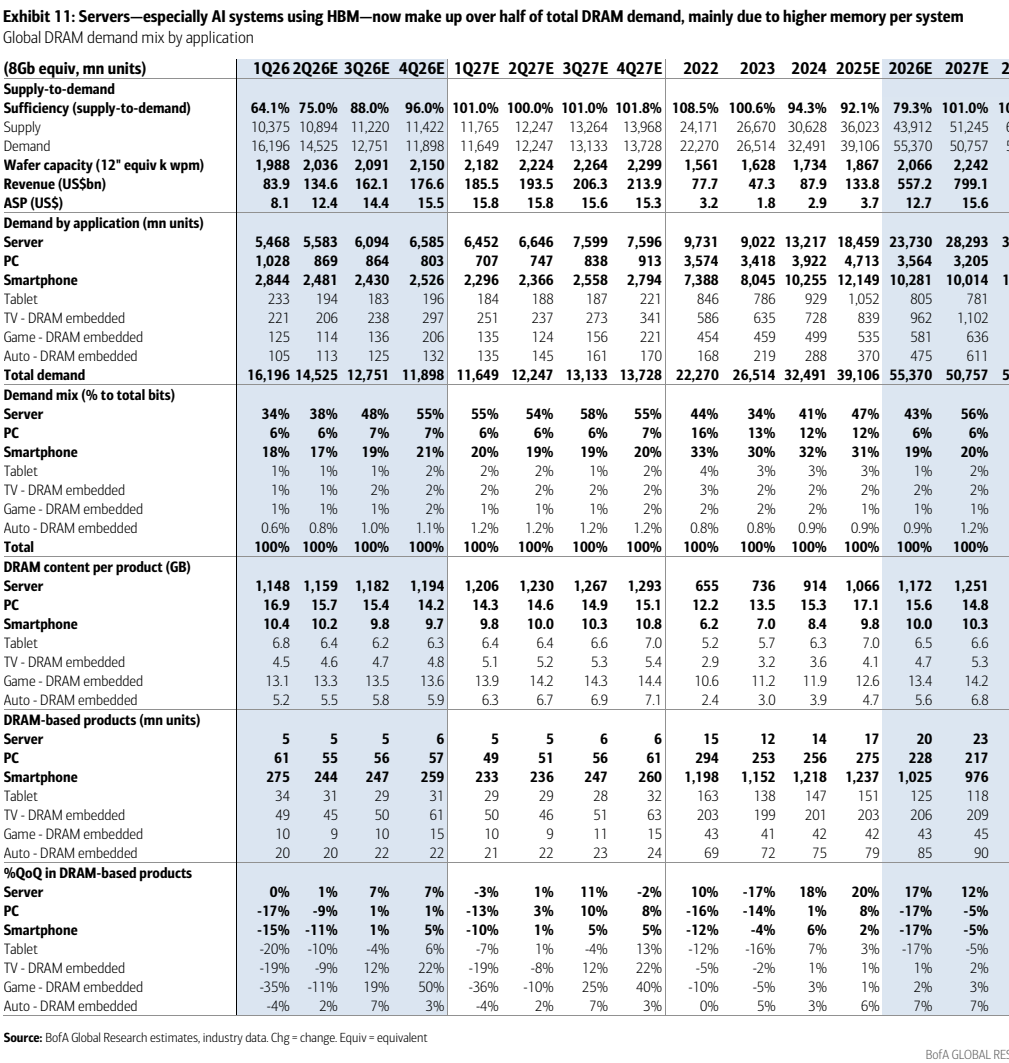
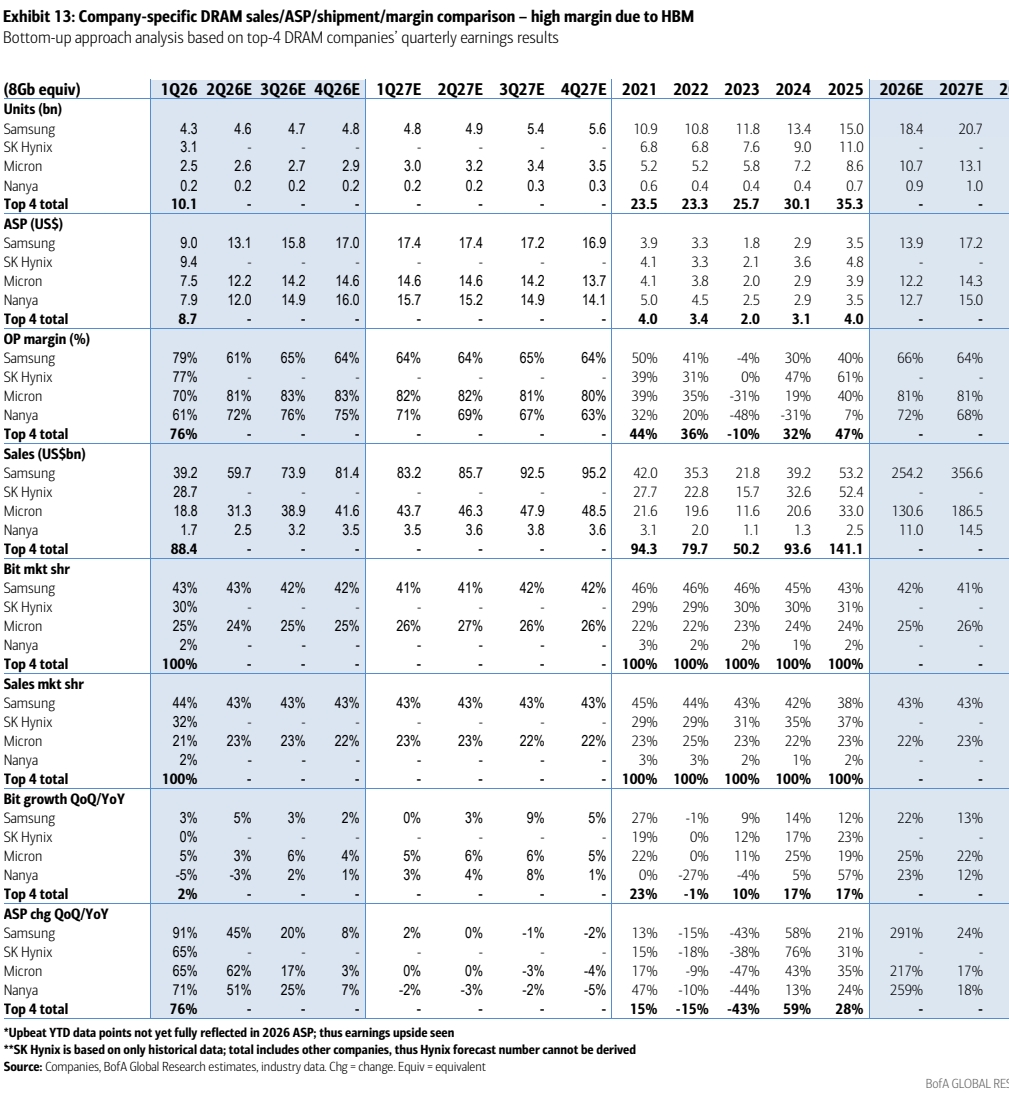
图8. 各公司DRAM销售额/平均售价/出货量/利润率比较——由于HBM导致高利润率 基于前四大DRAM公司季度财报的自下而上分析