瑞银:美光科技(MU US)——持续的内存涨价带来盈利惊喜,重申买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在2026年6月25日发布报告,维持美光科技(MU US)的买入评级,并将目标价从1100美元大幅上调至1700美元,较当前股价1048.51美元有62.1%的上行空间。报告基于FY3Q26强劲的盈利表现:营收达415亿美元(环比+74%,同比+346%),营业利润337亿美元(环比+105%,同比+1253%),均超瑞银和彭博一致预期。DRAM和NAND价格环比分别上涨62%和86%,远超预期的45%和35%。瑞银认为,AI工厂建设、产能扩张放缓以及技术迁移效率低下将持续推动内存短缺,预计FY4Q26营业利润将达420亿美元(环比+24%),2027财年营业利润2173亿美元(同比+121%)。此外,HBM价格回升和代理型AI驱动的通用服务器需求增长是核心催化剂。瑞银将2026/27/28财年营业利润预测上调19%/30%/35%,并基于FY28 BVPS和3.8倍目标市净率得出新目标价。
主要观点
- FY3Q26盈利超预期:营收415亿美元(超瑞银预期17%,超一致预期14%),营业利润337亿美元(超瑞银预期24%,超一致预期19%),主要得益于DRAM和NAND价格环比上涨62%和86%(瑞银预期45%和35%)。
- NAND利润率大幅改善:NAND利润率从FY1Q26的20%跃升至75%,得益于新应用(如上下文内存存储CMS)和通用服务器及云存储的eSSD需求激增。
- DRAM供需持续错配:代理型AI的普及推动通用服务器和移动SO-CAMM2需求,导致DRAM ASP强劲增长。公司指出,20%的DRAM和三分之一的NAND收入已纳入战略合作协议(SCA),最终将影响超过50%的收入。
- 内存短缺将持续:瑞银认为,AI工厂建设、产能扩张放缓以及技术迁移和资本支出效率低下将继续推高DRAM和NAND价格,预计FY4Q26营业利润达420亿美元(环比+24%),营收510亿美元(环比+24%)。
- HBM价格回升是关键:HBM相对普通DRAM的溢价正在缩小,但瑞银预计内存厂商将提高HBM3E 12-high价格,HBM4的40-50%溢价将支撑FY27 ASP上涨35%,推动营业利润达2173亿美元(同比+121%),营收2650亿美元(同比+103%)。
- 代理型AI和CSP资本支出驱动需求:瑞银认为当前内存周期类似1990-95年超级周期,代理型AI预计推动2026/27年通用服务器出货量增长20%/21%。AI还拓宽了HBM以外的内存需求,2026年前四大CSP资本支出达6430亿美元(同比+71%)。AI数据中心中,AI与通用服务器比例将从4-8:1转向1:1,利好通用服务器和内存厂商。
- SO-CAMM2标准推广:由NVIDIA Vera CPU引领的SO-CAMM2将扩展到其他ARM CPU,支撑DRAM ASP。
- 重申买入,目标价上调至1700美元:基于更强的内存定价,瑞银上调2026/27/28财年营业利润19%/30%/35%。参考期滚动至FY28 BVPS以反映SCA带来的更稳定长期盈利,应用3.8倍目标市净率,隐含2027/28财年PE分别为10倍和9倍。
- 中国内存厂商竞争风险有限:尽管存在潜在竞争,但受限于先进设备获取和技术迁移,风险可控。
论述逻辑
瑞银从FY3Q26实际业绩超预期出发,指出DRAM和NAND价格涨幅远超预期,尤其是NAND利润率从20%跃升至75%,验证了内存短缺的持续性。随后,报告分析短缺的三大驱动因素:AI工厂建设、产能扩张放缓、技术迁移低效,并强调HBM价格回升将进一步加强增长。需求端,代理型AI和CSP资本支出激增(2026年前四家CSP资本支出6430亿美元,同比+71%)推动通用服务器和内存需求,AI与通用服务器比例从4-8:1转向1:1,SO-CAMM2标准推广进一步支撑ASP。基于这些因素,瑞银上调盈利预测,并通过滚动参考期至FY28 BVPS和3.8倍目标市净率,得出新目标价1700美元。
关键展望
- 瑞银预计FY4Q26营业利润达420亿美元(环比+24%),营收510亿美元(环比+24%)。
- 2027财年营业利润预计2173亿美元(同比+121%),营收2650亿美元(同比+103%)。
- HBM4的40-50%溢价预计支撑FY27 ASP上涨35%。
- 代理型AI预计推动2026/27年通用服务器出货量增长20%/21%。
- 前四大CSP 2026年资本支出预计达6430亿美元(同比+71%)。
- 风险包括中国内存厂商竞争,但瑞银认为影响有限。
推荐标的
- 美光科技(MU US):评级买入,目标价1700美元(此前1100美元),当前股价1048.51美元(2026年6月24日收盘),上行空间62.1%。理由:持续的内存涨价带来盈利惊喜,AI和CSP资本支出驱动需求,HBM价格回升,SCA稳定长期盈利。
关键图表
图1. FY3Q26业绩回顾

图2. 预测调整

图3. 我们预计H
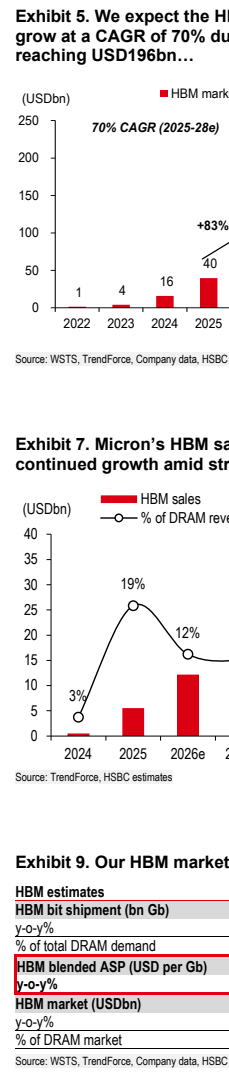
图4. 图表

图5. 我们的HBM市场预测
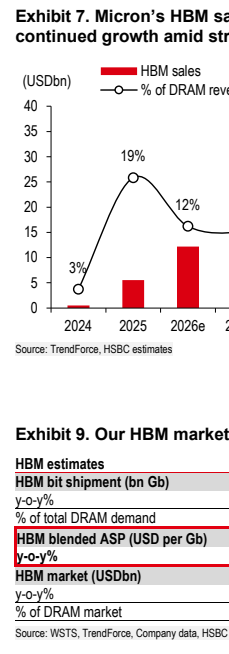
图6. 季度HBM市场份额

图7. 我们的HBM市场预测
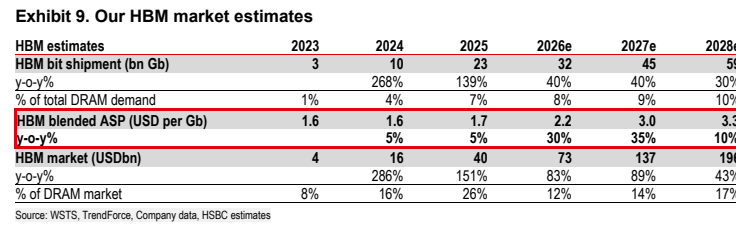
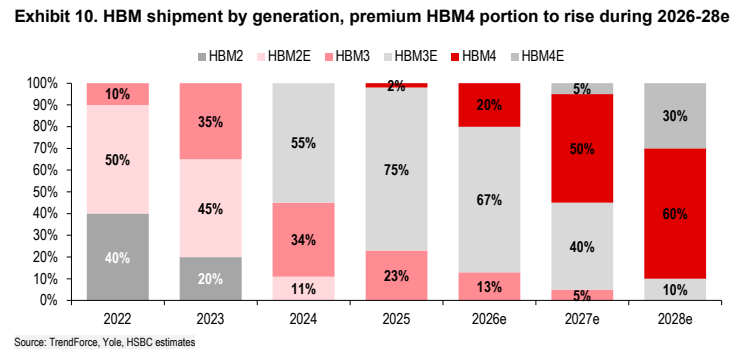
图8. 按世代划分的HBM出货量,2026-28年高端HBM4占比将上升