摩根士丹利 26年第三季度汽车经销商前瞻:暗流涌动,将AN下调至等配,GPI下调至减持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利发布2026年第三季度汽车经销商行业前瞻,指出行业正面临盈利修正、利率与油价高企以及监管与技术变革的多重压力。 受AutoNation在Laguna会议上的盈利预警影响,分析师下调了经销商群体的盈利预期,平均下调3Q/FY27每股收益(EPS)约7%/5%,并下调了平均目标价约18%。 报告强调消费者对新车价格敏感度上升及选择性服务需求延后,导致高利润率的零部件与服务(P&S)业务增长放缓。 基于执行风险与行业逆风,分析师将AutoNation(AN)评级从超配下调至等配,将Group 1 Automotive(GPI)从等配下调至减持。
主要观点
- AutoNation发布三季度预警,引发对消费者韧性的担忧,导致经销商群体面临盈利下行风险。
- 预计新车毛利(New GPU)将环比下降约10%,主要受定价让步以维持份额及消费者负担能力压力影响。
- 零部件与服务(P&S)业务增长放缓,消费者开始推迟选择性维修服务。
- 金融与保险(CFS)业务受产品附加率下降影响,每单位利润环比面临50-100美元的逆风。
- FTC监管执法与代理式AI(Agentic AI)可能增加价格透明度,从而压缩经销商利润空间。
- 摩根士丹利下调了经销商群体的EPS预期,平均下调幅度为3Q/FY27约7%/5%。
论述逻辑
- 宏观环境恶化(利率/油价/消费者负担能力)与监管压力(FTC)导致新车毛利下降 -> 消费者推迟服务导致高利润的P&S业务增长放缓 -> 整体毛利下降导致SG&A杠杆效应减弱 -> 盈利预期下调 -> 评级下调与目标价削减。
关键展望
- 分析师认为需要看到新车毛利稳定、P&S业务恢复中单位数(MSD%)增长以及宏观环境改善,才会重新转为建设性态度。
推荐标的
- AutoNation (AN.N): 评级下调至等配(Equal-weight),目标价从250美元下调至175美元。
- Group 1 Automotive (GPI.N): 评级下调至减持(Underweight),目标价从300美元下调至232美元。
- Asbury Automotive Group (ABG.N): 目标价从230美元下调至184美元。
- Lithia Motors (LAD.N): 目标价从358美元下调至310美元。
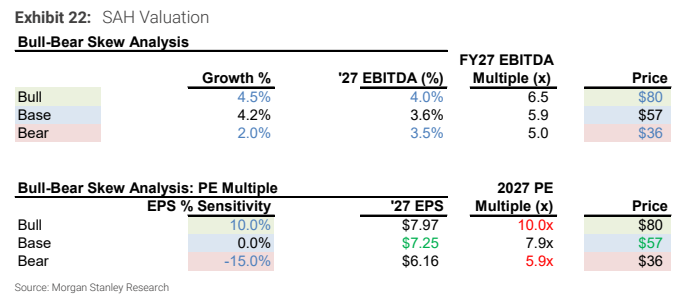
- Sonic Automotive (SAH.N): 目标价从72美元下调至57美元。
- Carvana (CVNA.N): 分析师表示更偏好CVNA,因其垂直整合模式在价格与执行驱动的市场中更具优势。
关键图表
图1. 前瞻市盈率倍数:汽车经销商交易水平低于历史均值
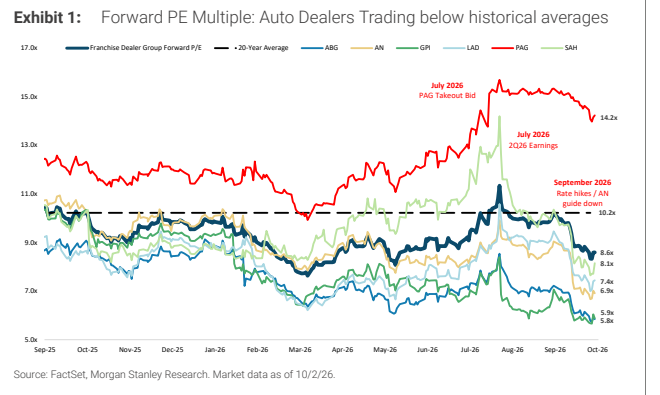
图2. 美国覆盖排名
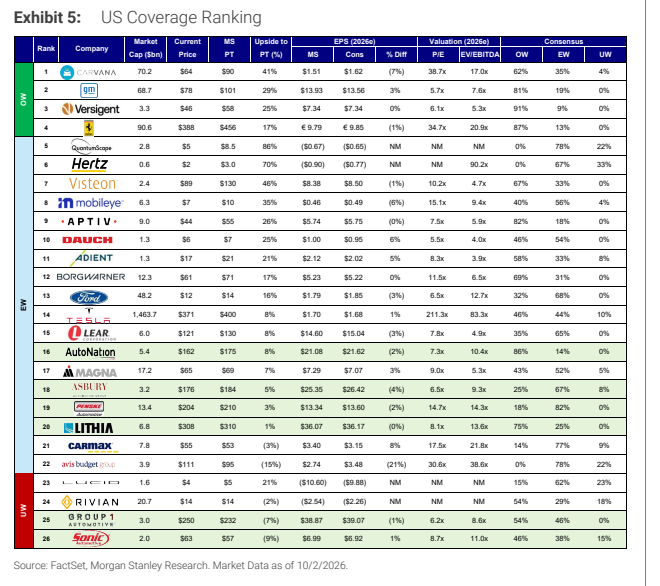
图3. 五个I(The 5 Is)

图4. ABG盈利预测调整及MSe与市场一致预期对比
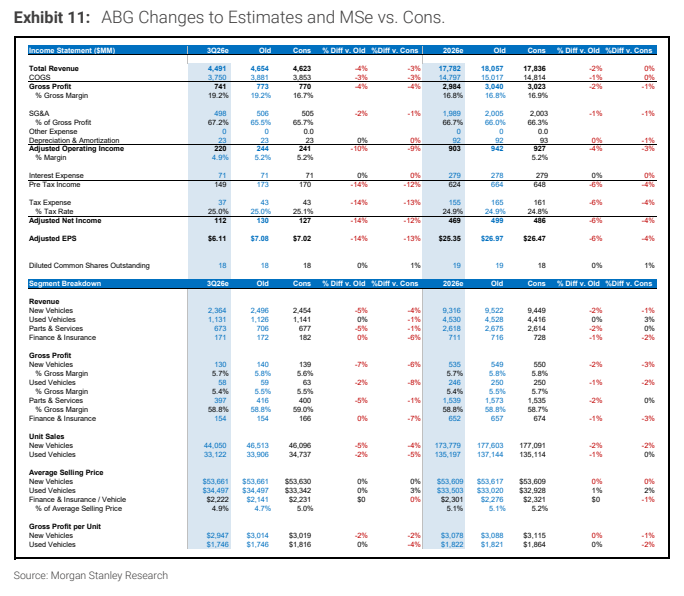
图5. ABG估值
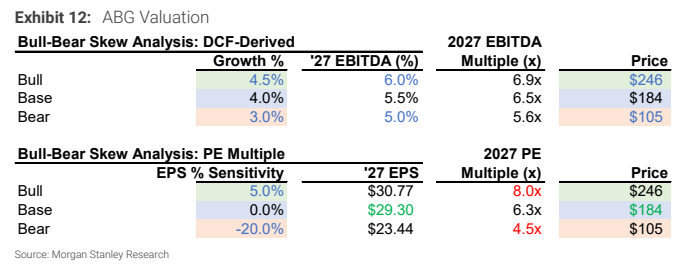
图6. AN盈利预测调整及MSe与市场一致预期对比
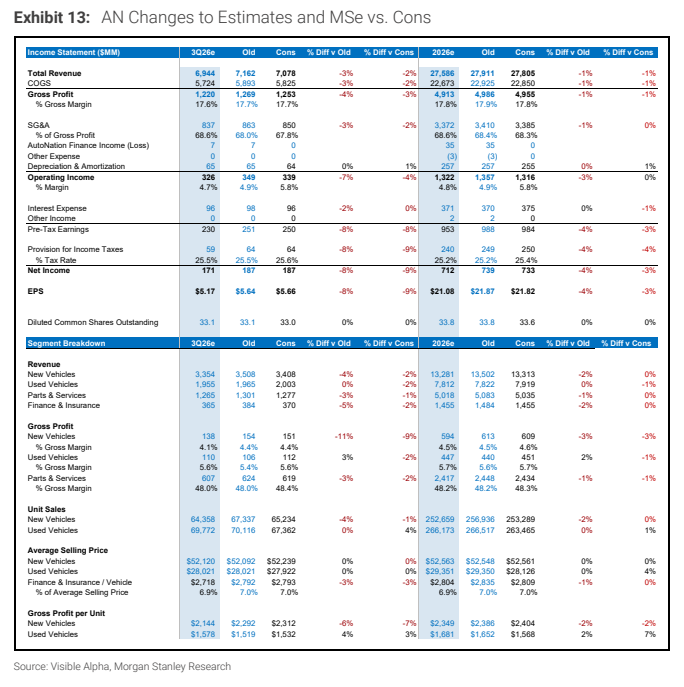
图7. GPI估值
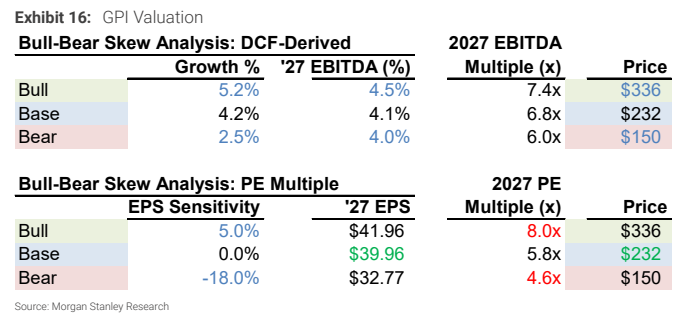
图8. LAD盈利预测调整及MSe与市场一致预期对比
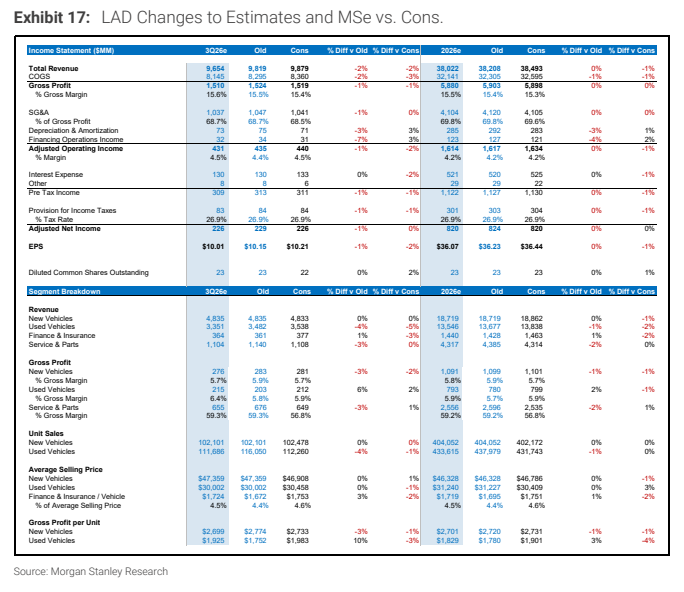
图9. LAD估值
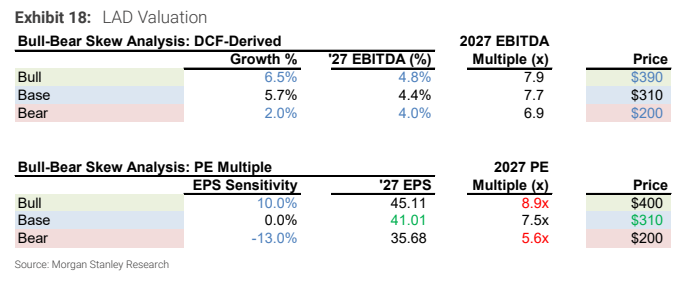
图10. PAG盈利预测调整及MSe与市场一致预期对比
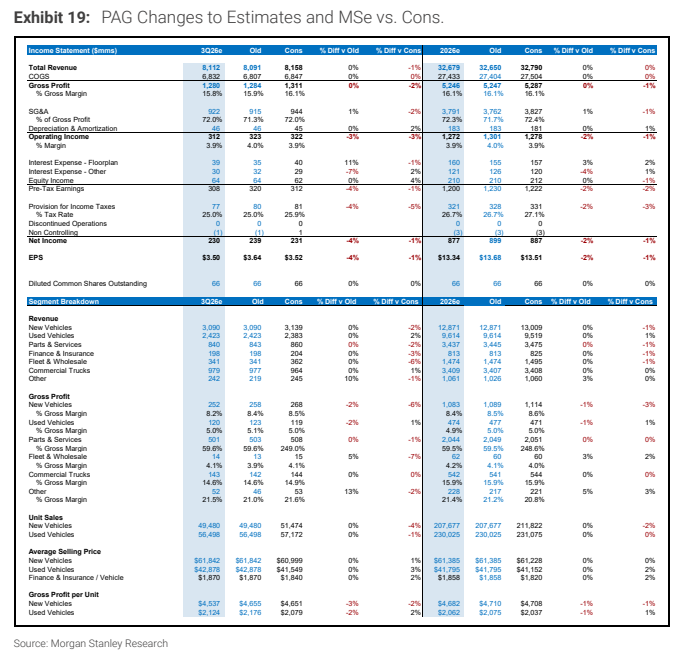
图11. SAH盈利预测调整
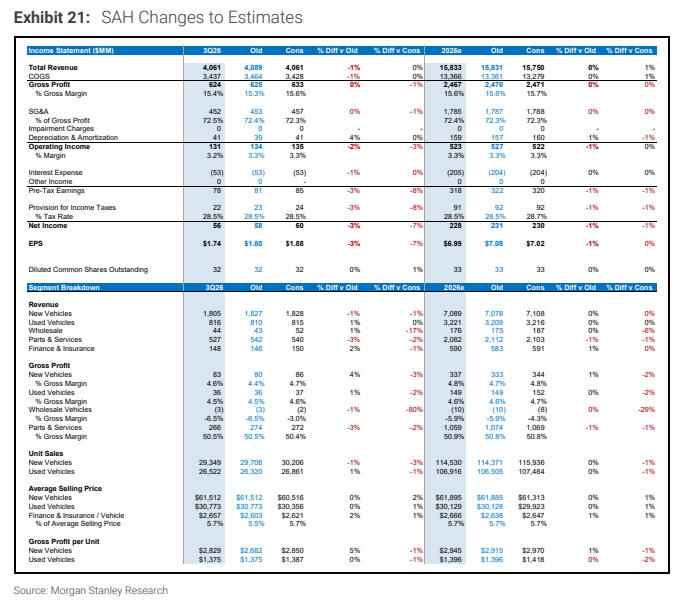
图12. SAH估值