高盛:霍尔木兹化肥供应中断缓解,但风险犹存
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛报告指出,霍尔木兹海峡中断导致的化肥供应紧张已缓解,但风险仍存。全球约三分之一的化肥贸易通过该海峡。氮肥对玉米、小麦和水稻等谷物至关重要,必须每季施用,因此供应中断影响严重。第二季度中断发生在季节性需求低谷,价格一度上涨约50%,6月已回落。但若第三季度再次中断,正值主要进口国采购季,风险更大。磷肥可短期消耗土壤储备,但巴西大豆进口依赖度高(约80%),6-7月是关键采购窗口,截至6月中旬仅锁定约68%需求(历史均值75%),价格仍处高位,农民压力持续。
主要观点
- 霍尔木兹海峡承载全球约三分之一化肥贸易,中断直接减少氮肥和磷肥出口,并限制上游原料(硫磺、氨、天然气)获取。
- 氮肥对谷物产量有直接即时影响,必须每季施用,供应中断时间点至关重要。
- 第二季度中断发生在北半球农民已基本完成采购后的季节性低谷,影响相对可控。
- 尿素价格在中断初期上涨约50%,6月随着海峡重新开放和需求疲软而回落。
- 氮肥的刚性需求使其成为关键风险:若第三季度再次中断,将影响巴西玉米、印度水稻和甘蔗、欧盟冬小麦的采购。
- 磷肥可短期从土壤储备中消耗,但持续施用不足会降低土壤质量和作物生产力。
- 巴西大豆占全球出口62%,磷肥进口依赖度约80%,6-7月是9月种植前的关键采购窗口。
- 截至6月中旬,巴西大豆种植者仅锁定约68%的预期化肥需求,低于历史均值75%。
- 尽管海峡恢复通航,磷肥价格并未显著下降,仍处高位。
- 自2022年俄乌冲突以来,化肥可负担性已受挤压,最新冲击可能延长巴西大豆种植者的压力。
论述逻辑
报告从霍尔木兹海峡中断事件出发,分析其对化肥供应的双重影响(直接出口减少和上游原料受限)。然后区分氮肥和磷肥的不同特性:氮肥必须每季施用,中断时间点决定影响程度;磷肥可短期消耗储备,但长期施用不足会损害土壤。接着指出第二季度中断发生在需求低谷,影响有限,但第三季度若再次中断将冲击主要进口国采购。最后聚焦巴西大豆,因其高进口依赖和关键采购窗口,当前低采购率和持续高价使农民面临压力,可能影响未来产量。
关键展望
- 报告明确:若第三季度霍尔木兹海峡再次中断,正值巴西玉米、印度水稻和甘蔗、欧盟冬小麦采购季,氮肥供应风险最大。
- 磷肥方面,巴西大豆种植者采购进度落后,若价格持续高企,可能延长施用不足,对巴西大豆产量构成长期风险。
- 报告未给出具体价格预测或时间表。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 霍尔木兹海峡关闭直接和间接收紧了化肥供应
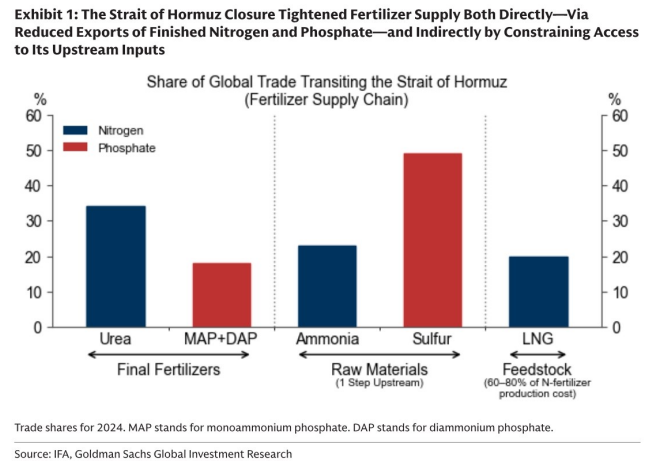
图2. 霍尔木兹海峡重新开放后化肥流量回升

图3. 尿素价格在海峡关闭初期至峰值上涨约50%,但已回落

图4. 第三季度氮肥供应中断是主要风险,届时主要氮肥生产商将进行检修
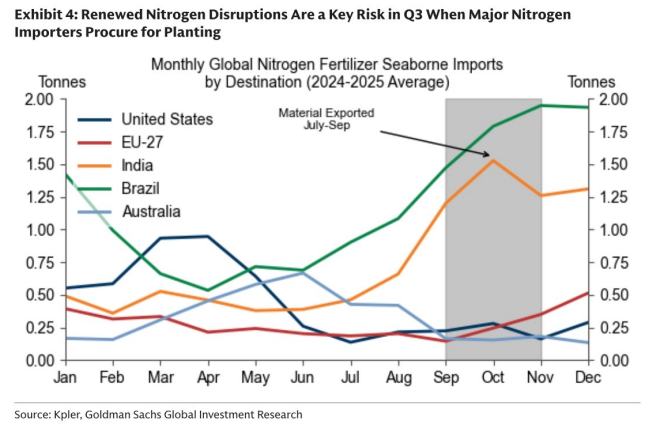
图5. 尽管霍尔木兹海峡重新开放,磷酸盐价格仍处于高位

图6. 自2022年以来,磷酸盐肥料的可负担性日益下降
