高盛:港交所(0388.HK):新股上市与利润增长拐点将推动ADT可持续增长;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,香港交易所年初至7月14日股价下跌5%,基本跟随恒生指数下跌6%,但在市场日均成交额创纪录的背景下,股价与成交额的历史相关性已经脱节,反映投资者担忧本轮已持续逾20个月的高成交活跃度能否延续。 报告判断,2026年上半年的增长基础仍将在下半年发挥作用:2025年以来上市的公司贡献了2026年6月全市场日均成交额的11%,上市申请数量升至528家,强劲的新股管线有望继续带动交易。 互联网板块构成阶段性拖累,八家大型互联网公司上半年日均成交额同比下降22%,占全市场比重由23%降至15%;但高盛及市场一致预期相关公司利润增长将在2026年第三季度转正,加上基数降低,下半年拖累可能减轻甚至转为助力。 北向交易也是恒生指数成交额无法反映的重要增量,其上半年日均成交额同比翻倍,预计交易费占现金市场交易费的比重将由2025年上半年的10%升至2026年上半年的16%。 长期来看,人民币国际化、离岸中国国债期货、债券通扩容以及与中国外汇交易中心联合开发电子债券交易平台,将使固定收益及货币产品成为港交所下一阶段增长引擎。 高盛将2026—2028年每股收益预测上调1%,预计2026年净利润为48亿港元、同比增长9%,剔除投资收益后的利润为38亿港元、同比增长36%。 报告重申买入评级,维持12个月目标价540港元;相对于393.40港元股价,对应37.3%的上涨空间,港交所当前按2026年预测市盈率计为25倍,低于10年历史平均的34倍。
主要观点
- 港交所股价尚未反映创纪录成交活跃度:截至7月14日年内股价下跌5%,恒生指数下跌6%,显示市场更关注高成交额能否持续。
- 投资者的核心疑虑是本轮成交额上升周期已经持续逾20个月,明显长于此前略超12个月的周期。
- 2026年成交额增长发生在指数表现疲弱、市值下降的环境中,意味着交易速度同比提高,尤其来自非南向资金。
- 新上市公司已成为成交增量来源:2025年以来上市的公司贡献2026年6月全市场日均成交额的11%,其中2026年上市公司贡献6%。
- 上市管线继续扩大,2026年6月申请企业总数达到528家,为下半年新股上市及成交增长提供储备。
- 互联网板块在上半年形成明显拖累:八家大型互联网公司日均成交额同比下降22%,成交贡献由2025年上半年的23%降至2026年上半年的15%。
- 北向日均成交额在2026年上半年同比翻倍,主要受A股AI基础设施供应商投资兴趣推动;该交易量不计入恒生指数成交额,却能直接贡献港交所收入。
- 北向交易费占现金市场交易费的比重预计由2025年上半年的10%升至2026年上半年的16%。
- 固定收益及货币业务被视为港交所长期增长的下一引擎,政策支持包括离岸中国国债期货、债券通扩容以及与中国外汇交易中心联合开发电子债券交易平台。
- 高盛预计2026年净利润为48亿港元、同比增长9%,剔除投资收益后的利润为38亿港元、同比增长36%。
- 估值仍低于历史中枢:港交所按2026年预测市盈率计为25倍,而10年历史平均为34倍。
论述逻辑
- 恒生指数走弱令港交所股价承压,且本轮高成交额持续时间超过以往,引发可持续性疑虑 → 但交易速度上升、新上市公司贡献扩大及528家上市管线表明成交增长具备新增供给与需求基础 → 八家大型互联网公司上半年成交下降22%的拖累,有望随着第三季度利润增长拐点及较低基数而减轻 → 北向交易翻倍带来的收费增量并未体现在恒生指数成交额中 → 人民币国际化和固定收益及货币产品扩容进一步提供长期收入与利润上行空间 → 因而高盛上调每股收益预测并重申买入评级及540港元目标价。
关键展望
- 高盛预计2026年下半年日均成交额将较上半年环比上升。
- 大型互联网公司利润增长预计在2026年第三季度转正,可能令互联网板块对成交额的拖累减弱或转为正贡献。
- 港交所将于2026年8月19日公布2026年业绩,投资者将重点关注成交额持续性、新股管线转化、固定收益及货币业务中期增长和经营费用增速。
- 主要下行风险包括与中国境内资本市场的业务竞争加剧、现金市场交易速度下降、境内降费带来的收费压力,以及中国持续处于通缩环境。
推荐标的
- 香港交易所(0388.HK):高盛重申买入评级,12个月目标价维持540港元;报告列示股价393.40港元、上涨空间37.3%。目标价采用三阶段股息贴现模型,对应2027年预测市盈率34倍。推荐理由是下半年日均成交额有望环比增长、新股与北向交易贡献增强、互联网板块拖累减轻,以及当前估值低于历史平均。
关键图表
图1. 本轮ADT增长持续时间长于以往各轮 香港市场ADT(十亿港元)
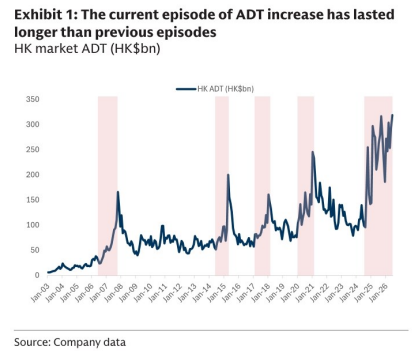
图2. 南向股票通交易 港交所股价表现与调整后ADT增长(同比)

图3. 新上市公司(自2025年起)的贡献

图4. 2026年IPO的股价表现高于


图5. 高盛及市场一致预期显示,离岸科技板块盈利增长动能可能在2026年下半年改善


图6. 港交所交易价格低于其周期中段市盈率


图7. 港交所相对恒生指数的市盈率溢价约为135%(对比

图8. 港交所财务摘要
