美国银行:美银 泡泡玛特(9992.HK)26年:重置和过渡的一年:重申;中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行将泡泡玛特2026年视为业务重置与过渡的一年,强调公司正优先考虑业务质量而非单纯的增长。 受上半年业绩不及预期及海外业务压力影响,美银下调了2026/27年调整后每股收益预测22%/24%,并将目标价下调4%至153.00港元。 尽管面临海外市场潜在放缓、供应链及渠道调整等挑战,但公司在IP组合优化及线下渠道韧性方面已初见成效。 目前股价较2月高点回调43%,估值处于历史低位,且有股票回购、汇率对冲及大股东增持等因素提供下行缓冲。
主要观点
- 2026年上半年业绩低于预期,营收同比增长24%,调整后净利润为52亿人民币。
- 海外业务表现疲软,上半年同比下降11%,其中线上渠道下滑44%,导致毛利率承压。
- 下调2026/27年调整后每股收益预测22%/24%,目标价下调至153.00港元。
- 预计2026年下半年净利润将同比下降36%。
- IP组合风险降低,Labubu IP收入占比从2025财年的38%降至26%。
- 线下渠道表现稳健,上半年国内和海外线下业务分别增长35%和21%。
- 下行风险缓冲因素包括:未来6个月20亿-50亿人民币的股票回购,以及汇率对冲带来的压力缓解。
论述逻辑
- 上半年业绩不及预期(营收/利润增速放缓) -> 市场对增长预期下调 -> 机构下调盈利预测及目标价 -> 考虑到当前估值已处于历史低位且存在回购/增持等支撑因素 -> 维持中性评级,认为风险回报平衡。
关键展望
- 2026年为过渡年,重点在于运营整合与基础建设,预计下半年面临高基数及海外运营成本上升压力。
- 2026年调整后净利润预测为105.4亿人民币(注:原文表格数据为106.54亿,此处以报告正文表述为准)。
推荐标的
- 泡泡玛特(9992.HK):中性评级,目标价153.00港元。
关键图表
图1. 泡泡玛特:盈利预测调整
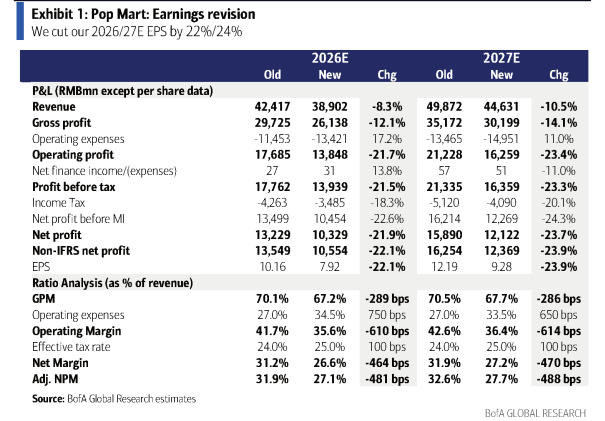
图2. 泡泡玛特:2026年上半年业绩一览
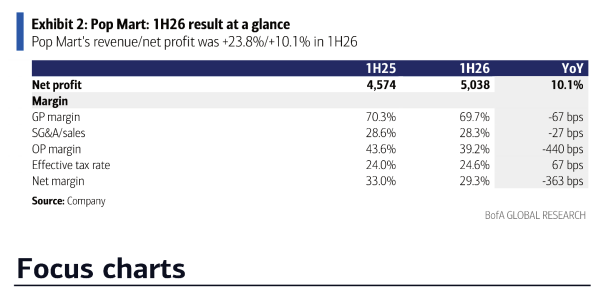
图3. 泡泡玛特:零售店数量及同比变化

图4. 泡泡玛特:收入及同比增长
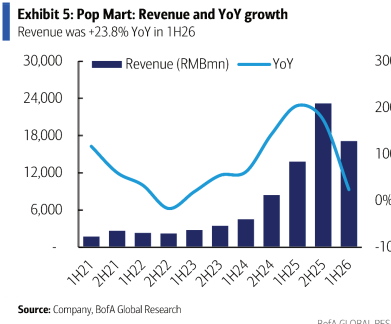
图5. 泡泡玛特:分部利润率
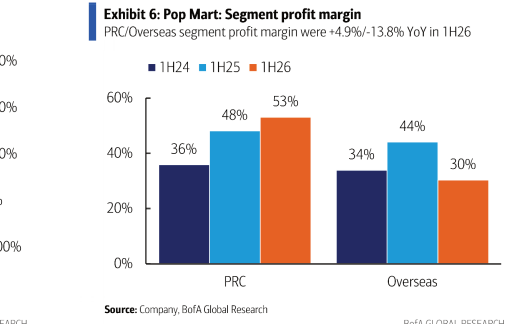
图6. 泡泡玛特:损益表
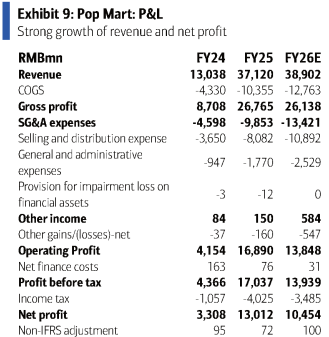
图7. 泡泡玛特:现金流
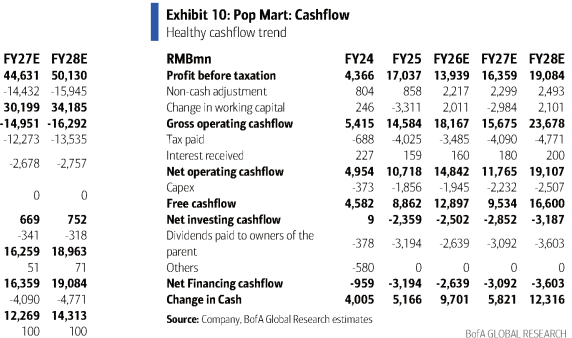
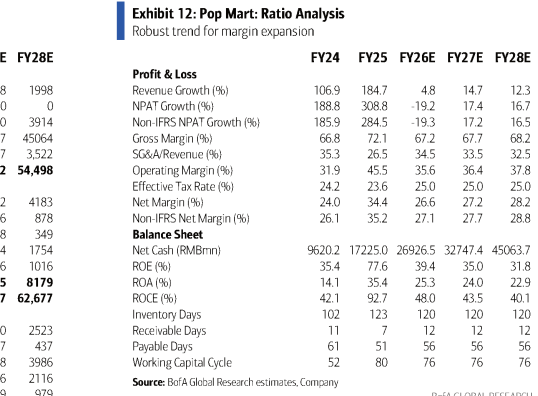
图8. 泡泡玛特:比率分析