UBS:央行并不完全控制通胀
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
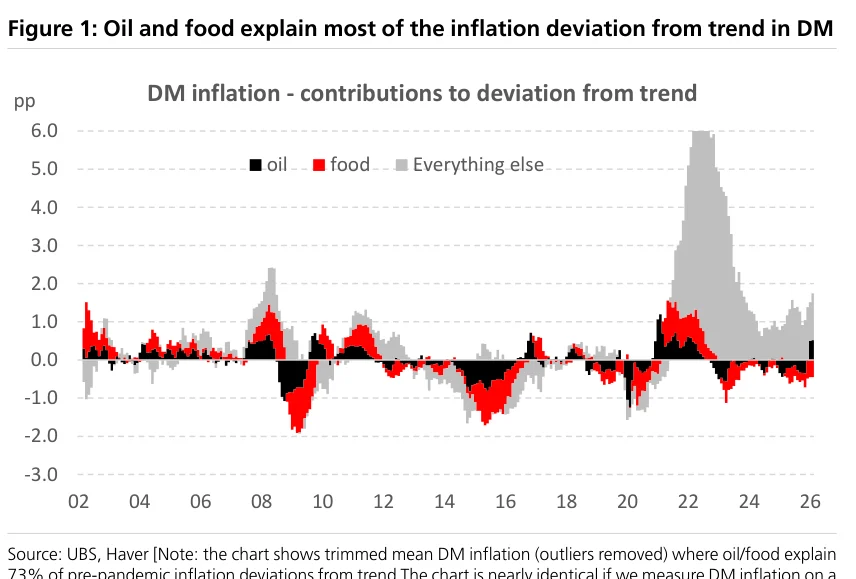
UBS认为,央行常常被过度归功或过度责备,因为发达经济体通胀的大部分波动来自央行难以控制的因素。疫情前,发达市场通胀偏离长期趋势的73%可以由食品和油价解释,而这些因素更多受全球供需、天气和能源冲击影响。疫情后,商品短缺、供应链扰动等其他因素解释的比例上升,同样不完全属于货币政策控制范围。货币政策当然可以通过需求和产出缺口影响通胀,尤其当供给冲击传导到服务和工资时,但研究显示产出缺口只解释约15%的通胀变动。因此,央行信誉可能既来自政策沟通,也来自有利环境和供给冲击自我修复。
主要观点
- 报告挑战了央行对通胀结果拥有强控制力的常见叙事。UBS强调,在发达经济体中,食品和油价等全球因素对通胀偏离趋势的解释力远高于传统货币政策变量,因此央行常常被过度归功,也会在外生冲击阶段被过度责备。
- 疫情前的证据尤其清晰。发达市场通胀偏离长期趋势的73%由食品和油价解释,使用购买力平价加权或中位数口径得到的结果也接近,分别约有75%和72%的偏离来自食品和油价,说明结论不是单一统计口径造成的。
- 疫情后通胀驱动因素发生变化,但不代表央行控制力增强。商品短缺、物流瓶颈、供应链重组和疫情遗留扰动解释了更多通胀波动,这些因素同样很难通过加息或降息直接解决,更多需要时间、供给修复和全球贸易恢复。
- 货币政策仍有作用,但作用范围更窄。央行可以影响国内需求、信用条件和产出缺口,并在供给冲击传导至服务价格和工资通胀时抑制二轮效应;但在食品、能源、天气和跨境供应链冲击面前,利率工具只是间接缓冲。
- 产出缺口对通胀波动的解释力有限。报告引用既有研究称,产出缺口约解释15%的通胀变动,这意味着用需求过热或需求不足解释整个通胀周期会夸大货币政策作用,也会误判通胀回落速度。
- 央行信誉本身也可能被误读。通胀预期稳定当然与沟通和制度信誉有关,但在波动性驱动项经常自我修复的环境中,稳定通胀也可能部分来自顺风环境,例如油价回落、食品供给正常化和供应链恢复。
- 对资产定价而言,这一框架意味着通胀数据需要拆分来源。若通胀上行来自能源和食品,市场对政策利率终点的反应可能过度;若冲击进入服务、工资和预期,央行反应函数才更可能变得强硬。
- 报告也隐含了对央行叙事的反思。央行在低通胀时期容易被视为信誉强,在高通胀时期容易被视为失控,但如果通胀主要由外生价格推动,那么这种评价会把运气、供给环境和政策能力混在一起。
- 对未来政策沟通而言,央行需要更明确地区分自己能控制和不能控制的部分。若沟通过度强调通胀目标的全能控制,市场会在供给冲击阶段形成不切实际的政策预期,并加大债券和汇率波动。
论述逻辑
发达市场通胀偏离趋势 → 食品和油价解释疫情前大部分波动,疫情后供应链和商品短缺成为新驱动 → 这些因素大多不完全受利率控制,央行只能通过需求、信用和预期渠道间接影响 → 当供给冲击没有转化为工资服务通胀时,政策作用有限 → 产出缺口解释力只有约15%,央行信誉还依赖外生冲击自然回落和有利环境。
关键展望
- 评估通胀前景时,需要把能源、食品和供应链扰动与国内需求压力分开,不能把所有通胀变化都归因于央行政策,否则会误判利率路径和通胀持续性。
- 如果供给冲击没有进入工资和服务价格,央行过度反应可能带来不必要的需求压制;若二轮效应开始出现,货币政策才更适合通过需求降温来压低通胀。
- 市场对央行信誉的定价应更谨慎,通胀回落并不总是政策胜利,外生冲击消退也可能是重要原因;反过来,通胀上行也未必说明央行失去控制。
推荐标的
- 发达市场通胀曲线交易:需要区分油价食品冲击和核心需求通胀,避免把通胀回落简单外推为政策完全有效。
- 央行利率路径定价:若通胀波动主要来自供给项,短端利率对数据的反应可能阶段性过度。
- 能源和食品价格风险:这些变量对通胀偏离趋势的解释力很高,仍是宏观资产的重要先行观察项。
关键图表
Figure 1:油价和食品解释发达市场通胀偏离趋势的大部分变化