高盛 迪斯科(6146.T)初步非合并销售额:第二季度出货量超预期在耗材上;预计出货价值从第三季度开始逐步增加;重申买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
DISCO于10月6日盘后公布2Q FY3/27(7-9月)初步非合并销售额与出货额。 2Q非合并出货额为¥123.9 bn,高于公司假设的略低于¥118 bn和高盛预估的¥118.5 bn;若按公司假设1.2x的母公司对合并比率推算,合并出货额或略低于¥150 bn、略高于彭博共识约¥145 bn,超预期主要由耗材和杂项驱动(设备基本符合指引),汇率符合¥159/USD假设且与指引无重大偏离。 按验收/检查口径,2Q非合并销售额¥118.5 bn,高于¥106 bn指引,相对指引的上行幅度以设备最大、耗材次之、杂项再次;高盛估计2Q合并销售额约在mid-¥140 bn水平、或略超彭博共识略高于¥139 bn,估计2Q营业利润¥69.5 bn,或较彭博共识¥63.2 bn高出约10%。 基于出货超预期,高盛将FY3/28和FY3/29营业利润预估各上调2%(新预估分别为¥393.5 bn和¥477.8 bn),维持12个月目标价¥105,000并重申买入,对应现价¥65,160、上行空间61.1%。 报告认为市场担心的HBM层数减少(de-spec)在HBM供给持续紧张背景下不太可能带来负面影响,因为设备需求最终与HBM晶圆产能挂钩。 高盛预计出货动能将随OSAT先进封装投资及EMIB-T、混合键合、CPO等技术变化逐级抬升,出货价值自3Q起逐步增加,市场共识仍有显著上行空间。 DISCO在切割机和研磨机领域全球市场份额超过70%,生成式AI需求驱动HBM和CoWoS追加投资,叠加混合键合等新增长点,构成多重结构性增长动力。
主要观点
- 2Q非合并出货额¥123.9 bn,超出公司假设(略低于¥118 bn)与高盛预估(¥118.5 bn);按1.2x母公司对合并比率推算,合并出货额或略低于¥150 bn、略高于彭博共识约¥145 bn。
- 出货超预期主要由耗材和杂项驱动,设备基本符合指引;汇率符合¥159/USD假设、与指引无重大偏离。
- 公司目前不认为HBM层数减少是特别负面的内部信号,因为设备需求最终与HBM晶圆产能挂钩。
- 验收/检查口径2Q非合并销售额¥118.5 bn,高于¥106 bn指引;相对指引的上行幅度以设备最大、耗材次之、杂项再次。
- 高盛估计2Q合并销售额约在mid-¥140 bn水平、或略超彭博共识略高于¥139 bn;估计2Q营业利润¥69.5 bn,或较彭博共识¥63.2 bn高出约10%。
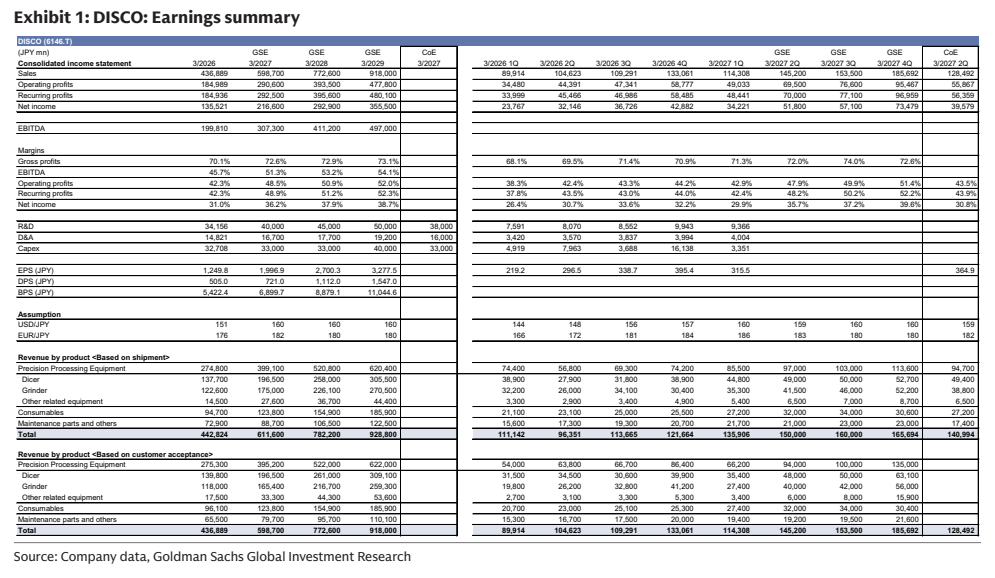
- 高盛将FY3/28和FY3/29营业利润预估各上调2%(FY3/27仅微调):新预估FY3/27E营业利润¥290.6 bn(旧¥289.4 bn)、FY3/28E ¥393.5 bn(旧¥387.5 bn)、FY3/29E ¥477.8 bn(旧¥469.1 bn)。
- 维持12个月目标价¥105,000并重申买入;现价¥65,160对应上行空间61.1%。
- 尽管市场对设备需求将被HBM层数减少冲击存在深层担忧,高盛认为在HBM供给持续紧张下负面影响不太可能发生。
- 预计出货动能将逐级抬升:DISCO受益于OSAT先进封装投资及EMIB-T、混合键合、CPO等技术变化,因此市场共识仍有显著上行空间。
- 投资论点:DISCO在切割机与研磨机全球市场份额超过70%,生成式AI强劲需求带动HBM和CoWoS追加投资,混合键合等新增长点亦贡献盈利。
- GS预测:FY3/27E-FY3/29E营收分别为¥598.7 bn、¥772.6 bn、¥918.0 bn,EPS分别为¥1,996.9、¥2,700.3、¥3,277.5,P/E分别为32.6倍、24.1倍、19.9倍。
论述逻辑
- 事件(10月6日盘后公布2Q初步非合并销售额与出货额)→ 2Q出货¥123.9 bn超公司假设与高盛预估,主因耗材与杂项、设备基本符合指引 → 验收口径销售额¥118.5 bn超¥106 bn指引,高盛估计合并销售额约mid-¥140 bn、营业利润¥69.5 bn或超共识约10% → 市场担忧的HBM层数减少因HBM供给持续紧张(设备需求最终挂钩HBM晶圆产能)而不太构成负面影响 → 出货动能将受OSAT先进封装投资及EMIB-T、混合键合、CPO等技术变化推动逐级抬升、出货价值自3Q起逐步增加 → 据此上调FY3/28、FY3/29营业利润预估各2% → 维持12个月目标价¥105,000与买入评级,认为市场共识仍有显著上行空间。
关键展望
- 预计出货价值自3Q起逐步增加,出货动能逐级抬升。
- FY3/28与FY3/29营业利润预估各上调2%,新预估分别为¥393.5 bn与¥477.8 bn;GS预测FY3/28E、FY3/29E营收分别为¥772.6 bn、¥918.0 bn。
- 在HBM供给持续紧张的背景下,HBM层数减少对设备需求的负面影响被认为不太可能发生。
- 汇率方面:公司出货汇率符合¥159/USD假设、与指引无重大偏离。
- 评级与目标价:维持买入与12个月目标价¥105,000;风险在于市场对设备需求受HBM层数减少冲击的深层担忧仍存。
推荐标的
- DISCO (6146.T)——买入(BUY):12个月目标价¥105,000,现价¥65,160,上行空间61.1%;理由:2Q出货凭耗材超预期,出货价值自3Q起逐步增加,生成式AI驱动的HBM/CoWoS投资叠加EMIB-T、混合键合、CPO等技术变化构成多重结构性增长动力。
关键图表
图1. DISCO:业绩摘要