花旗 中国经济:黄金周提前阅读:假期活动显得平淡无奇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗基于早期数据判断,黄金周(10月1-7日)假期活动整体表现平淡:客运量大致持平,零售与旅游支出在客流稳定的情况下人均消费可能走软,电影票房在没有重磅影片上映的情况下大幅下滑,跨境旅游则是唯一亮点、表现优于国内趋势。 报告同时提醒,中秋佳节临近使同比比较变得复杂,不应过度解读这些早期信号。 政策层面,黄金周前的小规模刺激(mini-stimulus)集中于投资和房地产,对消费的溢出效应有限,花旗预计26Q4不会出现有实质意义的消费刺激政策。 因此,今年剩余时间内消费若有所改善,只会是额外的惊喜而非基准假设。 展望明年,花旗认为消费将在政策优先序中上移,尤其是当出口引擎降温之际。 正文核心观点集中于首页,其后为认证与披露页。
主要观点
- 黄金周(10月1-7日)早期数据显示假期活动整体平淡,这是全篇的核心判断。
- 客运量大致持平,出行人流没有明显增量。
- 尽管客流量稳定,人均零售和旅游支出可能走软,暗示消费质量弱于人数表现。
- 在没有重磅影片上映的情况下,电影票房收入大幅下滑。
- 跨境旅游是本次假期唯一的亮点,表现强于国内出行和消费趋势。
- 中秋与黄金周临近使同比比较复杂化,报告明确提醒不要过度解读早期信号。
- 黄金周前的小规模刺激(mini-stimulus)集中于投资和房地产,对消费的溢出有限。
- 花旗预计26Q4不会推出有实质意义的消费刺激政策。
- 在此政策判断下,今年剩余时间内消费若出现改善,将属于超出预期的加分项。
- 花旗相信消费将在明年的政策优先序中上移,尤其是当出口引擎降温时。
论述逻辑
- 黄金周早期高频数据观察(客运量、人均零售与旅游支出、票房、跨境游)→ 判断假期活动整体平淡,唯一亮点是跨境旅游 → 但中秋临近使同比基数复杂,早期信号不宜过度解读 → 政策端回溯:黄金周前刺激集中于投资与地产、对消费外溢有限 → 推论:26Q4难有实质性消费刺激,今年剩余时间消费改善只是意外之喜 → 前瞻:若出口引擎降温,消费有望在明年政策优先序中上移。
关键展望
- 花旗预计26Q4不会有有实质意义的消费刺激政策出台。
- 今年剩余时间内,消费改善并非基准假设,若发生将被视为额外利好。
- 报告预期消费将在明年上移政策优先序,触发条件之一是出口引擎降温。
- 由于中秋临近导致同比可比性受扰,报告对早期信号持谨慎态度,提示后续数据验证时避免过度解读。
推荐标的
- 报告未明确给出推荐标的;本篇为中国宏观经济点评,正文未列出任何个股、评级或目标价。
关键图表
图1. 黄金周前四天客运量同比仅增长0.1%,与政府对整个假期近乎持平的预测一致
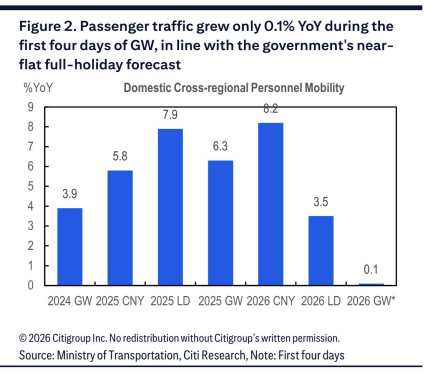
图2. 跨境活动表现超越整体出行图景,每日双向出行人次预计同比增长5.2%至约215万
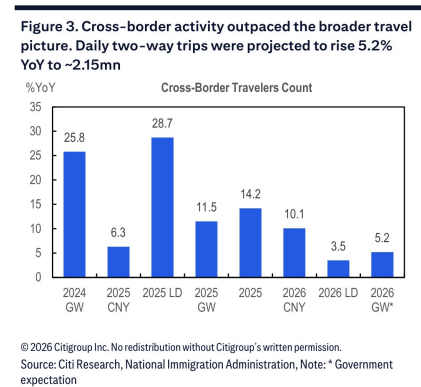
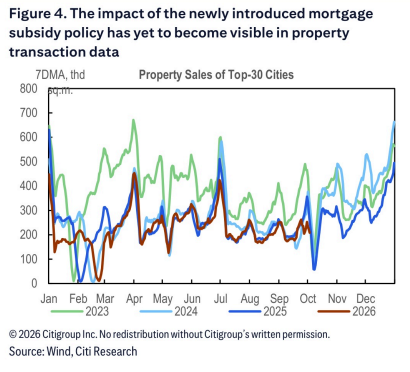
图3. 新出台的房贷补贴政策的影响尚未在房地产交易数据中显现