瑞银 日本汽车,汽车零部件和汽车技术行业:行业关键[英语]
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为瑞银日本汽车、汽车零部件与汽车科技行业的行业关键要点更新,覆盖估值、区域生产敞口、盈利桥、汇率敏感性、中美欧印等主要市场的销量与份额数据。 全球车企估值表中,瑞银给予丰田、铃木、五十铃买入评级(目标价分别为3,600日元、2,700日元、2,600日元),本田、马自达、Maruti Suzuki、SAIC、现代为中性,斯巴鲁、日产为卖出;欧洲车企中法拉利与福特、通用、起亚为买入,奔驰、宝马、大众优先股、Stellantis、特斯拉为中性(CBE),雷诺为卖出。 报告显示本田北美产量占比47%、斯巴鲁38%、日产41%,是对美国关税敞口最高的日本车企;丰田FY3/27营业利润预计达3,766十亿日元,较FY3/26的3,688十亿日元有所改善。 行业层面,报告跟踪BEV/PHEV销售趋势指出中国以外市场增速超过中国;印度汽车保有率约每千人34辆,仅相当于日本1967年水平,而铃木在印度市场份额稳定在约40%。 个股专题涵盖丰田股息支付率可能超过50%、铃木80-110%的集团折价、本田SOTP估值(简单加总8.9-15.6万亿日元对6.5万亿日元市值)、以及Archion计划通过协同效应将OPM提升4个百分点至约12%。
主要观点
- 全球汽车OEM估值表覆盖日本、欧美、印度、中国主要车企,丰田、铃木、五十铃获买入评级
- 日本车企中斯巴鲁、日产、马自达获卖出或中性评级,本田为中性
- 本田、日产、斯巴鲁对北美生产敞口最高,本田北美产量占比47%、日产41%、斯巴鲁38%
- 日本车企净负债/现金表显示日产净债务市值比高达109%,三菱83%,而丰田净现金占市值-4%
- 丰田FY3/27营业利润预计3,766十亿日元,较FY3/26的3,688十亿日元改善,其中FX贡献548十亿日元、美国关税拖累-414十亿日元
- 供应商汇率敏感性显示所有货币变动1%对丰田FY3/28E营业利润影响112.2十亿日元,对Denso、Aisin影响5.3、5.2十亿日元
- BEV/PHEV销售趋势显示中国以外市场同比增速超过中国
- 美国市场销量前十车型中,福特F系列以48.3万辆居首,丰田在前十中占据四席
- 中国市场上非中国车企份额持续下降,日产、丰田、本田、特斯拉份额均面临BYD挤压
- 印度汽车保有率约每千人34辆,仍处于日本1967年水平,摩托车保有率已高于汽车
- Maruti Suzuki在印度市场份额稳定在约40%
- 本田SOTP估值:简单加总值8.9-15.6万亿日元,对实际市值6.5万亿日元分别隐含37%、82%、141%折价
论述逻辑
- 报告以全球OEM估值与评级表为起点(第5页)→ 逐一分析各主要市场:日本车企对中东冲突/美国关税的韧性来自资产负债表健康度(第17页),区域生产敞口决定关税冲击程度(第21页)→ 通过FY3/27与FY3/28营业利润桥量化FX、原材料、美国关税、BEV重组等因素对丰田、本田、日产、斯巴鲁、马自达、铃木、五十铃、Archion的影响(第28、32页)→ 用季度OPM与汇率敏感性评估盈利波动(第40、44页)→ 追踪全球需求端:BEV/PHEV在中国以外增速超过中国(第48页),美国市场丰田多款车进入销量前十(第56页),美国经销商二手车价格与毛利数据(第64页),中国非中国OEM份额流失(第68页),印度保有率低但铃木份额稳定在约40%(第72、76页)→ 最后落到个股结论:丰田股息支付率可能超过50%(第83页),铃木存在80-110%集团折价(第87页),本田SOTP估值显著高于市值(第91页),Archion目标FY3/33通过协同效应将OPM提升4个百分点至约12%(第95页),共同支撑对日本车企差异化评级。
关键展望
- 丰田股息支付率可能超过50%,FY3/26以后的DPS基于瑞银预估
- Archion目标到FY3/33通过协同效应将营业利润率提升4个百分点,从FY3/26的1.2%区间提升至约12%(收入目标CAGR 3.2%)
- 报告未提供整体行业的明确时间窗口量化预测
推荐标的
- 丰田:买入,目标价3,600日元,现价2,857日元,市值264十亿美元
- 本田:中性,目标价1,800日元,现价1,665日元;SOTP简单加总值8.9-15.6万亿日元对市值6.5万亿日元
- 铃木:买入,目标价2,700日元,现价1,953日元;报告指出其存在80-110%集团折价
- 五十铃:买入,目标价2,600日元,现价2,021日元
- 斯巴鲁:卖出,目标价1,900日元,现价2,487日元
- 日产:卖出,目标价280日元,现价281日元
- 马自达:中性,目标价1,200日元,现价1,072日元
- Archion:中性,目标价290日元,现价280日元
- Maruti Suzuki:中性,目标价13,970印度卢比,现价11,386卢比;M&M:买入,目标价4,700卢比
- 非日本覆盖标的:法拉利、通用、福特、起亚、BYD、理想、长城、吉利、沃尔沃卡车为买入;特斯拉、奔驰、宝马、大众优先股、Stellantis、现代、SAIC为中性(部分CBE);雷诺为卖出
关键图表
图1. 股票代码 公司 评级 — 股价(日元) = 目标价(日元) 目标价理由 PBR(倍) PER(倍) 股息率
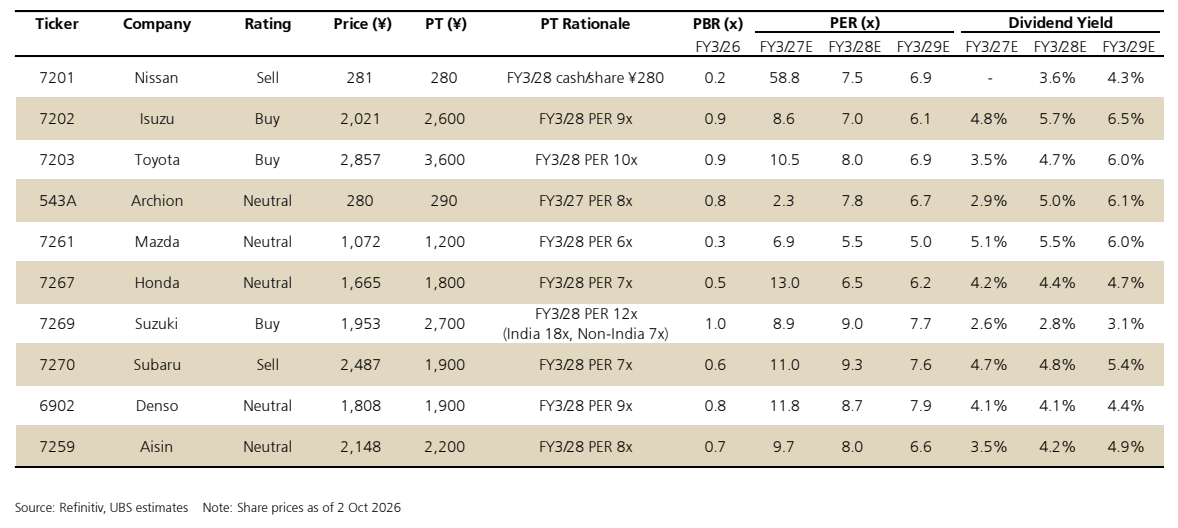
图2. 股价表现:日本整车厂与零部件供应商
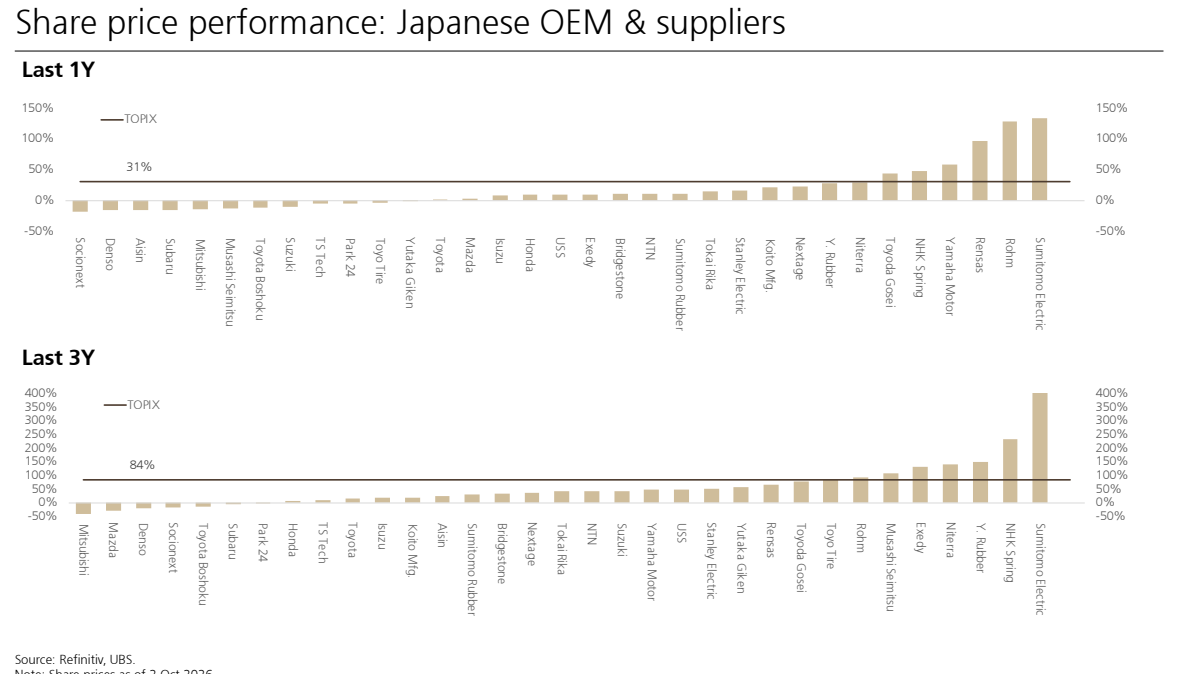
图3. 本田、日产和斯巴鲁对北美生产的敞口较高
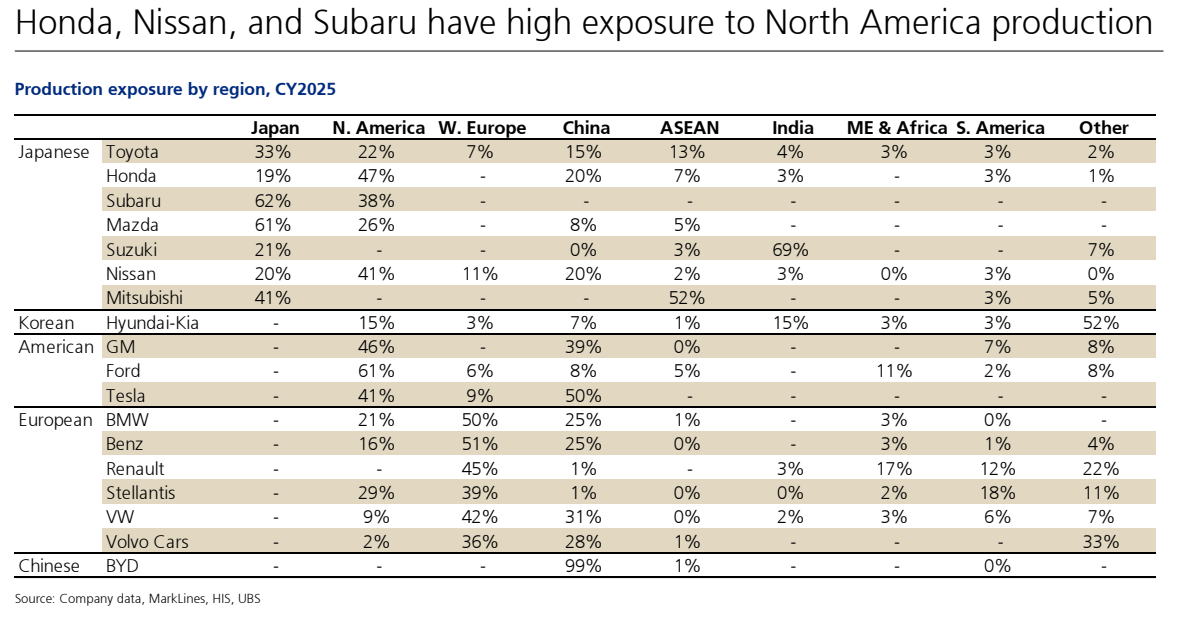
图4. FY3/27营业利润UBSe同比变化桥
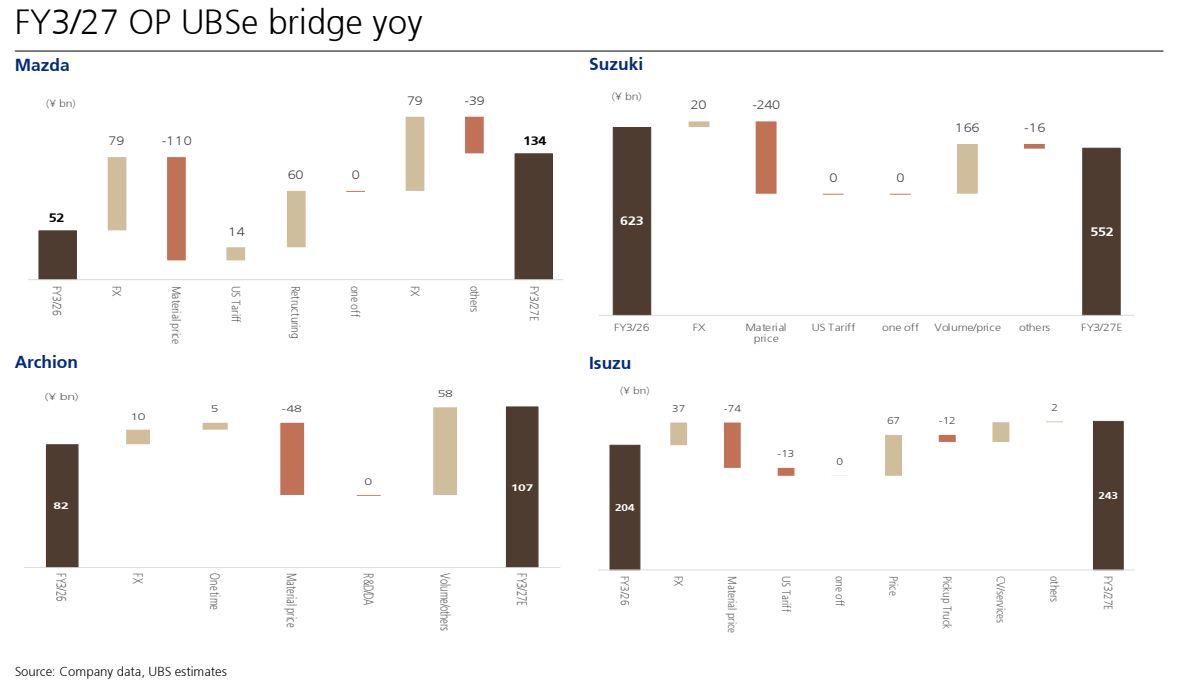
图5. 自有汽车金融公司:全球汽车整车厂
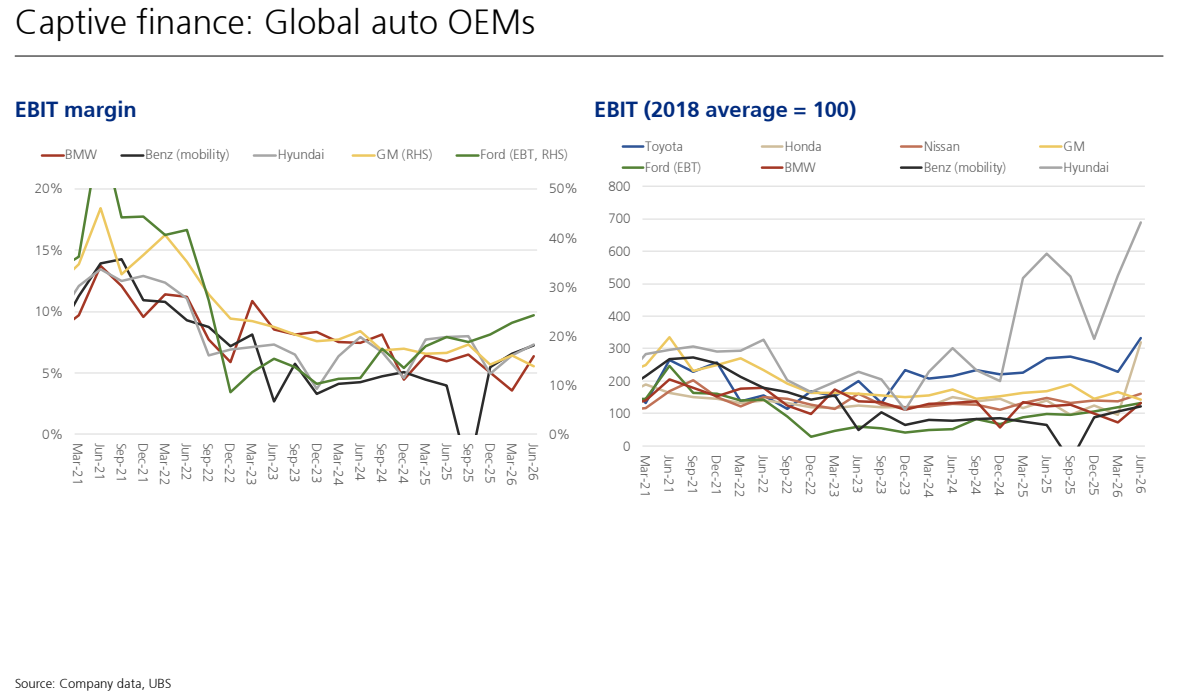
图6. 十亿日元 销售额 同比% 营业利润同比% 净利润同比% EPS 每股净资产(便士) ROE ROIC 销量
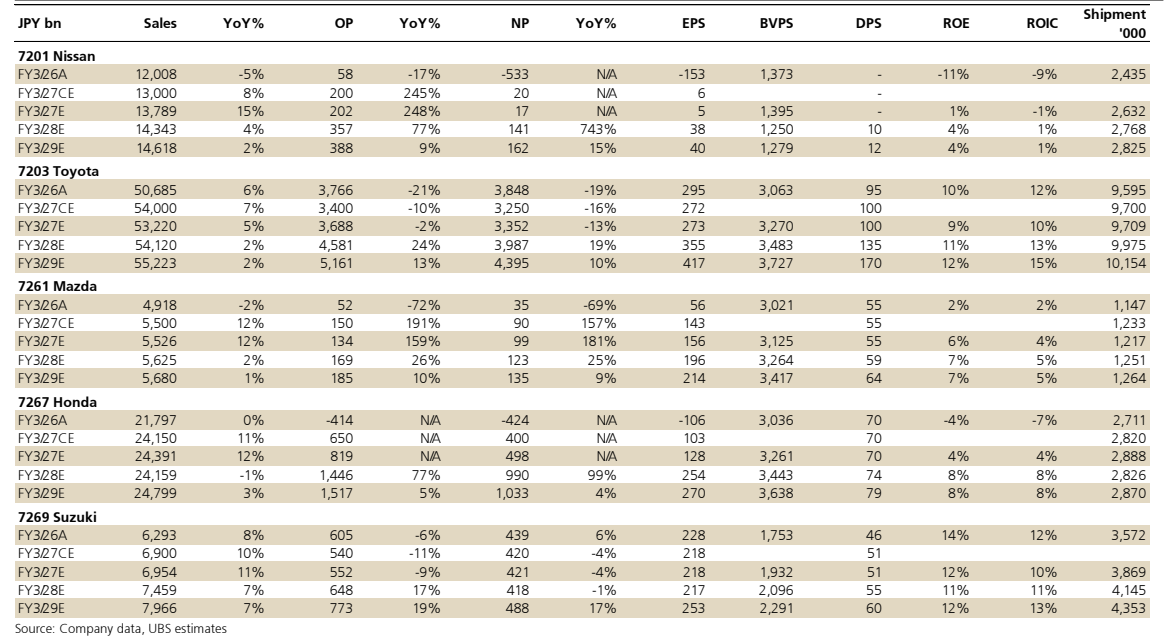
图7. CY26E市场增长有限
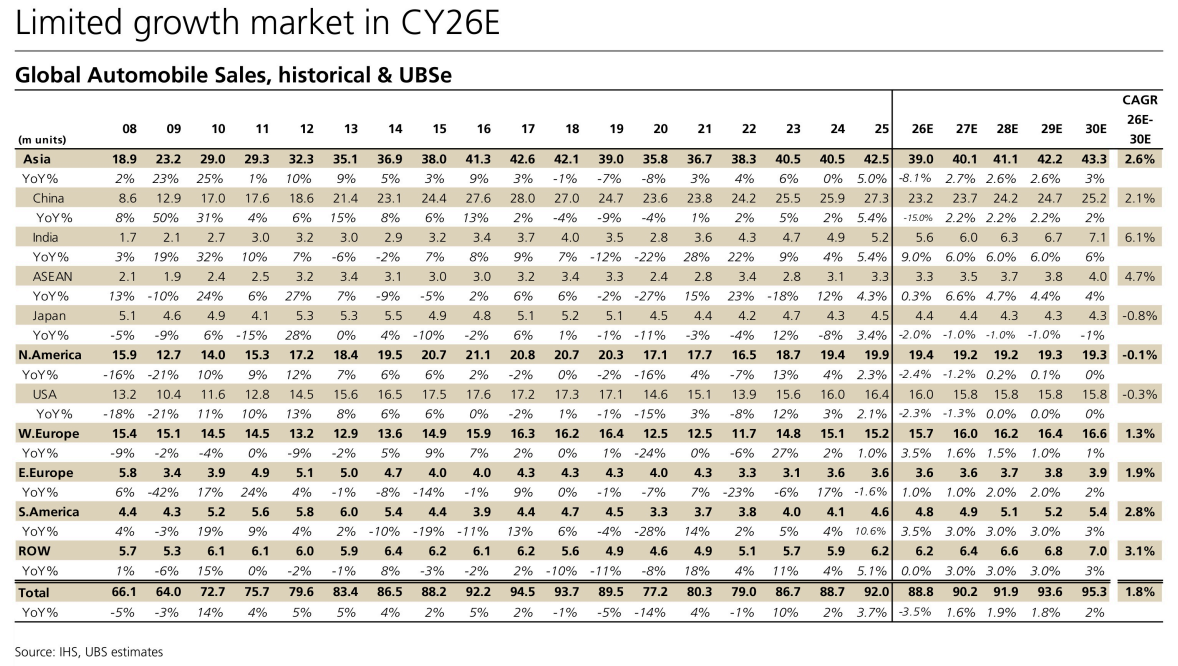
图8. 按公司划分的美国BEV/PHEV市场份额 美国年初至今BEV/PHEV车型前十
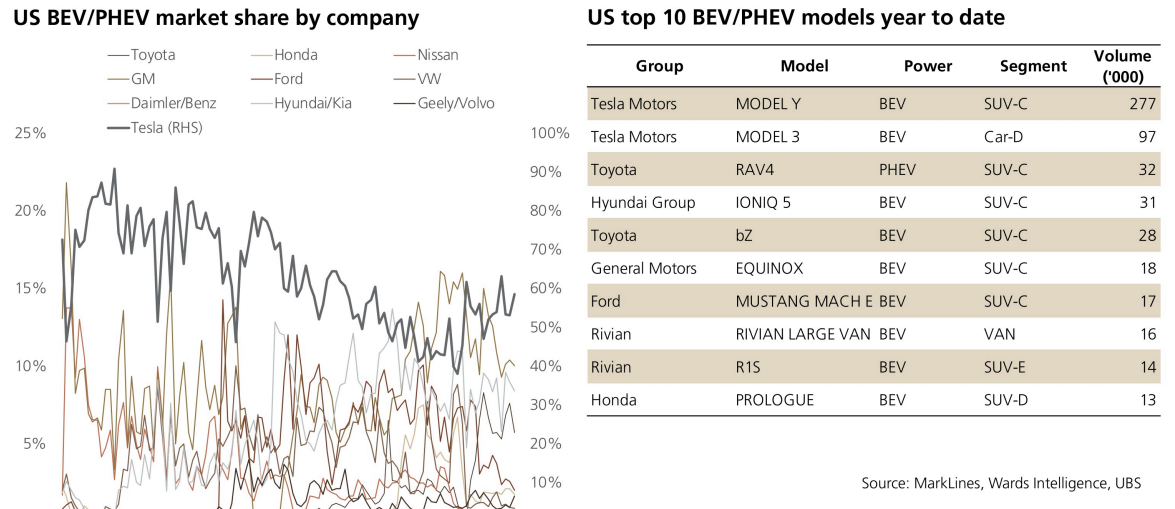
图9. 中国:价格折扣持续
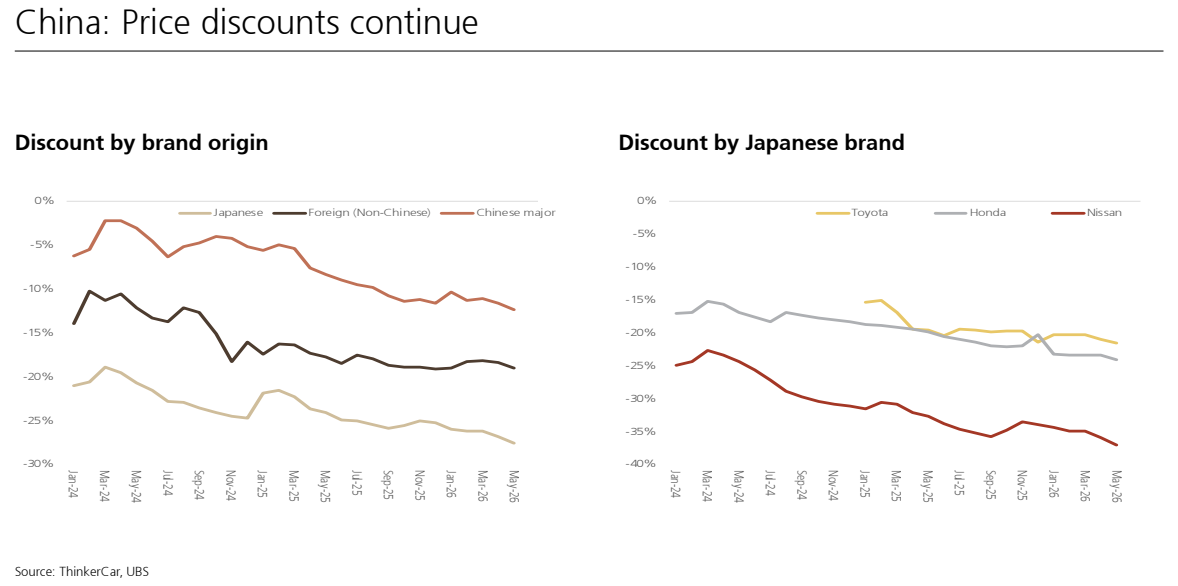
图10. 印度:印度SUV市场的扩张将持续
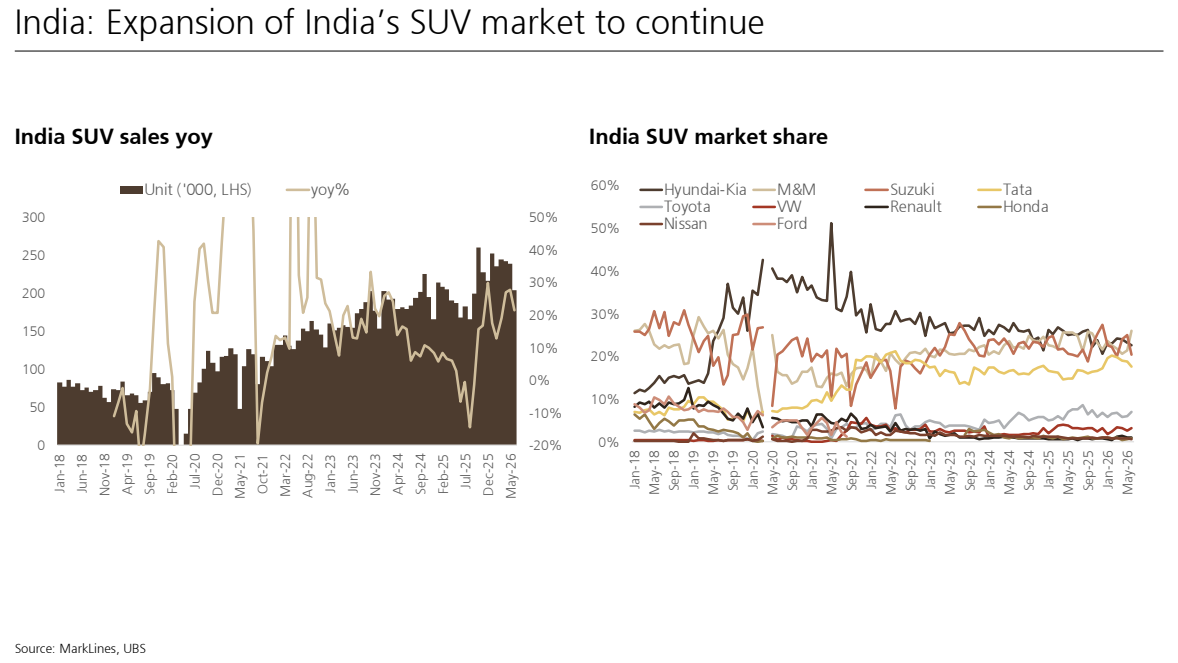
图11. 铃木在南非的销售情况 南非市场份额
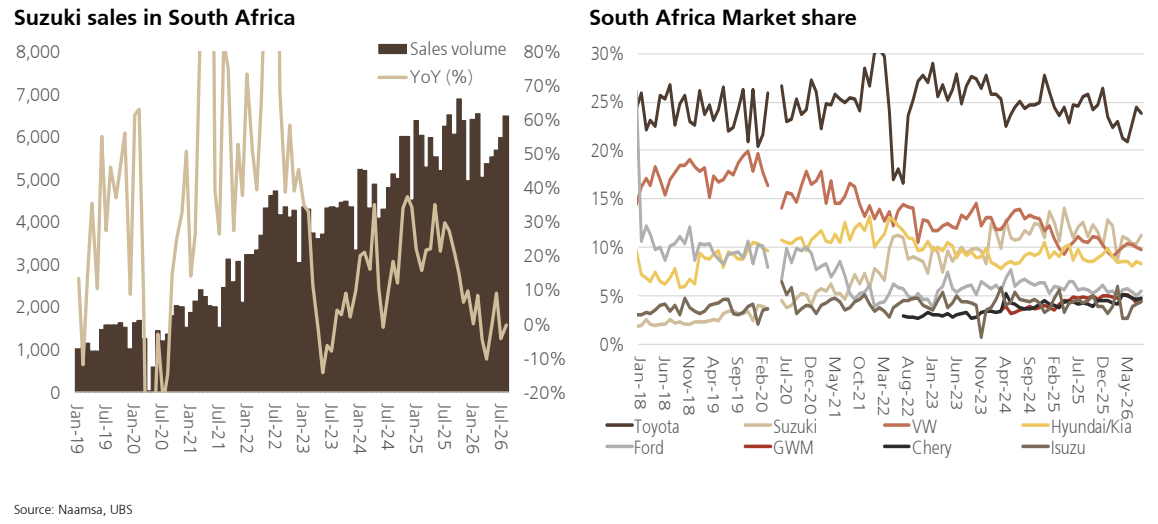
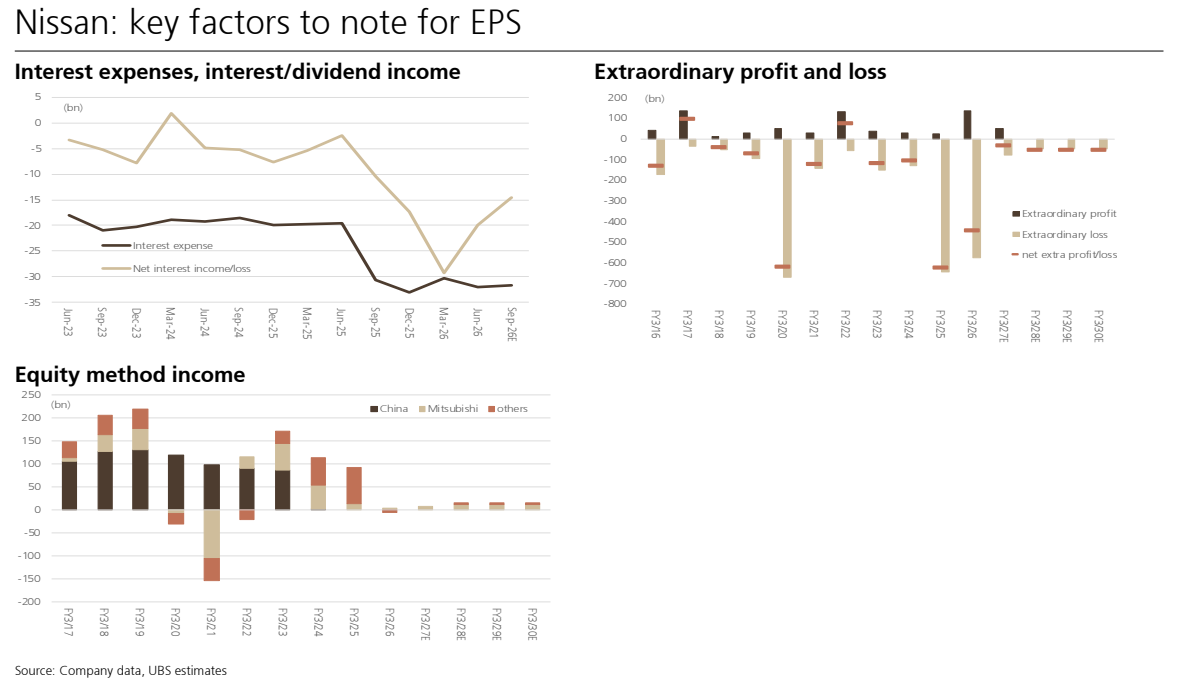
图12. 日产:EPS需关注的关键因素