野村 主播报告:印度航空:未来还有很长的跑道,首次覆盖在Indigo 上获得买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村首次覆盖印度最大航空公司InterGlobe Aviation(IndiGo),给予“买入”评级及目标价6,000印度卢比,对应约20.4%的上行空间。 印度航空市场过去十年复合增速达6-7%,受益于极低的人均航空渗透率、高收入家庭扩张及政府基建推动,中长期结构性需求稳固。 当前燃油价格上涨虽带来短期压力,新加坡航煤价格较战前上涨60-70%,但IndiGo在1QFY27实现PRASK和收益率同比各增19%和21%,已收回50%以上的通胀成本。 凭借行业领先的精益成本结构、超过900架飞机的庞大储备订单以及截至1QFY27持有的5,290亿印度卢比充沛现金,IndiGo较竞争对手Air India与Akasa具备更强的抗风险能力与份额扩张空间。 野村基准假设FY28F冲突局势部分常态化,预计FY26-29F公司营收和EBITDA复合增速分别达16%和38%,EBITDA利润率将在FY28-29F回升至20-23%。
主要观点
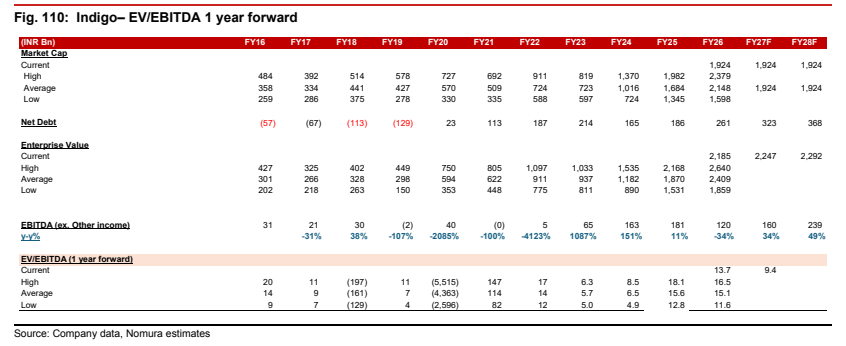
- 野村首次覆盖InterGlobe Aviation(IndiGo)并给予买入评级,目标价设为6,000印度卢比,相较于2026年9月30日收盘价4,984印度卢比隐含20.4%上涨空间,目标价基于FY28F预期11倍EV/EBITDA估值倍数(过去4年均值)。
- 印度航空市场需求受五大动力支撑:全球最低的人均航空出行渗透率、快速增长的高收入家庭基础、政府在监管与机场建设上的支持、缺乏同等速度与便捷性的替代交通方式,以及双向旅游与庞大海外侨民驱动的国际需求。
- IndiGo机队规模达441架,且手握约900架待交付飞机的全球最大储备订单,交付排期延伸至2030年代中期;订单结构包括约800架窄体机、40架XLR超远程客机和60架宽体客机(A350约占机队5%),力保国内主导地位并向高利润国际航线扩张。
- 燃油通胀转嫁能力强韧:1QFY27受布伦特原油(约100美元/桶对战前70美元)及裂解价差走阔影响,新加坡航煤价格同比上涨约100%;IndiGo实现客运每可用座公里收入(PRASK)同比增加19%、收益率同比增21%,成功收回50%以上的成本增幅,管理层指引2QFY27E PRASK增速达25%。
- 高燃油成本环境下竞争壁垒扩大:竞争对手Air India面临老旧混合机队及宽体长途航线的高额成本结构(CASK偏高),而Akasa财务杠杆较弱、依赖售后回租支持流动性;IndiGo截至1QFY27拥有5,290亿印度卢比现金,具有极高韧性以逆势抢占市场份额。
- 野村基准假设FY28F冲突部分常态化,国际能源署(IEA)预测到2027E全球原油将出现4.6 mbpd过剩(供给110.3 mbpd对比需求105.7 mbpd),航煤价格回落至135美元/桶,推动IndiGo的EBITDA利润率在FY28-29F反弹至20-23%(FY27F预期为15%)。
- 中长期运力与收入增长路径:FY26至FY29预测期总营收复合增速16%、可用座公里(ASK)复合增速10-11%及PRASK复合增速5%无法从文本确认;FY30E将国际ASK占比由30%提升至40%及总ASK增至3,000亿等目标亦无法从文本确认。根据文本数据,公司FY26实际可用座公里(ASK)为172bn(约1,720亿座公里,非印度卢比规模),其中国内ASK为118bn,国际ASK为54bn;FY16-FY26复合增速为15%,FY19-FY26复合增速为11%,FY23-FY26复合增速为15%。
论述逻辑
- 印度航空结构性渗透率红利与长周期运力瓶颈 -> 巩固IndiGo超900架飞机储备订单壁垒 -> 燃油高企下凭借低成本CASK与25%PRASK转嫁能力脱颖而出 -> 对比受困于成本与流动性的同业(Air India与Akasa)进一步抢占市场份额 -> 预期FY28F油价降温与供给消化推动EBITDA强劲反弹,支撑买入评级与6,000印度卢比目标价。
关键展望
- 业绩与运力展望:预计FY27F/FY28F/FY29F营业收入分别为10,640亿、11,890亿和13,380亿印度卢比;归母净利润从FY26的-240亿扭亏至FY27F的220亿,并在FY28F和FY29F分别跃升至760亿和1,060亿印度卢比。
- 油价及局势关键摆荡变量:野村基准假设FY28F海湾局势部分常态化且新加坡航煤价格回落至135美元/桶;若冲突完全常态化构成上行风险,而燃油价格长期维持高位(如新加坡航煤维持在160-170美元/桶)为主要下行风险。
- 其他主要下行风险包括:高票价导致客座率不及预期、飞机交付延迟,以及宏观经济与汇率波动。
推荐标的
- InterGlobe Aviation (Indigo, INGL.NS / INDIGO IN):首次覆盖给予“买入”(Buy)评级,目标价6,000印度卢比。理由为其拥有900余架飞机储备订单巩固垄断地位、精益成本结构能抵御并转嫁50-70%燃油通胀,且5,290亿印度卢比充沛现金在同业承压环境下具备绝对竞争壁垒。
- 波音 (BA US):未予评级(Not Rated),报告提及Akasa航空高度依赖波音飞机的按时交付来维持流动性缓冲区。
关键图表
图1. 印度各航空公司历年国内市场份额
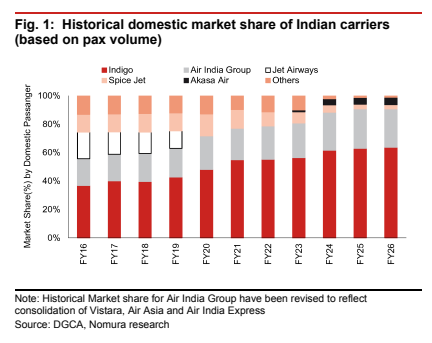
图2. 行业国际客座率(PLF)
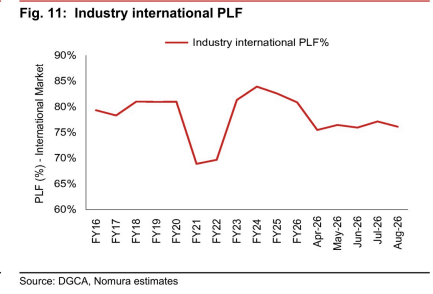
图3. 商用飞机新订单
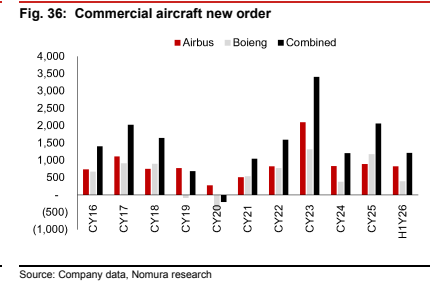
图4. IndiGo国内市场份额(按RPK计)
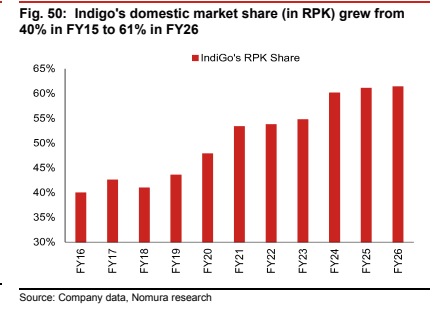
图5. 历年IndiGo机队构成
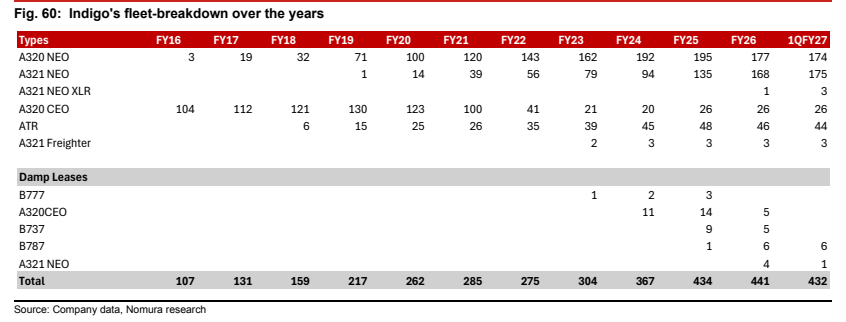
图6. 机队组合多元化
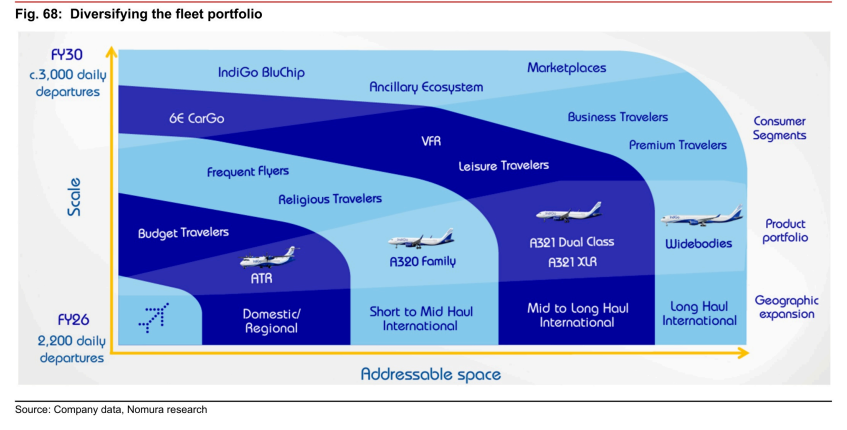
图7. 新加坡航煤:远期曲线分析
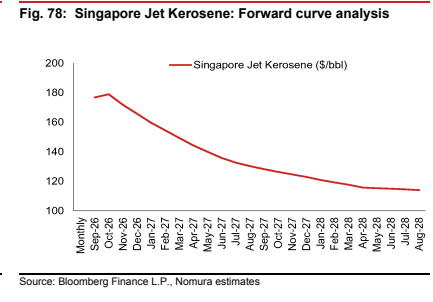
图8. IndiGo:EBITDA及EBITDA利润率季度趋势
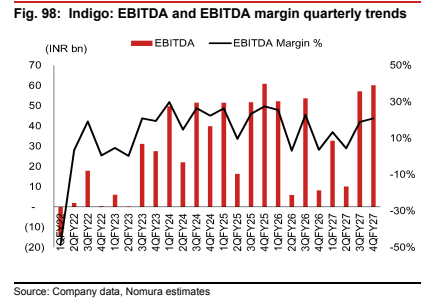
图9. IndiGo:未来1年远期EV/EBITDA