高盛 澳新银行数据中心:数字基础设施时代:启动澳新银行数据中心供需关系model
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告启动了澳新银行(ANZ)数据中心供需模型,预计需求将从当前的1.6GW增长至2030年的5.2GW(基准情景,26%复合年增长率),而供应预计仅增长至4.5GW,导致0.7GW的缺口。 澳大利亚作为成熟的一级市场,凭借低地缘政治风险和连接亚洲的海底光缆,具备吸引超大规模数据中心投资的潜力。 报告对比了传统数据中心与AI工厂的经济性,指出AI工厂虽回报率更高(IRR 25-35%+),但合同期限更短且面临芯片过时风险。 高盛对5家数字基础设施公司进行了首次覆盖,重点关注融资能力和资本循环策略。
主要观点
- 澳新银行数据中心市场供需缺口预计在2030年达到0.7GW
- AI工厂相比传统数据中心具有更高的资本支出和回报率
- 澳大利亚数据中心市场租金具有全球竞争力
- 资本循环策略是数据中心开发商的关键差异化因素
- Goodman Group (GMG) 凭借其管理平台在融资方面处于最佳地位
- Megaport (MP1) 具备高运营杠杆和AI工作负载优势
论述逻辑
- 数据中心需求增长(由通用计算和AI推理/训练驱动)超过供应增长 -> 市场出现结构性缺口 -> 推动租金上涨和投资回报提升 -> 开发商通过资本循环(Capital Recycling)和第三方合资模式解决融资瓶颈 -> 具备强大融资能力和资产管理平台的公司(如GMG)或具备高运营杠杆的公司(如MP1)更具投资价值。
关键展望
- 预计2030年澳新银行数据中心需求在基准情景下为5.2GW,牛市情景下可达7.0GW
- 预计未来5年数据中心投资额(不含IT硬件)为A$50-65亿
推荐标的
- Goodman Group (GMG.AX): 买入,目标价 A$32.0
- Megaport (MP1.AX): 买入,目标价 A$25.9
- NEXTDC (NXT.AX): 中性,目标价 A$11.0
- DigiCo REIT (DGT.AX): 中性,目标价 A$2.6
- Macquarie Technology (MAQ.AX): 中性,目标价 A$58.0
关键图表
图1. 我们预计1b层(支出驱动型)将成为澳新地区最大的需求组成部分
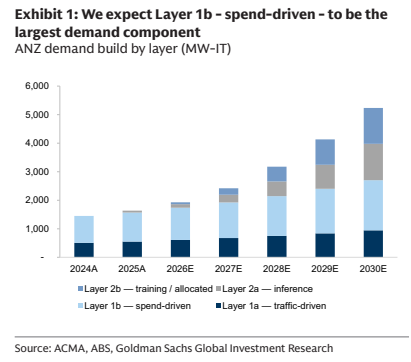
图2. MP1每部署一美元所产生的股权价值约为NXT的8倍
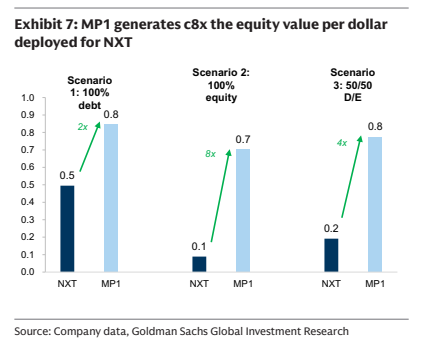
图3. 我们预计澳大利亚流量将在2030年达到104.5EB
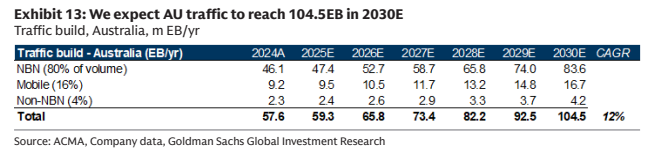
图4. 各市场250至500千瓦容量的月度定价
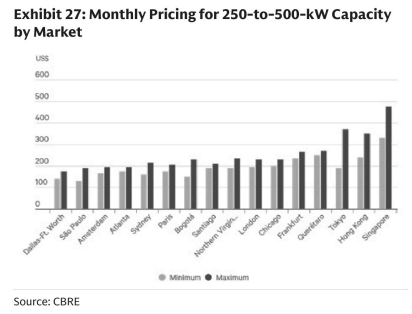
图5. 数据中心储备项目(兆瓦)
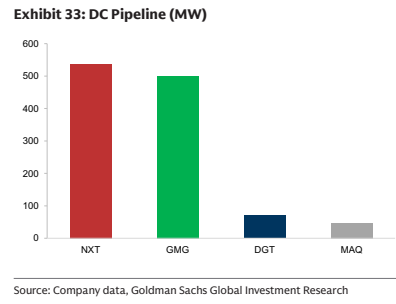
图6. 然而,在假设资本支出累积债务的滚动基础上,NXT的2030年倍数显著
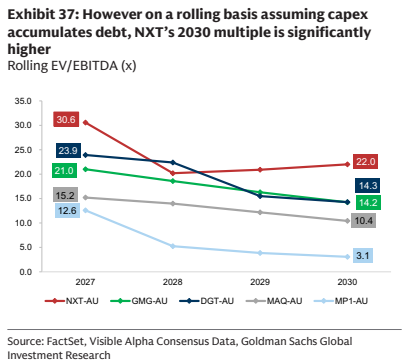
图7. CRWV与IREN的12个月远期EV/EBITDA平均倍数为5倍
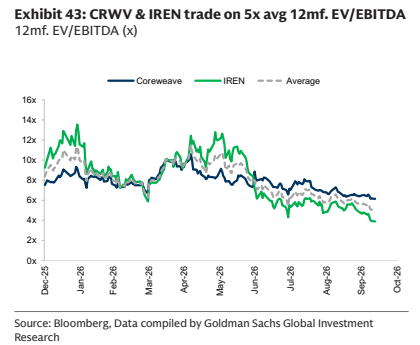
图8. 随着更多容量租赁给新云服务商,EBITDA和投资组合内部收益率的改善情况
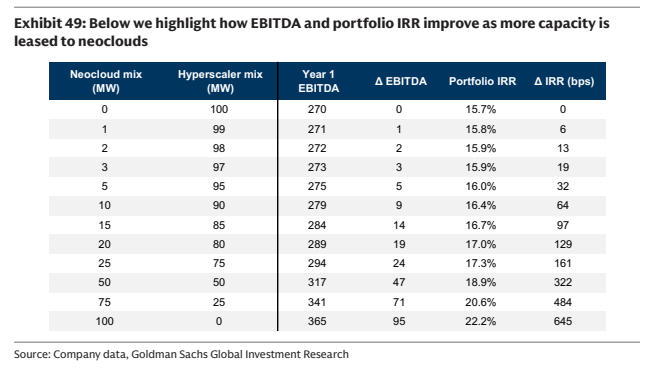
图9. 高盛预测与市场共识对比
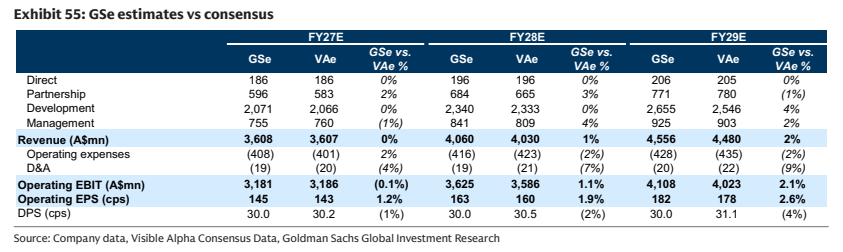
图10. 我们对DGT的12个月目标价估值为2.60澳元
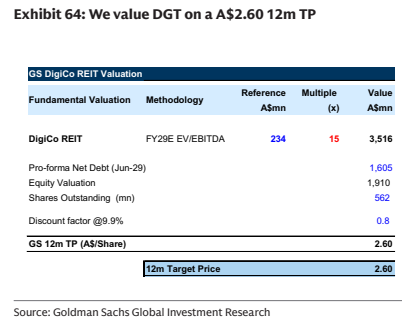
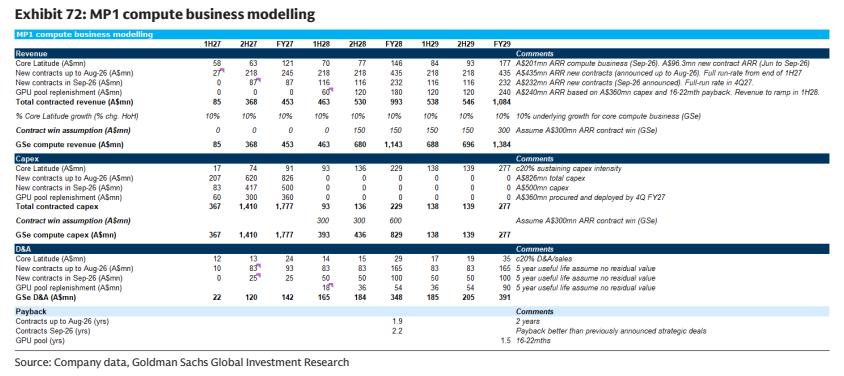
图11. MP1计算业务建模