华泰证券 樊俊豪 季珂 王煜坤 公司研究 业绩点评 中宠股份(002891):26H1内外销营收维持高速增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中宠股份26H1实现营业收入32.81亿元,同比增长34.9%,但归母净利润同比下降37.6%至1.27亿元。 收入增长主要得益于国内自主品牌布局及海外客户拓展,而利润承压则归因于销售费用投放增加、汇率波动及原材料成本上升。 公司26Q2收入延续较快增长,其中外销表现尤为突出。 华泰证券下调了公司26-28年盈利预测,但看好其长期产能布局与品牌势能,维持“买入”评级,目标价调整为35.40元。
主要观点
- 26H1营收实现34.9%的高速增长,达32.81亿元。
- 归母净利润同比下降37.6%至1.27亿元,主要受费用投放及成本影响。
- 境内市场营收同比增长33.2%,毛利率小幅提升。
- 境外市场营收同比增长35.8%,但毛利率受关税及成本影响下滑。
- 整体毛利率同比下降5.5个百分点至25.9%。
- 销售费用率同比提升1.0个百分点,主因自主品牌宣传投入增加。
- 美国子公司American Jerky净利率出现下滑。
论述逻辑
- 公司通过加快国内自主品牌布局与新品投放,以及海外客户拓展与产能释放,驱动境内外营收高速增长;然而,受关税、原材料成本上升及汇率波动影响,叠加公司为提升品牌势能而加大销售费用投放,导致毛利率与净利率阶段性承压,促使分析师下修盈利预测。
关键展望
- 下修26-28年归母净利润预期,分别至3.8/5.0/6.7亿元。
- 维持“买入”评级,目标价下调至35.4元。
推荐标的
- 中宠股份(002891 CH):买入,目标价35.40元。
关键图表
图1. 图表1: 可比公司估值表
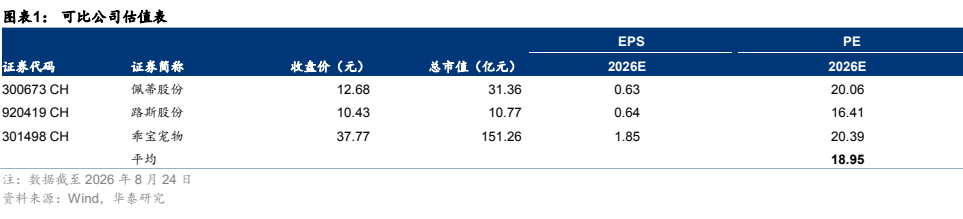
图2. 图表2: 盈利预测调整表
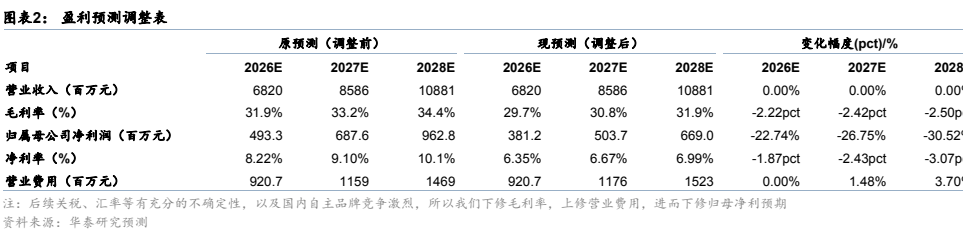
图3. 表3: 中宠股份PEBd
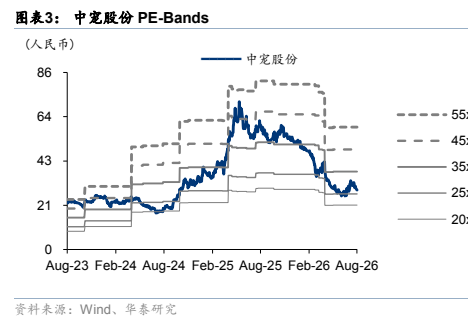
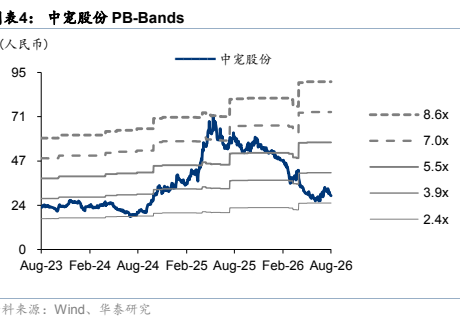
图4. 表4: 中宠股份PBBd