房地产行业重大事项点评房贷贴息规模与影响几何 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华创证券点评2026年9月29日财政部会同中国人民银行、金融监管总局印发的居民购房贷款贴息政策:自2026年10月1日起一年内,对新发放的首套住房商业性个人住房贷款(所购住房面积不超过120平方米且总价不超过150万元),财政部门按贷款本金给予年化1个百分点、期限不超过5年的贴息,单户可享受贴息的贷款规模上限为100万元,行业评级为推荐(维持)。 报告认为政策有望降低购房成本并促进刚性需求释放,且二手房受益面大于新房、弱二线及三四线城市受益面大于核心城市:50个典型城市中符合条件的二手房成交金额占比31%、新房仅13%,一线、二线、三四线城市新房成交金额占比分别为2%、15%、23%,二手房分别为7%、40%、45%。 基于22城新房与23城二手房2025年成交数据测算,2025年符合条件的新房、二手房成交金额分别约1.3万亿元和2.85万亿元,参考2026年前8月住宅销售同比下降13.1%与二手房网签面积同比增长10%,推算2026年分别约1.1万亿元和3.1万亿元。 按35%首付比例对应贷款本金约2.8万亿元,首年贴息规模约276亿元;叠加首套房占比60%、首套房中纯商贷占比60%假设后,新房与二手房首年财政贴息合计约100亿元,同一批贷款五年贴息合计约476亿元。 报告同时强调,贴息对地产投资、土地出让金收入、财政扩张带动效应较弱,难以明显移动总需求曲线,政策可推动部分城市房价阶段性企稳,但尚不足以据此判断行业β反转。 投资上建议区分周期上行板块β、市场下行期公司α与政策博弈交易机会三类,建议关注中国海外宏洋集团,并关注稳定现金流机会贝壳-W、太古地产等。 风险提示:政策落地不及预期,贴息规模估算可能存在误差。
主要观点
- 9月29日财政部会同中国人民银行、金融监管总局印发居民购房贷款贴息政策:自2026年10月1日起一年内,符合条件的首套住房商业性个人住房贷款(面积不超过120平方米且总价不超过150万元)按贷款本金获得年化1个百分点、期限不超过5年的贴息,单户可享受贴息的贷款规模上限为100万元。
- 贴息直接减轻首套购房家庭利息负担,以100万元商业贷款享受满5年贴息为例,累计最高可减少利息支出近5万元;补贴由财政承担,有利于在减轻居民负担的同时维持银行正常的贷款定价。
- 二手房受益面大于新房:根据普睿地产研究数据,50个典型城市中总价不超过150万元且面积不超过120平方米的二手房成交金额占比为31%,新房仅为13%。
- 分城市能级看,一线、二线、三四线城市符合条件的新房成交金额占比分别为2%、15%、23%,二手房分别为7%、40%、45%,弱二线及三四线城市政策覆盖面较广,对购房需求的带动作用有望更明显。
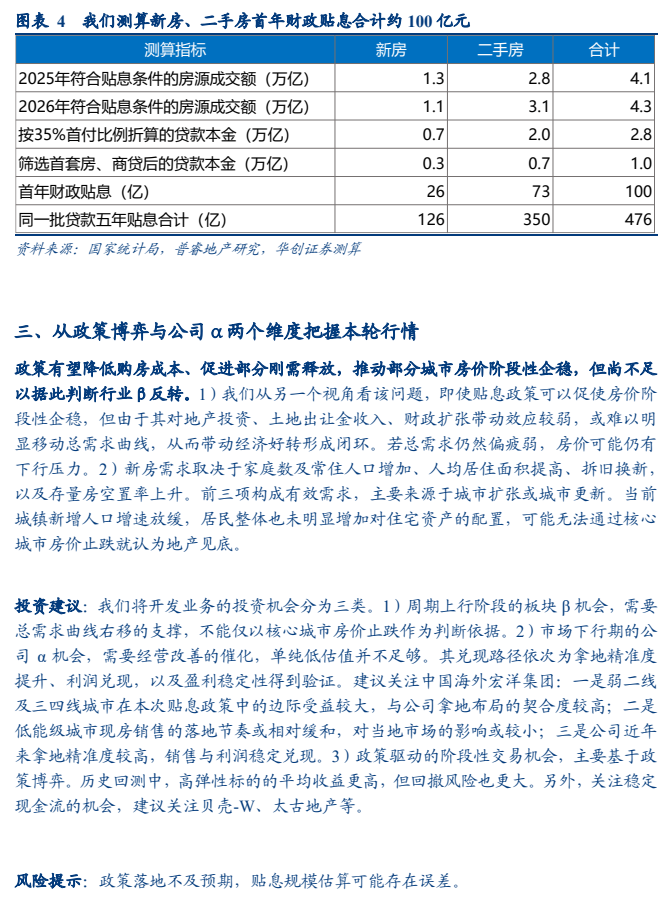
- 新房贴息测算:22城2025年新房成交金额约2.7万亿元(占全国新建商品住宅销售金额约37%),符合条件的新房成交金额约2247亿元、占比8.4%;全国口径2025年约1.3万亿元,参考2026年前8月住宅销售同比下降13.1%,推算2026年约1.1万亿元,按35%首付比与1%年贴息率,首年贴息规模约73亿元,叠加首套房占比60%、纯商贷占比60%假设后约26亿元。
- 二手房贴息测算:23城2025年二手房成交金额约1.45万亿元(占全国约21%),符合条件的成交金额约3480亿元、占比24%;全国口径2025年约2.85万亿元、占比约41%,参考2026年前8月网签面积同比增长10%推算2026年约3.1万亿元,按1%年贴息率首年贴息规模约203亿元,叠加首套房与纯商贷假设后约73亿元。
- 合计来看,预计2026年符合条件的新房、二手房成交金额合计约4.3万亿元,按35%首付比例对应贷款本金约2.8万亿元,首年贴息规模约276亿元;叠加首套房60%、纯商贷60%假设后,首年财政贴息合计约100亿元,同一批贷款五年贴息合计约476亿元,此后随剩余本金减少而略微递减。
- 政策有望降低购房成本、促进部分刚需释放,推动部分城市房价阶段性企稳,但尚不足以据此判断行业β反转:贴息对地产投资、土地出让金收入、财政扩张带动效应较弱,或难以明显移动总需求曲线,若总需求仍偏疲弱,房价可能仍有下行压力。
- 新房有效需求主要来源于城市扩张或城市更新,当前城镇新增人口增速放缓、居民整体也未明显增加对住宅资产的配置,可能无法通过核心城市房价止跌就认为地产见底。
- 投资框架将开发业务机会分为三类:周期上行阶段的板块β机会(需总需求曲线右移支撑)、市场下行期的公司α机会(需经营改善催化,单纯低估值并不足够,兑现路径依次为拿地精准度提升、利润兑现、盈利稳定性验证)、政策博弈驱动的阶段性交易机会(历史回测中高弹性标的平均收益更高但回撤风险更大)。
- 公司层面,建议关注中国海外宏洋集团:弱二线及三四线城市在本次贴息政策中边际受益较大且与公司拿地布局契合度较高,低能级城市现房销售落地节奏或相对缓和,近年拿地精准度较高、销售与利润稳定兑现;另关注稳定现金流机会,建议关注贝壳-W、太古地产等。
- 风险提示:政策落地不及预期,贴息规模估算可能存在误差。
论述逻辑
- 三部门9月29日印发贴息通知(2026年10月1日起一年内、年化1个百分点、最长5年、单户贷款上限100万元,房源限定120平方米与150万元以内)→ 贴息直接降低首套购房利息负担(100万元贷款满5年最高省息近5万元)且由财政承担、不干扰银行定价 → 用50城数据刻画受益结构:符合条件的二手房成交金额占比31%高于新房13%,一线/二线/三四线新房占比2%/15%/23%、二手房7%/40%/45%,弱二线及三四线覆盖面更广 → 以22城新房(2025年约2.7万亿元、占全国约37%)与23城二手房(约1.45万亿元、占全国约21%)为样本测算符合条件成交金额(新房2247亿元/8.4%、二手房3480亿元/24%),按23%与45%的样本外占比外推全国2025年分别约1.3万亿元与2.85万亿元 → 参考2026年前8月住宅销售同比-13.1%与二手房网签面积同比+10%,推算2026年符合条件成交合计约4.3万亿元 → 按35%首付折算贷款本金约2.8万亿元、1%年贴息率得首年贴息约276亿元,叠加首套房60%、纯商贷60%假设后收敛为约100亿元 → 由于贴息对投资、土地出让金、财政扩张带动较弱,难以明显移动总需求曲线,判断房价或阶段性企稳但不足以确认行业β反转 → 投资上区分板块β、公司α与政策博弈三类机会,落点为建议关注中国海外宏洋集团及稳定现金流的贝壳-W、太古地产等。
关键展望
- 政策窗口:贴息适用于自2026年10月1日起一年内新发放的符合条件的首套住房商业性个人住房贷款,贴息期限不超过5年。
- 财政贴息规模预测:新房与二手房首年贴息合计约276亿元(按35%首付比例),叠加首套房60%、纯商贷60%假设后约100亿元,同一批贷款五年贴息合计约476亿元,此后随剩余本金减少而略微递减。
- 房价与行业β判断:政策或推动部分城市房价阶段性企稳,但若总需求仍偏疲弱,房价可能仍有下行压力,尚不足以据此判断行业β反转。
- 公司α的未来验证路径:依次为拿地精准度提升、利润兑现,以及盈利稳定性得到验证。
- 行业评级为推荐(维持)。
- 风险提示:政策落地不及预期,贴息规模估算可能存在误差。
推荐标的
- 中国海外宏洋集团(建议关注,报告未给出评级与目标价):弱二线及三四线城市在本次贴息政策中边际受益较大且与公司拿地布局契合度较高,低能级城市现房销售落地节奏或相对缓和,近年拿地精准度较高、销售与利润稳定兑现。
- 贝壳-W(建议关注,报告未给出评级与目标价):作为稳定现金流机会被提及。
- 太古地产(建议关注,报告未给出评级与目标价):作为稳定现金流机会被提及。
- 行业评级:推荐(维持);政策博弈类阶段性交易机会中,历史回测显示高弹性标的平均收益更高但回撤风险也更大。
关键图表
图1. 图表 4: 我们 测算 新 房 、 二 手 房 首 年 财政 贴息 合计 约 100 亿 元 测算 指标 新 房 二 手 房 合计