伯恩斯坦 中国医药与生物科技中国下一个赢家:AI时代的药物研发——不仅仅是AIDD
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告的核心判断是:AI正从利基工具走向中国生物制药行业的主流环节,但迄今证据显示AI的贡献仍集中在加速早期发现与交易变现,而非提升临床成功率。 2023年至3Q26,AIDD公司管线数量从47个增至219个、增幅超过四倍,中国来源AI相关授权交易价值约达330亿美元(c.$33 Bn),占中国对外授权总价值的比例从2023年的3%升至25%。 效率证据上,AIDD公司从hit识别到首次人体试验约22个月,明显快于大型药企基准的59个月,但临床执行收益仅5-15%,且AIDD资产的Ph1/Ph2推进率尚未超过大型药企。 报告援引2026年8月Nature Reviews Drug Discovery的模拟:失败率降低20%对每款获批药物资本化开发成本的节省显著大于同等幅度的速度或研发支出改善,说明配体发现不等于药物发现,行业瓶颈正从算法转向预测性生物数据、转化相关性与临床反馈。 据此报告提出三类赢家形态:开发领先基础模型与生成式设计平台的前沿AI公司、拥有专有生物学数据与高通量实验及生产能力的规模化CRO/CDMO、以及打通发现-开发-商业化全链条的整合型biopharma,并判断AI不会是模型开发者赢家通吃的市场。 在覆盖范围内,药明康德(CDMO)以及信达生物、恒瑞医药、翰森制药被视为AI时代具备有利位置的代表。
主要观点
- AI已提升生产率并创造增量价值,但投资逻辑在早期发现与交易端领先于临床验证:2023年至3Q26,AIDD公司管线数量从47个增至219个,AI相关授权交易价值已占中国对外授权活动的约25%。
- AI最明确的收益是缩短进入临床的时间:AIDD公司从hit识别到首次人体试验约22个月,大型药企基准为59个月;但临床执行环节收益有限,仅为5-15%,快速发现并不等于更高的临床成功率。
- 中国AIDD管线快速扩张但仍占整体管线小份额:临床前候选项目从2023年的45个增至2026YTD的194个,临床项目从2个增至25个;中国来源AI相关交易价值约达330亿美元,占交易总价值比例从2023年的3%升至25%,且大部分headline交易价值依赖未来交付。
- 全球层面,AI授权交易总价值自2020年以来增长逾十倍,AI相关交易价值占全球授权总价值比例从2020年的3%升至2026 YTD创纪录的25%(统计口径为总交易价值≥$100 Mn的交易,数据截至2026年9月24日)。
- MNC中诺华与赛诺菲按AI in-licensing交易价值衡量的AI暴露度最高;Top 5 MNC(Eli Lilly、Novartis、BMS、Pfizer、Sanofi)2020-3Q26累计AI交易数量分别为12、8、6、5、3笔。
- AI在蛋白工程上已从预测('看见'蛋白质,如AlphaFold)走向生成('设计'蛋白质,如RFdiffusion、AlphaProteo/IsoDDE、Chai Discovery、Boltz、Latent Labs),但de novo设计并不取代预测模型,而是建立在其之上,每个生成蛋白仍需折叠稳定性与靶点结合评估及湿实验验证。
- AI代理与生成式平台让发现流程具象化:Anew Labs的AnewDesign平台可将3,000多个生成设计过滤至约50个适合湿实验验证的候选序列;Insilico的Chemistry42用于小分子生成与迭代优化,PandaOmics平台对学术界采用订阅制。
- AIDD当前最大局限:配体发现不等于药物发现,研发最大经济价值来自提升成功率而非缩短发现周期;2026年8月Nature Reviews Drug Discovery模拟显示失败率降低20%带来的节省显著大于同幅度的速度或研发支出改善,且AIDD的Ph1/Ph2推进率尚未超过大型药企。
- 湿实验验证需求推动CRO/CDMO嵌入AIDD价值链、形成'lab-in-the-loop'数据闭环:Latent Labs选择GenScript作湿实验伙伴、Boltz利用药明康德OTS化合物库、Earendil Labs 2026年与药明生物达成端到端生物药开发与GMP生产合作,Insilico与药明康德/泰格/昭衍、METiS与普洛药业/昭衍分别合作。
- 中国AI公司与MNC/Pharma的合作跨越共同开发、对外授权、平台部署与共同创立公司:CSPC-AstraZeneca两笔交易TDV达18500与1770($ Mn)、Earendil-Sanofi 2560、Earendil-Roche 1500、Insilico-Eli Lilly 2750、METiS-恒瑞的AI制剂平台AiTEM本地化部署。
- 报告提出三类赢家形态:开发领先基础模型与生成式设计能力的前沿AI公司、拥有模态特异性数据与高通量实验及生产基础设施的规模化服务与数据提供商(CRO/CDMO,提供'lab-in-the-loop'反馈)、以及控制端到端发现-商业化价值链的整合型biopharma;AI不太可能是模型开发者赢家通吃的市场,价值将流向横向与纵向整合者。
- 甄别真赢家与'AI-washing'需看结果而非技术叙事,指标包括管线扩张、进入临床、对外授权外部验证、R&D生产率与数据所有权:2023-2026YTD中国公司中CSPC(upfront $1,480 Mn、4笔)、Insilico(207、7笔)、Earendil Labs(180、3笔)、XtalPi(51、3笔)交易记录最密集,而恒瑞、CSPC、翰森、信达、BeOne等成熟药企的活跃项目数量显著更大。
论述逻辑
- AI大幅提速早期发现并催生授权变现(管线47→219、hit到首次人体试验约22个月 vs 大药企59个月、AI占中国对外授权价值从3%升至25%)→ 但研发最大经济价值来自提高成功率而非缩短发现时间,AIDD的Ph1/Ph2推进率尚未超过大型药企,针对高亲和力配体优化的模型仍可能败于溶解度、药代、毒性、可生产性等'可开发性'问题 → 行业瓶颈正从算法转向预测性生物数据、转化相关性与临床反馈,重心从'生成更多分子'转向'生成更好的生物学洞见' → 因此下一代AI平台将建立在更大的模型之外、更丰富的生物学与人体数据之上 → 价值将流向拥有模态特异性数据与实验/产能的横向整合者(CRO/CDMO)和拥有临床与商业化项目的纵向整合者(biopharma),而非模型开发者的赢家通吃 → 由此落到投资甄别指标(管线推进、授权验证、R&D生产率、数据所有权、价值链执行),覆盖范围内药明康德及信达、恒瑞、翰森被认为在AI时代具备有利位置。
关键展望
- AI能力正从分子设计向转化生物学与临床预测演进,这是报告判断下一代赢家的主线;行业焦点从生成更多分子转向生成更好的生物学洞见,投资者应关注可持续优势将在何处出现。
- 临床验证仍待时间检验:多数AIDD衍生资产仍处开发早期,尚未积累足够临床历史得出确定性结论,Ph1/Ph2推进率能否超越大型药企是后续关键观察点。
- 交易价值的兑现依赖未来交付:合作方提前注资创造了临床验证前的变现机会,但headline交易价值的很大部分取决于后续交付。
- 投资者跟踪的有形指标:管线推进与更新速度、从靶点识别到临床的速度、及早终止弱项目的能力、授权输出、最终临床成功率、数据所有权与价值链执行力。
- 2026年港交所医疗健康与生物制药IPO申请管道中包含AI标的:Metis TechBio(AI Biotech,管线为mRNA、多特异性抗体、小分子)与BioMap(AI Biotech,据报2026年3月保密递交),名单数据截至2026年9月22日。
推荐标的
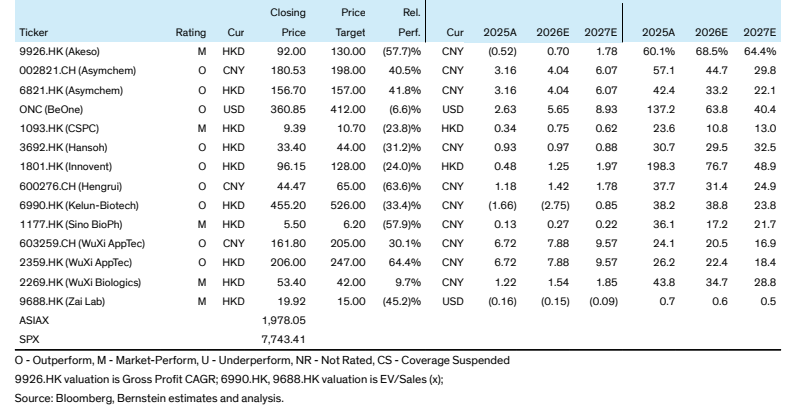
- 药明康德(WuXi AppTec):报告点名的CDMO中AI时代赢家代表,属于其覆盖范围内;正文未给出评级或目标价。
- 信达生物:biopharma中被报告认为在AI时代具备有利赢面的覆盖标的。
- 恒瑞医药:biopharma中被报告认为在AI时代具备有利赢面的覆盖标的,亦与METiS就AI制剂平台AiTEM有本地化部署合作。
- 翰森制药:biopharma中被报告认为在AI时代具备有利赢面的覆盖标的。
- 其他被提及但不覆盖的公司:CSPC、Insilico、Earendil Labs、XtalPi为2023-2026YTD交易最活跃的中国公司,但报告明确标注Earendil Labs、Tigermed、JOINN、METiS TechBio、Boltz、GenScript、Apeloa、Insilico不在覆盖范围;正文未给出任何个股评级、目标价或12个月目标。
关键图表
图1. 全球AIDD:临床管线更为成熟,但后期资产仍集中于少数领先者
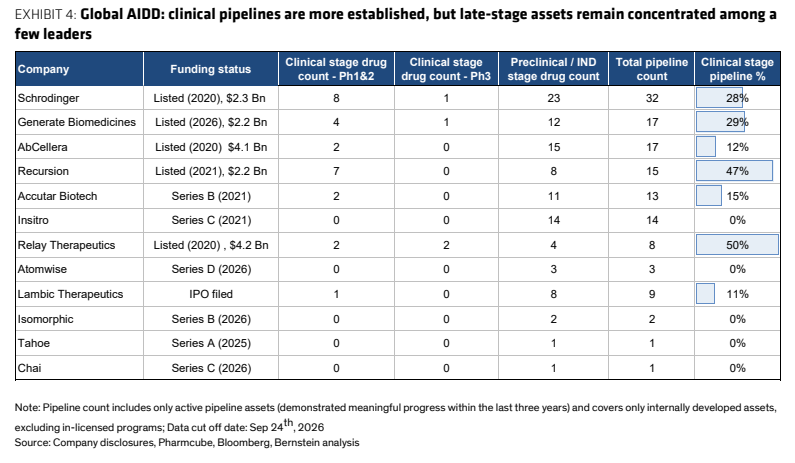
图2. 聚焦中国AI相关授权交易,AI交易在2026年大幅提速,占总授权交易额的25%,而2023-2025年仅占个位数
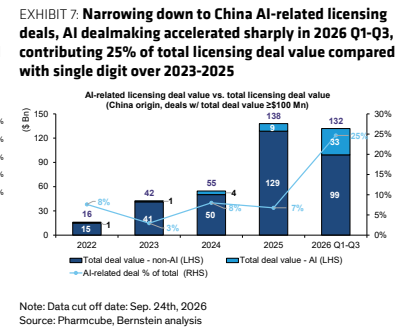
图3. 从授权引进交易额看,诺华和赛诺菲的AI敞口最高
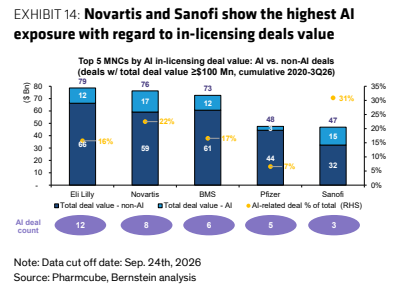
图4. 中国以外AIDD公司:新玩家(Isomorphic Labs、Chai Discovery等)在AI模型上具备优势,且较少专注于自主研发资产,各自拥有独特的模态优势
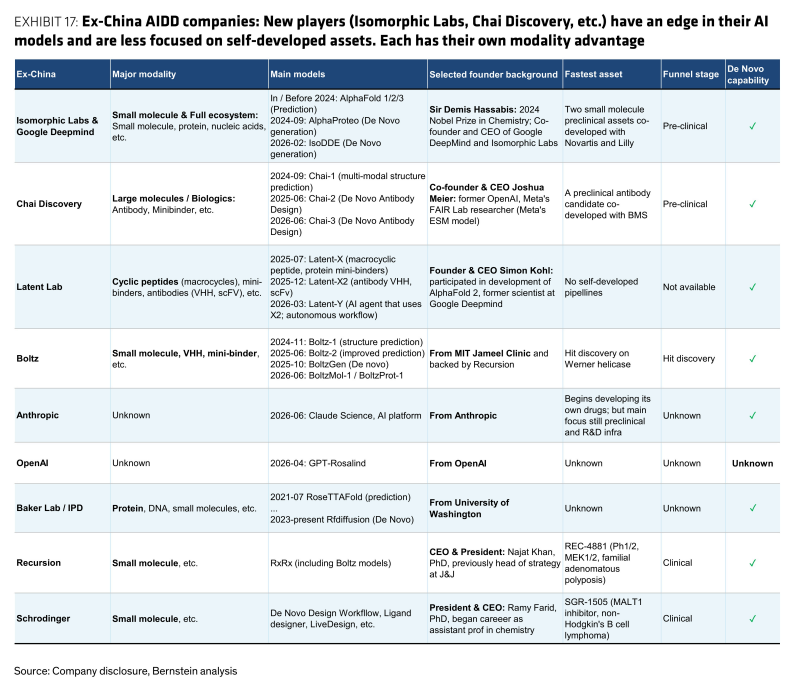
图5. 示例1:英硅智能的PandaOmics平台面向学术界采用订阅制
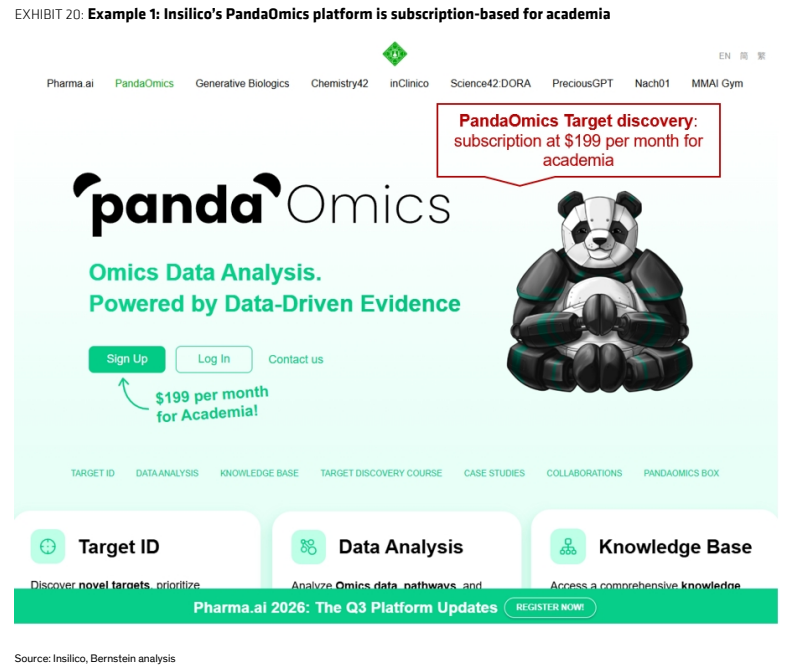
图6. Boltz的变现模式:基于开源分子规模的定价模式
图7. 仅有以提升某一模型指标为目标的模型验证(1)是不够的,因为模型是在项目场景中被使用的(2)
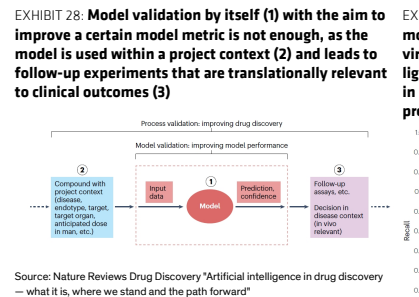
图8. 许多中国CDMO/CRO,包括药明康德、药明生物、昭衍新药(JOINN)、泰格医药、普洛药业和金斯瑞,正与新兴AIDD公司开展合作
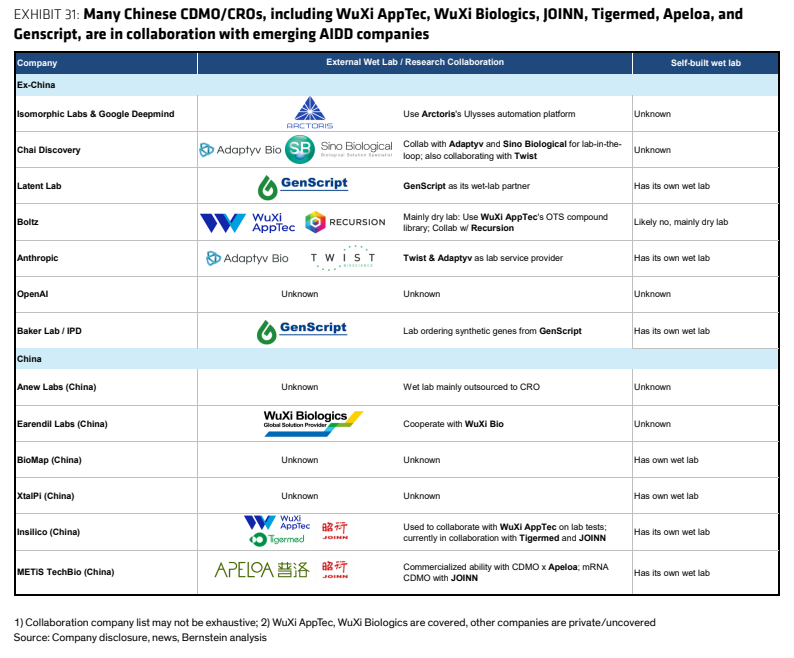
图9. 收盘价(相对值)