深度个股 20261009 国投证券 晓鸣股份 300967 蛋鸡龙头盈利修复或逐步兑现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国投证券于2026年10月9日发布晓鸣股份首次覆盖深度报告,给予增持-A评级,12个月目标价16.24元(2026-10-08股价15.70元)。 公司是我国蛋鸡苗龙头,2025年商品代蛋鸡苗销量约2.73亿只、市占率约26%、十年复合增速约15.1%,2015-2025年收入/归母净利润复合增速约17.42%/7.83%。 2026H1公司实现营业收入/归母净利润5.68亿元/185万元,同比下降24.5%/99.0%,主因商品代蛋鸡苗均价约3.57元/只、同比-15.9%,但26Q2经营环比扭亏、单季归母净利润0.25亿元。 行业层面,2025年2月至2026年3月蛋鸡养殖经历近14个月亏损,25Q4起蛋鸡在产存栏下滑、鸡蛋及蛋鸡苗价格触底反转,26Q3主产区蛋鸡苗均价约4.07元/只、同比+21.11%;全国鸡蛋均价由2025年6月约5.74元/公斤升至2026年9月约10.31元/公斤,较低点上涨约79.62%。 报告复盘前两轮上行周期分别历时约30/28个月、较低点上涨约96.64%/82.22%,而本轮自低点仅约12个月、上涨约53.85%,叠加公司明显放缓扩张(26H1销量同比-7.17%、资本开支回落),预计蛋鸡苗价格在未来1-5个季度或有望维持高位,公司盈利修复或逐步兑现,26Q3盈利有望维持环比高增。 预测2026-2028年归母净利润0.75/1.09/0.41亿元、增速-11.42%/+45.09%/-62.48%,给予2027年28倍PE;食品子公司蛋乐道2026年上半年收入405.23万元、海外业务2025年收入274万元,两者仍处培育期、或提供中长期增量。
主要观点
- 公司为我国蛋鸡制种龙头,2025年商品代蛋鸡苗销量约2.73亿只、市占率约26%、十年复合增速约15.1%,按商品代雏鸡销售数量计算2025年市场份额已提升至25.94%。
- 2015-2025年公司营业收入由2.45亿元增至12.21亿元、归母净利润由0.40亿元增至0.85亿元,收入增长由商品代蛋鸡苗销量提升驱动(销量由约0.67亿只增长至2.73亿只),盈利随鸡苗售价与单位成本周期波动。
- 2026H1公司营业收入/归母净利润为5.68亿元/185万元,同比下降24.5%/99.0%,主因商品代蛋鸡苗均价约3.57元/只、同比-15.9%;但26Q2扭亏为盈、单季归母净利润0.25亿元。
- 行业2025年2月至2026年3月经历近14个月持续亏损,在产蛋鸡存栏指数下滑3.90%,父母代蛋鸡平均存栏数由2022年1610.80万套降至2025年1203.25万套、累计下降约25.3%,供给去化带动蛋价与苗价触底反转。
- 鸡蛋价格2025年6月阶段性触底约5.74元/公斤,2026年9月已升至约10.31元/公斤、较低点上涨约79.62%;商品代蛋鸡苗价格2025年10月触底2.65元/只,2026年9月恢复至约3.96元/只、较低点上涨约49.43%。
- 26Q3主产区蛋鸡苗均价约4.07元/只、同比+21.11%、环比+4.98%;公司7-8月鸡产品销量4341.42万羽、同比+4.57%,销售收入1.88亿元、同比+21.5%,加权销售均价约4.34元/羽、同比+16.2%,结束了前三个季度收入和售价同比下滑的局面,预计26Q3盈利有望维持环比高增。
- 复盘历史周期:2017年6月低点约2.68元/只升至2019年12月约5.27元/只,历时约30个月、上涨约96.64%;2020年7月低点约2.25元/只经约28个月于2022年10月升至约4.10元/只、上涨约82.22%;本轮2025年9月触底约2.60元/只,截至2026年9月25日回升至4.00元/只、较低点上涨约53.85%,自低点以来仅约12个月,持续时间与累计涨幅均低于前两轮。
- 公司扩张明显放缓:2026H1商品代雏鸡销量同比下降约7.17%,资本开支由2022年的4.73亿元阶段高点回落至2025年的1.33亿元(2026H1为0.86亿元),固定资产2026H1为10.44亿元、较2025年末仅增长0.06%,或减轻行业供给压力。
- 品质、种源与模式构筑壁垒:2026H1客户质量/服务满意率达95.50%/98.70%,2026年8月公司鸡产品销售均价4.51元/羽、较行业均价4.08元/羽高约10.68%;2025年12月再度引进海兰品系祖代蛋种鸡3.85万只,2026H1生产性生物资产稳定在1.56亿元历史高位。
- 渠道结构优化与降本增效:2021-2025年直销收入由4.60亿元增至9.11亿元、占营业收入比重由64.43%提升至74.59%,2023-2026H1销售费用率从4.36%降低0.76pcts至3.60%。
- 产业链延伸与出海布局:食品子公司蛋乐道2026年上半年实现营业收入405.23万元,仍处市场开拓和品牌培育阶段;海外业务2025年收入回落至274万元、占营业收入0.22%,处于市场培育期,二者或提供中长期增量。
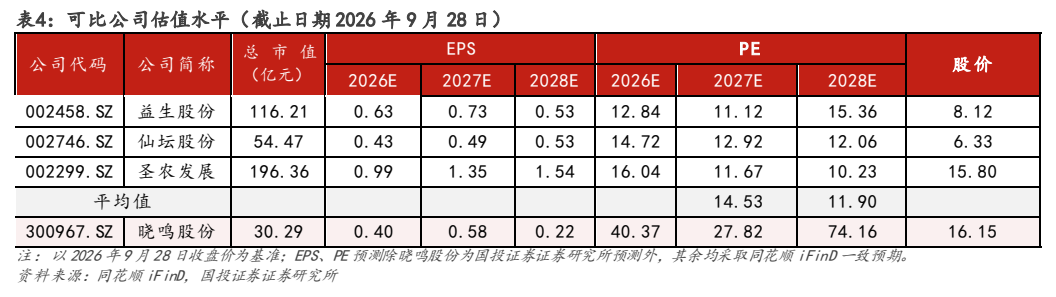
- 盈利预测与估值:预计2026-2028年归母净利润0.75/1.09/0.41亿元、增速-11.42%/+45.09%/-62.48%,营业收入12.68/13.48/13.81亿元;可比公司2027年平均PE为14.5倍,给予公司2027年28倍PE,对应12个月目标价16.24元,首次覆盖增持-A。
论述逻辑
- 行业持续亏损引发产能去化:2025年2月至2026年3月蛋鸡养殖亏损近14个月,在产蛋鸡存栏指数下滑3.90%,父母代平均存栏数由2022年1610.80万套降至2025年1203.25万套,商品代鸡苗销量同比下降4.37%。
- 供给去化兑现推动价格反转:鸡蛋价格2025年6月触底约5.74元/公斤后升至2026年9月约10.31元/公斤(较低点上涨约79.62%),蛋鸡苗价格触底后回升至约3.96元/只(较低点上涨约49.43%),行业进入底部修复阶段。
- 景气修复传导至公司:26Q3主产区蛋鸡苗均价4.07元/只、同比+21.11%,公司7-8月销量4341.42万羽、收入1.88亿元、均价约4.34元/羽均同比转正,鸡苗价格上涨对单位毛利改善具有较强弹性,预计26Q3盈利维持环比高增。
- 价格持续性判断:历史两轮上行周期历时约30/28个月、涨幅约96.64%/82.22%,本轮自低点仅约12个月、涨幅约53.85%,叠加公司扩张放缓(26H1销量同比-7.17%、2026H1资本开支0.86亿元、固定资产较2025年末仅增长0.06%),预计未来1-5个季度商品代蛋鸡苗价格或维持高位、盈利修复逐步兑现。
- 公司层面多重支撑放大弹性:优质种源储备(与海兰国际合作、2025年12月引进祖代蛋种鸡3.85万只)、直销占比升至74.59%与销售费用率降至3.60%、食品及出海业务逐步拓展,叠加产能释放提供中长期增量。
- 由基本面到估值结论:预测2026-2028年归母净利润0.75/1.09/0.41亿元,参照可比公司2027年平均PE为14.5倍,基于细分赛道稀缺性、龙头地位与盈利修复弹性给予估值溢价至2027年28倍PE,得到目标价16.24元、首次覆盖增持-A评级。
关键展望
- 价格展望:预计蛋鸡苗价格在未来1-5个季度或有望维持高位,公司盈利修复或逐步兑现。
- 短期业绩验证点:预计公司26Q3盈利有望维持环比高增趋势。
- 盈利预测:2026-2028年归母净利润0.75/1.09/0.41亿元、增速-11.42%/+45.09%/-62.48%;预计未来鸡产品销售均价保持先提升再回落的趋势,保守预计单只成本保持稳定并小幅升高。
- 中长期增量观察点:食品业务仍处市场开拓和品牌培育阶段(2026H1蛋乐道收入405.23万元),海外业务处市场培育期(2025年收入274万元、占比0.22%),若检疫认证、销售渠道及本地化服务体系逐步完善,海外市场有望成为潜在增量来源。
- 风险提示:蛋鸡行业周期及产品价格波动、饲料原材料价格波动、市场消化不及预期、种源供应依赖(祖代蛋种鸡种源主要依赖海外引进)、盈利预测不及预期。
推荐标的
- 晓鸣股份(300967.SZ):首次覆盖给予增持-A投资评级,12个月目标价16.24元(股价2026-10-08为15.70元),对应2027年28倍PE;理由为蛋鸡制种龙头地位、A股蛋鸡产业链稀缺纯种业标的、盈利修复弹性及中长期成长性。
- 可比公司(仅作估值参照,报告未单独评级):益生股份、仙坛股份、圣农发展,2027年平均PE为14.5倍(截止日期2026年9月28日)。
关键图表
图1. 晓鸣股份重大事件一览

图2. 2025年公司各项业务贡献毛利润占比

图3. 蛋鸡养殖利润变化趋势(元/只)
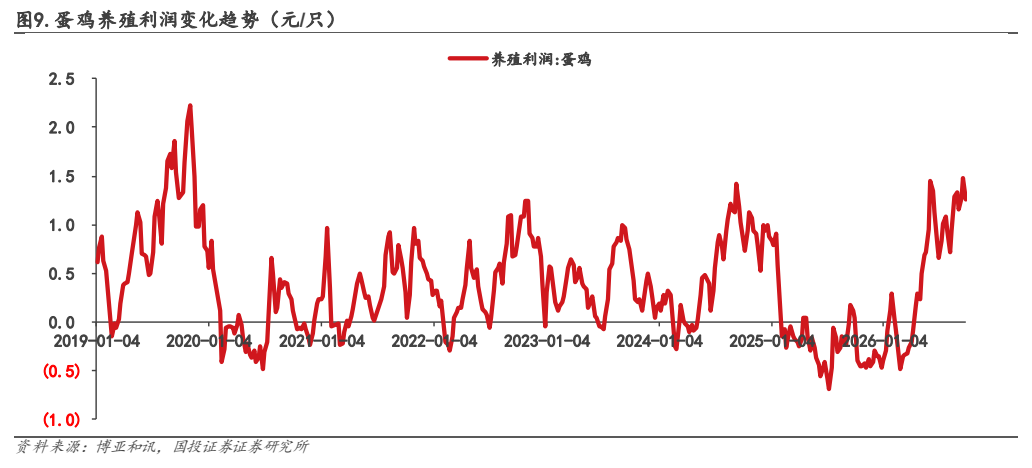
图4. 产蛋鸡存栏指数变化趋势

图5. 公司销售月报显示的季度鸡产品收入及销量情况
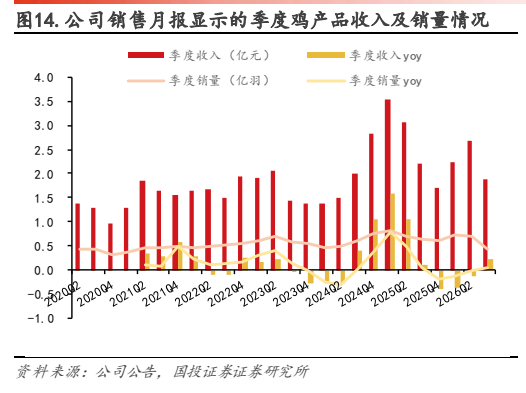
图6. 晓鸣股份固定资产扩张节奏
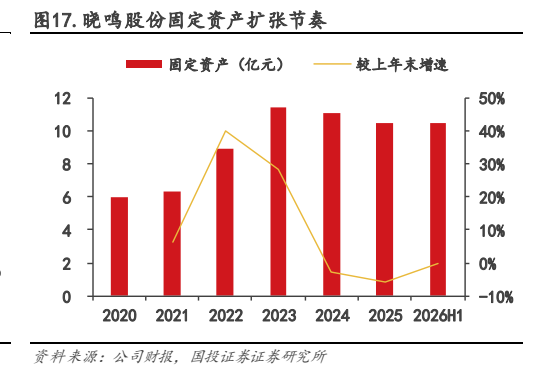
图7. 表 1: 主要蛋鸡品种生产效率及养殖特征对比
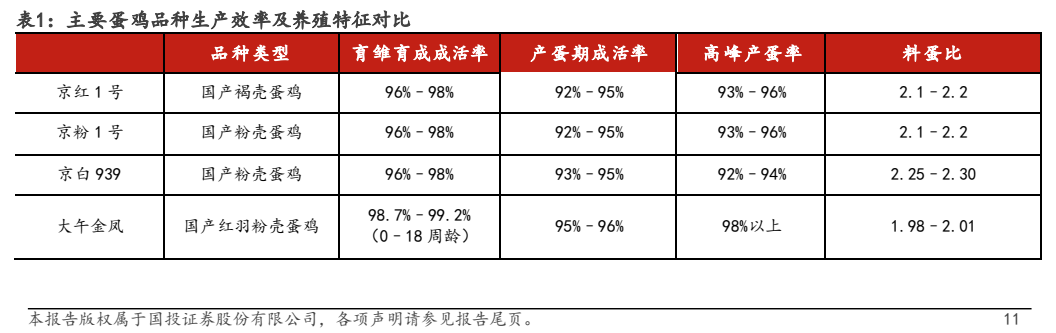
图8. 公司分散孵化业务范围示意图
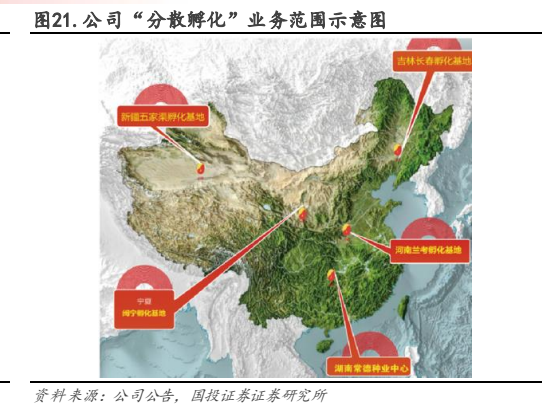
图9. 公司分销售渠道营收占比
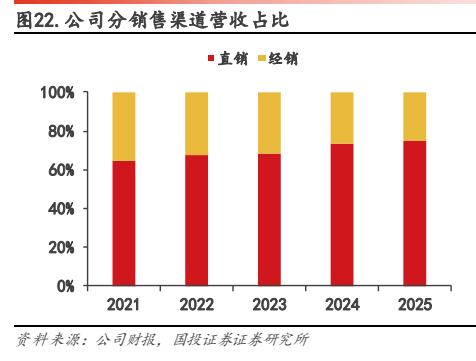
图10. 公司销售费用率变化趋势
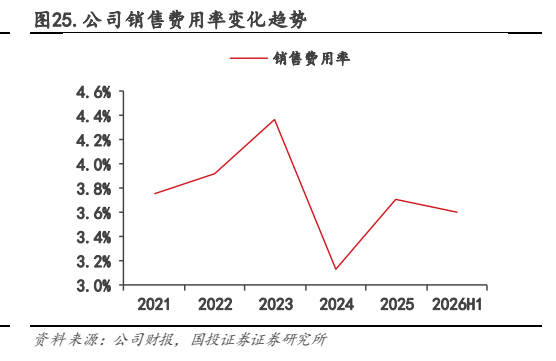
图11. 公司出海业务收入规模及增速
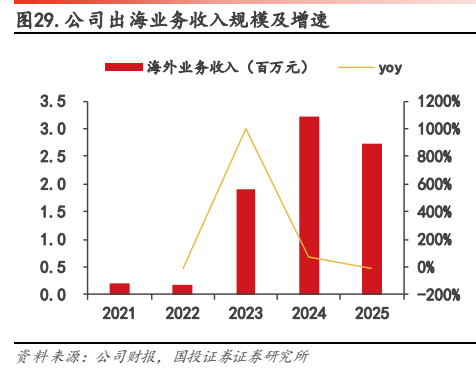
图12. 表 4: 可比公司估值水平(截止日期 2026 年 9 月 28 日)