MorganStanley:消费者情绪失真与支出韧性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利从宏观、信贷和股票三个视角审视美国消费者。极弱的消费者情绪已经不能可靠预示广泛的消费支出下滑;收入、就业、通胀、利率与金融条件对总消费的解释力远高于情绪指数本身。真正保留预测价值的是无法由宏观基本面解释的前瞻性“预期楔子”,它对未来约六个月的汽车、家具和娱乐用品等可推迟耐用品支出尤其重要。住房可负担性改善在2026年停滞,成交量仍受压,但住房净值处于历史高位,房价增速预计在年底前由0.85%回升至2%。消费ABS表现中性偏弱:汽车逾期虽年初下降但改善不及退税规模所暗示,无担保消费逾期改善又部分来自资产池结构变化。AlphaWise调查显示经济和家庭财务预期改善,但通胀仍为首要担忧,意味着消费具有韧性却仍会保持选择性。
主要观点
- 低情绪不等于弱消费者。密歇根大学和Conference Board消费者情绪仍接近数十年低位,但实际消费支出并未同步坍塌。疫情后,情绪与实际PCE增长的相关性显著下降,因此仅凭头条情绪指数推断广泛消费衰退容易产生误判。
- 宏观基本面远比头条情绪重要。可支配收入、就业、通胀、汽油价格、利率、股票价格、金融条件与储蓄率共同决定家庭的支付能力;控制这些变量后,密歇根大学情绪指数对总消费的边际预测力大幅衰减,Conference Board指数仍保留一定增量信息。
- 研究覆盖1980—2026年的月度数据、21个实际PCE类别以及1、3、6和12个月预测期,并以只使用当时可得信息的样本外预测检验为最终标准。基准模型为不含情绪变量的自回归加宏观模型,情绪指标只有在超越该基准时才被视为有效。
- 疫情后消费者报告的悲观程度显著超过宏观基本面所能解释的水平。报告把实际情绪拆成“基本面隐含情绪”和残差“情绪楔子”,发现消费相关的信号更多集中在后者,而非情绪指数的绝对水平。
- 头条情绪的预测信号并未消失,而是迁移至前瞻性的预期楔子。当家庭对未来的看法比收入、劳动力市场和金融条件所暗示的更悲观时,它们更可能推迟可延后的支出;约六个月后,汽车、家具、娱乐用品及其他耐用品支出通常会更弱。
- 这种预期楔子的作用具有明显品类差异。它对可跨期替代、可推迟购买的离散型商品最有信息含量,对必需品、总体服务以及总消费并非同样有效,因此不能把该信号机械外推至所有消费领域。
- 疫情后的制度变化进一步强化了预期楔子的价值。密歇根大学头条情绪水平的样本外有效性在2020年后下降,而预期楔子对离散消费品六个月期预测的显著性比例由疫情前约44%升至约56%,说明预测内容发生了重新配置。
- 部分超额悲观来自疫情后价格水平永久抬升。家庭面对的物价水平而非仅仅通胀率,可能长期压低主观情绪;但即使控制这一价格水平冲击,无法被基本面解释的前瞻性预期仍保留对消费的预测信息。
- 住房市场仍处于停滞状态。2026年以来月供占收入比的改善停止,成屋与新屋销量继续横盘;新屋价格低于成屋价格、独栋住宅施工积压消化而待售新屋库存接近历史高位,显示开发商仍需通过价格和库存调整来促进销售。
- 从已有房主角度看,住房资产负债表依然稳健。总住房市值与住房净值处于历史高位,待售库存同比增速放缓,使房价增速的下行过程暂停。报告预计美国房价同比增速将从当前约0.85%回升至2026年底的2%,为房主消费提供一定支撑。
- 消费信贷ABS整体表现只能称为中等。年初汽车贷款60天以上逾期率下降,优质汽车贷款改善较明显,但下降幅度不及较高退税额通常对应的水平,随后逾期率又从年内低点回升;次级汽车逾期仍明显偏高。
- 无担保消费贷款逾期率自2023年以来下降,但不能简单解读为信用质量全面改善。2021年以后新出现的证券化项目已约占未偿余额26%,其市场份额提升同时伴随低于平均水平的逾期资产池占比上升,因此组合结构变化美化了总量指标。
- 2025年份的市场贷款平台资产池在聚合层面优于此前年份,但逐个证券化项目观察时结果更为混合,部分发行人改善、部分恶化,聚合表现可能夸大了广泛的承保质量提升。
- 美国ABS发行量保持活跃,二级汽车ABS利差在历史波动区间内运行。信用基本面没有快速恶化,但也缺乏全市场同步改善的证据,投资判断需要区分优质与次级汽车、无担保消费以及不同发行项目。
- AlphaWise调查显示消费者对未来六个月经济和家庭财务状况的净看法改善,支持需求维持韧性。不过通胀仍是全年最主要担忧,且不同收入群体对物价、医疗、住房、政治环境等压力的感受差异明显。
- 2026年世界杯带来一定消费参与和活动支出机会,但参与度高度分化:男性、年轻群体和高收入家庭参与意愿更高,主要活动为观看比赛或集锦、关注比分新闻和购买相关商品;食品饮料、外卖、餐厅酒吧与门票住宿是主要支出类别。
- 股票策略层面,非必需消费与必需消费行业的盈利修正、修正广度和估值均呈现内部差异。整体需求展望是温和正面而非亢奋,意味着应更重视盈利上修和估值合理的细分行业,而不是以宏观情绪低迷为由全面回避消费股。
论述逻辑
头条消费者情绪跌至历史低位但实际支出仍具韧性 → 控制收入、就业、通胀、利率与金融条件后,情绪绝对水平的增量预测力下降 → 将情绪拆为基本面隐含部分与无法解释的残差楔子 → 前瞻性预期楔子保留并在疫情后增强对可推迟离散消费的六个月预测力 → 因此不能用低情绪直接推断消费崩塌,而应同时观察宏观支付能力与预期楔子 → 住房可负担性停滞压制成交、但高住房净值和房价再加速支撑房主 → 汽车与无担保消费ABS显示信用改善有限且受结构变化影响 → 调查中的经济与家庭财务预期改善、通胀担忧仍高 → 美国消费更可能维持有韧性但选择性较强的温和增长。
关键展望
- 宏观消费方面,收入、就业和金融条件若保持稳定,美国总消费不太可能仅因情绪指数低迷而出现广泛崩塌;未来六个月更应关注预期楔子对汽车、家具、娱乐用品等可延后支出的指示。
- 住房方面,可负担性短期难见进一步改善,成屋和新屋成交量预计继续受按揭成本约束;但库存增速放缓、高住房净值及房价增速回升将减轻房主资产负债表压力。
- 报告预计美国房价同比增速从当前约0.85%升至2026年底2%。若按揭利率下降,可负担性和成交可能改善;若利率再次上升,月供负担和库存压力将继续限制成交。
- 消费信用方面,汽车ABS逾期不会快速失控,但年初改善幅度低于预期、次级逾期高企,意味着信用正常化过程缓慢。无担保消费贷款表面改善仍需剔除新证券化项目带来的组合效应。
- ABS市场方面,发行保持活跃、利差仍有配置价值,但资产池和发行人之间分化较大,聚合年份曲线不能替代逐项目信用分析。
- 消费者调查方面,经济与家庭财务预期改善有利于支出延续,但通胀和可负担性继续限制消费意愿,需求将更多流向具有明确价值感、体验属性或事件催化的品类。
- 世界杯相关消费可能为食品饮料、餐饮外卖、体育商品、门票和住宿带来阶段性增量,但参与集中于男性、年轻人和高收入群体,难以单独改变总体消费趋势。
- 消费股方面,盈利修正与估值分化将主导相对收益。需求韧性可为部分非必需和必需消费细分行业提供支撑,但高估值、盈利下修或低收入客群暴露较高的公司仍面临风险。
- 主要风险包括劳动力市场明显转弱、利率或通胀再度上升、房价回升不及预期、次级汽车逾期进一步恶化,以及消费者的超额悲观转化为实际推迟购买。
推荐标的
- 美国消费ABS中的高质量分层资产:信用没有快速恶化,优质汽车表现相对次级更稳,但应基于具体资产池与发行项目选择,避免仅依赖聚合数据。
- 盈利预期上修且估值合理的美国消费细分行业:消费者支出仍具韧性,选股应优先考虑盈利修正广度改善、定价能力较强且低收入客群压力较小的公司。
- 世界杯受益消费主题:食品饮料、餐饮外卖、体育商品、票务和住宿可能获得事件驱动的阶段性需求,但更适合作为战术性关注而非总消费趋势的替代判断。
- 住房相关资产保持选择性关注:房价增速预计回升且住房净值高企利好房主资产负债表,但成交量与开发商库存仍受可负担性约束。
关键图表
Exhibit 1:疫情后头条消费者情绪水平与实际消费支出增长的相关性下降;密歇根大学和世界大型企业联合会情绪与实际个人消费支出环比年化增速的相关性均明显低于疫情前。

Exhibit 2:密歇根大学消费者情绪实际水平远低于宏观基本面隐含水平;疫情后实际情绪持续落在拟合值下方,形成明显的超额悲观楔子。

Exhibit 3:2026年以来住房可负担性改善停滞;月供占收入比仍处高位,按揭利率上升50个基点会进一步恶化负担,而利率降至5%才会显著改善。

Exhibit 4:汽车ABS逾期率有所改善,但改善幅度不及大额退税通常所暗示;2026年优质汽车贷款年初逾期降幅落在历史关系线之上。

Exhibit 5:消费者情绪与实际支出的关系;极弱头条情绪不意味着支出崩塌,宏观基本面解释总消费,而无法由基本面解释的未来预期对约六个月后的离散商品支出最有用。

Exhibit 6:疫情后消费者情绪指标持续处于低位;密歇根大学和世界大型企业联合会指数均未恢复至疫情前高点。

Exhibit 7:疫情后头条消费者情绪水平与实际消费支出增长的相关性下降;两项调查与实际PCE增长的相关程度均较2000—2019年明显减弱。

Exhibit 8:控制宏观变量后,密歇根大学与世界大型企业联合会调查对实际支出增长的预测内容出现分化;前者显著类别占比下降,后者上升。

Exhibit 9:世界大型企业联合会情绪指标在多数支出类别中拥有更强预测内容;控制宏观变量后,其显著覆盖的个人消费支出类别明显多于密歇根大学调查。

Exhibit 10:疫情后密歇根大学头条情绪水平的预测内容进一步减弱;显著变化主要指向情绪—支出关系弱化而非增强。

Exhibit 11:密歇根大学消费者情绪实际水平持续远低于宏观基本面隐含水平;实际值与拟合值之间的负缺口显示超额悲观。

Exhibit 12:世界大型企业联合会调查同样存在悲观楔子,但程度较小;实际信心与基本面隐含值之间的偏离弱于密歇根大学调查。

Exhibit 13:楔子承载了头条情绪水平中的更多预测信号;密歇根大学和世界大型企业联合会调查中,楔子显著的类别与期限占比均高于基本面驱动部分。

Exhibit 14:疫情后楔子对实际支出增长的样本内预测内容增强;显著变化更多表现为楔子—支出关系加强。

Exhibit 15:与所考察宏观条件正交的情绪预期成分对支出更有预测力;两项调查的预期楔子显著覆盖比例均高于当前状况成分。

Exhibit 16:头条情绪水平的样本外效用在2020年后恶化,而预期楔子的显著性上升;预测信号由绝对情绪水平重新配置到前瞻残差。

Exhibit 17:2026年以来住房可负担性改善停滞;当前月供收入比仍显著高于疫情前,利率路径决定后续改善空间。

Exhibit 18:成屋和新屋销量也陷入停滞;两者均远低于疫情前后高点,成交量尚未对房价和库存调整作出明显反应。

Exhibit 19:新屋价格仍低于成屋价格;开发商价格调整使新屋相对更具竞争力,同时成屋库存仍受锁定效应约束。

Exhibit 20:独栋住宅施工积压正在消化,而新屋库存接近历史高位;在建单位减少但待售新屋数量上升,显示供给压力仍存。
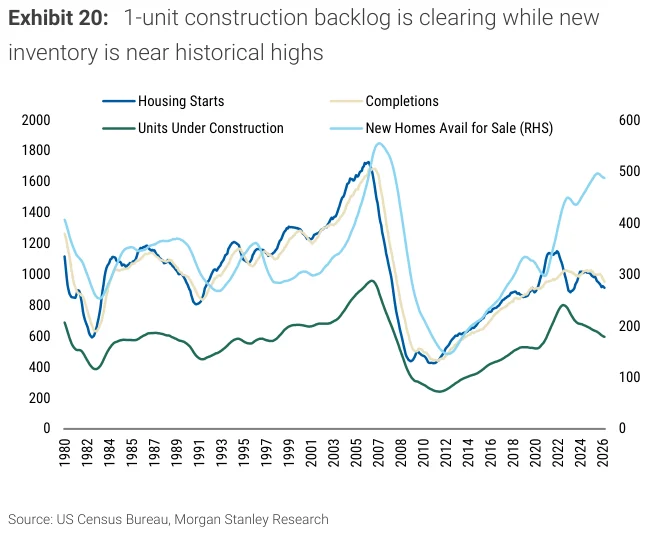
Exhibit 21:尽管增长放缓,住房净值仍处历史高位;住房总市值约49万亿美元、房主净值约35万亿美元,按揭债务约14万亿美元。

Exhibit 22:新屋价格数十年来首次低于成屋价格;新屋相对成屋的同比价差已转为明显负值。

Exhibit 23:优质汽车贷款60天以上逾期率改善不及预期;2026年1—5月降幅小于平均退税额所对应的历史关系。

Exhibit 24:次级汽车贷款逾期率同样改善不足,尽管今年退税高于往年;2026年表现位于历史关系所暗示水平之上。

Exhibit 25:优质汽车贷款逾期率总体尚可,并延续近年季节模式;2026年从春季低点回升但仍接近历史路径。

Exhibit 26:次级汽车贷款逾期率仍然偏高;2026年曲线高于近年实际水平,并从年初改善后再度上行。

Exhibit 27:汽车贷款逾期持续上升,而无担保消费贷款逾期自2023年以来下降;三类ABS信用表现发生分化。

Exhibit 28:2021年以来新出现的证券化项目已占未偿余额约26%;新项目市场份额快速扩大,改变了无担保消费ABS组合结构。

Exhibit 29:新项目市场份额提升与低于平均逾期水平的项目占比上升同步;组合迁移部分解释了总逾期率改善。

Exhibit 30:市场贷款平台2025年份的表现优于所有此前年份;在相同账龄下,60天以上逾期率曲线最低。

Exhibit 31:逐个证券化项目的表现更为混合;部分项目较往年改善,但一致性不及聚合年份曲线所暗示。

Exhibit 32:美国ABS季度发行量及滚动四季均值;发行规模在近年保持高位,滚动均值继续上升。

Exhibit 33:二级汽车ABS利差;优质与次级汽车AAA利差在2020年和2023年前后明显扩大,近期虽回落但仍有分化。

Exhibit 34:美国未来六个月经济情绪;认为经济会好转的比例回升,认为会恶化的比例降至44%,净情绪改善至约负10%。

Exhibit 35:家庭财务状况情绪;认为未来六个月财务会改善的比例升至33%,认为会恶化的比例降至22%,净指标回升。

Exhibit 36:全年最主要担忧;通胀仍以约60%的提及率居首,政治环境约42%居次,其他经济与生活成本问题明显低于前两项。

Exhibit 37:2026年6月不同收入群体的主要担忧;低收入家庭更担心难以维持生活,高收入家庭对政治环境和投资损失的关注更高。

Exhibit 38:世界杯参与度按人口类别划分;男性、16—34岁、东北部及年收入10万美元以上群体预计参与比例更高。

Exhibit 39:世界杯参与方式;观看电视或流媒体比赛与集锦最普遍,其次是关注比分新闻和购买、收集或制作相关商品。

Exhibit 40:世界杯支出按活动划分;食品与非酒精饮料、外卖送餐、餐厅酒吧消费领先,门票、住宿和酒精饮料亦有贡献。

Exhibit 41:非必需消费行业盈利修正;汽车零部件、汽车制造、酒店餐饮休闲、零售等子行业的2026—2027年盈利修正方向明显分化。

Exhibit 42:非必需消费行业相对标普500的盈利修正广度;耐用品、服务和零售等子板块的相对修正价格与广度呈周期性分化。

Exhibit 43:必需消费行业盈利修正;饮料、食品、家庭用品和烟草等子行业的2026—2027年盈利预期及近三个月修正不一。

Exhibit 44:必需消费行业相对标普500的盈利修正广度;食品饮料、零售和家庭个人用品的相对修正趋势存在显著差异。

Exhibit 45:非必需消费行业绝对估值;行业及耐用品、服务和零售子板块的预期市盈率处于各自长期均值附近或上方。

Exhibit 46:非必需消费行业相对估值;相对标普500的预期市盈率在各子板块间分化,并围绕长期均值与正负一个标准差波动。

Exhibit 47:必需消费行业绝对估值;行业及食品饮料、零售、家庭个人用品子板块的预期市盈率处于不同历史区间。

Exhibit 48:必需消费行业相对估值;相对标普500的预期市盈率显示食品饮料与家庭个人用品折价,而零售相对估值上升。
