易峘 李雨婕 孙瀚文 何康 投资策略 市场策略 重视再平衡下的结构性机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
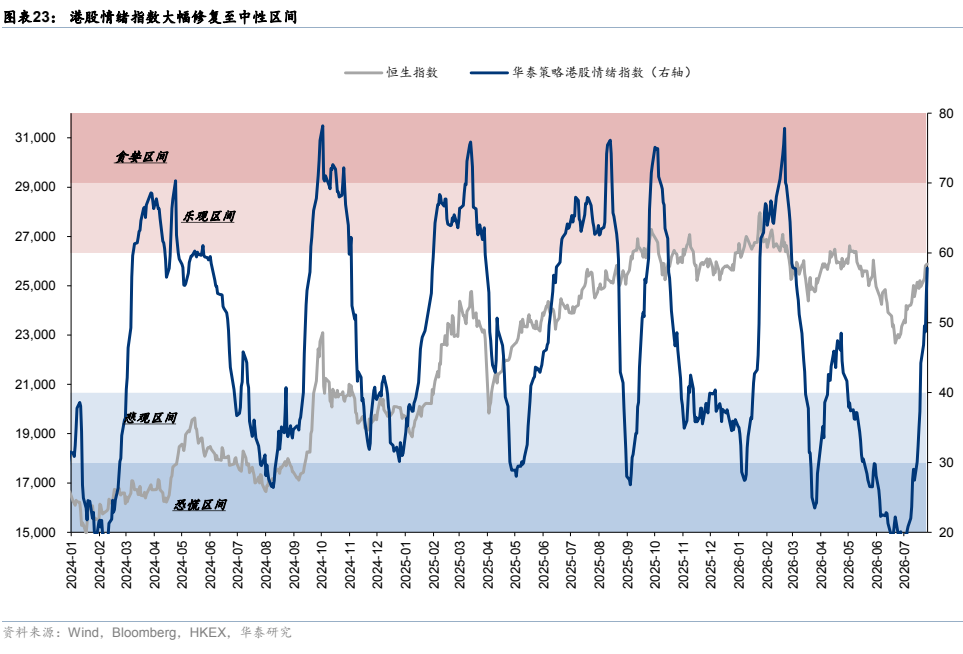
当前全球科技硬件行情共振扰动尚未彻底结束,同时面对美债利率上升和地缘冲突波动加大的宏观背景,风险偏好下降。 区域内A股和其他亚洲市场向港股的轮动仍在演绎,红利风格已凝聚共识并体量足够承接科技轮动资金,恒生港股通高股息低波动指数底部连续反弹13.2%。 外资连续第三周净流入港股,截至周三流入5.5亿美元,但南向资金本周转为净流出约187亿港币。 基本面方面,截至7月31日,港股非金融盈利预期近4周上修0.6%,非银和半导体上修提速且广度扩散,而食饮、公用事业和房地产边际转弱。 港股情绪指数最新读数57.8,已升破50中性水位,回升至中性水平上方。 往后看,由于港股情绪已脱离底部反弹的“容易”阶段,叠加中报季将至,报告建议以均衡配置应对。 具体包括以低波红利为底仓,关注中报或确认经营底部的消费品及CXO和创新药龙头,以及小仓位等待AI硬件超跌反弹机会。
主要观点
- 全球科技硬件行情扰动未彻底结束,美债利率上升与地缘冲突导致全球外溢至新兴市场的资金明显收缩。
- 红利风格已凝聚共识承接科技轮动资金,恒生港股通高股息低波动指数底部连续反弹13.2%,回报与恒生科技、恒生指数接近。
- 港股非金融盈利预期上修动能回升,非银与半导体板块上修提速且广度扩散,而食饮、公用事业和房地产边际转弱。
- 半导体盈利近4周上修11.1%,净宽度跃升至+50%;房地产近4周深跌16.9%但近1周企稳。
- 外资维持净流入且加速,截至周三净流入港股5.5亿美元,其中主动外资由净流出转为净流入0.9亿美元。
- 南向资金本周转为净流出约187亿港币,有色金属、银行、传媒流入居前。
- 港股情绪指数最新读数57.8,升破50中性水位,衍生品指标改善最显著。
- 现阶段港股反弹资金驱动属性更强,更多源于韩国等周边市场对杠杆ETF、AI硬件头寸的对冲平仓与跨市场再平衡。
论述逻辑
- 宏观环境约束:全球科技硬件行情扰动未彻底结束,美债利率上升与地缘冲突波动导致全球外溢至新兴市场的总资金明显收缩。
- 资金与市场状态:区域内向港股轮动持续,红利风格承接资金;外资加速流入而南向资金转为流出,港股情绪指数回升至中性水位上方。
- 反弹性质定性:当前港股反弹脱离底部“容易”阶段,更多是由对冲性平仓与跨市场再平衡等资金面驱动。
- 配置结论推导:面对中报季压力与资金面扰动,对冲性平仓进程或已过半,需要锚定基本面改善方向,采取均衡配置策略。
关键展望
- 对冲性平仓进程或已过半,港股中报季将至,市场脱离底部反弹的“容易”阶段,行业和个股选择重要性上升。
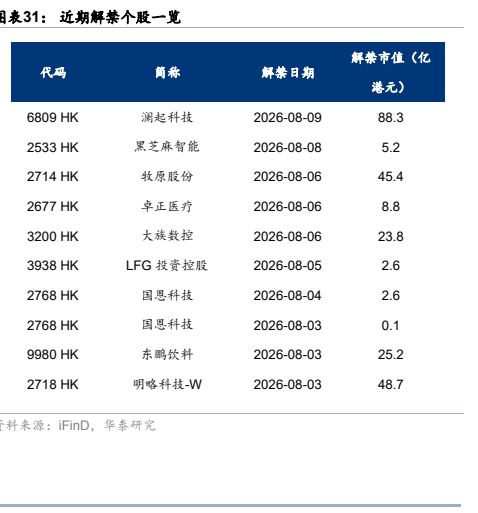
- 中报季压力仍待落地,解禁等资金面扰动未消,港股相对基本面不占优,需锚定基本面改善方向。
- 未来面临地缘局势波动以及政策力度不及预期的风险,可能抑制风险偏好并逆转估值向上趋势。
推荐标的
- 低波红利(如银行):建议作为底仓配置,以应对中报季压力和资金面扰动。
- 乳品、部分零售、乘用车:建议关注中报或确认经营周期底部的消费品。
- CXO和创新药龙头:关注中报或景气向上的相关标的。
- AI硬件(如晶圆代工):基本面景气仍上行且占优,建议小仓位等待超跌反弹机会。
关键图表
图1. 报告关键图表(第2页)
图2. 报告关键图表(第2页)
图3. 图表 19: 上周外资净流境外中资股91亿美元主动外资转为流被动外资延续流9

图4. 表 5: 恒生科技指数涨跌幅贡献拆解

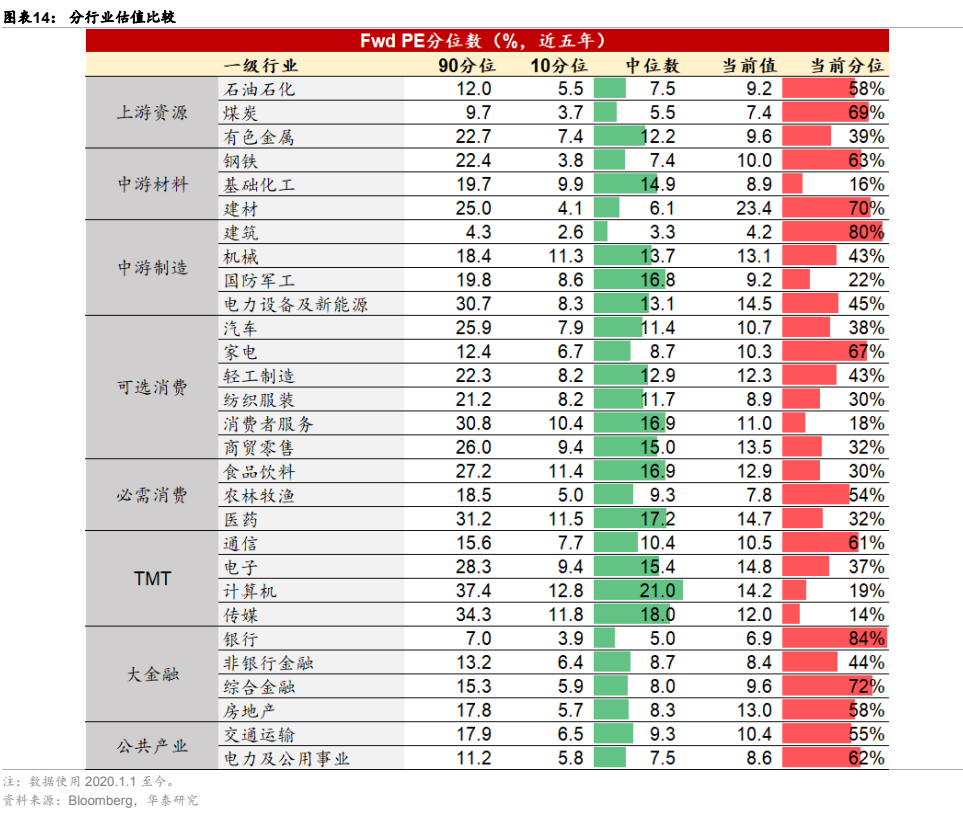
图5. 图表 14: 分行业估值比较
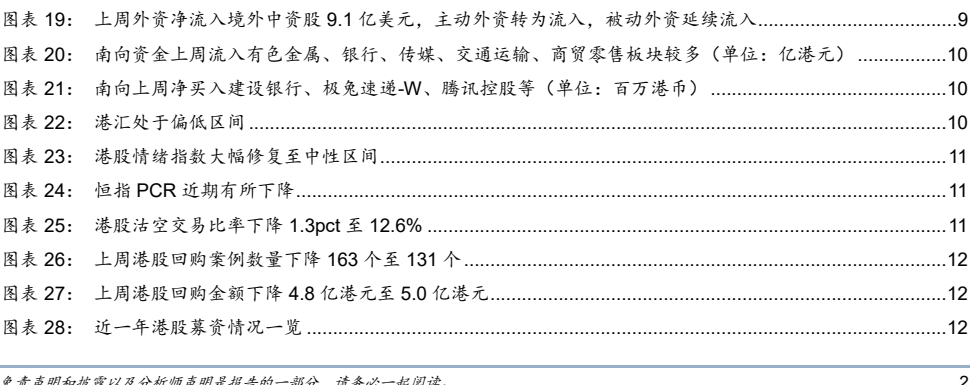
图6. 图表 23: 港股情绪指数大幅修复至中性区间
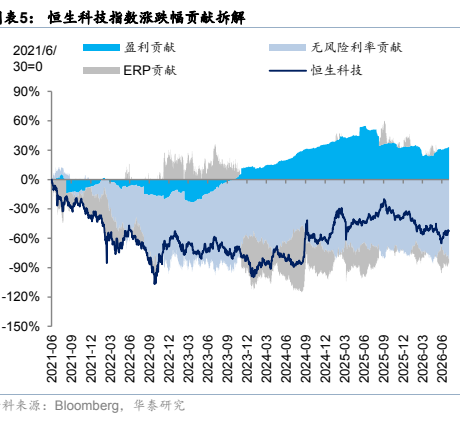
图7. 表 31: 近期解禁个股览
图表 6
图表 7