国金证券 家电行业周报TV面板报价上调,MNT价格维持稳定
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
TrendForce 数据显示,2026 年 9 月电视面板价格全面止稳,65 吋、55 吋、43 吋、32 吋面板均价分别为 173、123、63、35.0 美元,各尺寸环比 8 月持平,显示器与笔电面板价格同步持平。 受 AI 需求挤占上游材料产能影响,预计 2026 年四季度电视面板总成本环比上升 4%—7%,京东方、TCL 华星、惠科三大面板厂已发出涨价通知,并于十一假期实施减产控产,TrendForce 预计 10 月五代及以上大世代线稼动率环比下降 4.2 个百分点至 79.6%。 需求端方面,前期采购前置导致下半年动能减弱,DISCIEN 预计 10 月全球 TV 面板采购量同比下降 6%,主要品牌三季度笔电面板采购动能环比下降超 20%。 成本上行与供给控产对面板价格形成底部支撑,但四季度采购需求降幅仍构成上行压制,10 月 TV 面板整体呈现“报价上调、成交博弈、整体趋稳”格局。 内销龙头具备一体化与定价权优势,外销受益于降息及 OBM 拓展,行业维持买入评级。
主要观点
- 9 月电视及 IT 面板价格全面止稳,各主力尺寸价格环比持平。
- AI 需求挤占上游原材料产能,推升四季度面板总成本并引发大厂发布涨价函。
- 面板厂国庆期间停产减产,10 月大世代线稼动率预期环比下滑。
- 前期采购前置导致下半年 IT 与 TV 面板拉货动能转弱,四季度采购趋于理性。
- 大尺寸 TV 面板 PO 报价上调,但实际成交受品牌成本承接力博弈制约。
- MNT 备货进入尾声,受资材涨价与需求转弱影响,主流面板价格预计持稳。
- 本周申万家电指数微涨 0.67%,ABS 与铜等部分原材料价格涨幅显著。
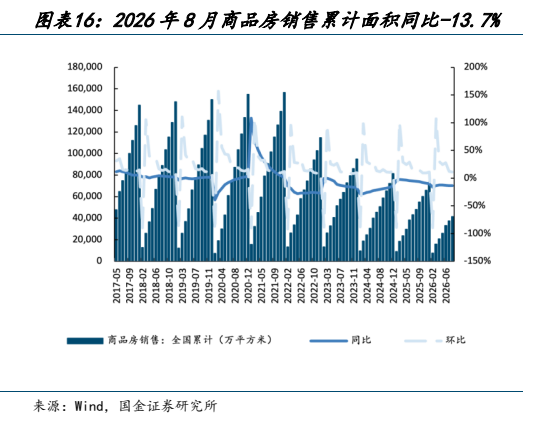
- 地产投资与销售维持双位数调整幅度,对中长期需求构成压制。
- 以旧换新政策资金全面下达,国庆假期家电销售与 AI 家电消费增长显著。
论述逻辑
- AI 需求分流上游资材供给导致面板成本预计环比上升 4%—7% -> 京东方、TCL 华星等头部面板厂下发涨价函并借助国庆假期岁修控产(10 月稼动率降至 79.6%) -> 尽管终端采购前置导致四季度需求承压(10 月 TV 面板采购量预降 6%),但供给主动收缩与成本支撑形成托底 -> 10 月 TV 面板呈现“报价上调、成交博弈、整体趋稳”态势。
关键展望
- 四季度电视面板总成本预计环比上升 4%—7%,10 月大世代线稼动率预计环比降至 79.6%。
- 10 月面板厂产出预计同比下降 11%,需求端采购预计同比下降 6%,四季度需求量环比下降 4%。
- 三季度笔电面板采购动能环比下降超 20%,四季度仍不排除出现双位数环比降幅。
- 后续需重点观察面板厂控产执行、品牌双十一动销及 11 月订单反馈,并关注面板涨价对整机毛利率的传导。
推荐标的
- TCL 电子:给予推荐评级,受益于内销一体化定价权及外销 OBM 出海空间拓展。
- 海信视像:给予推荐评级,受益于彩电出海及大屏化趋势。
- 美的集团:给予推荐评级,龙头品牌具备深厚蓄水池与海外研产销一体化优势。
- 海尔智家:给予推荐评级,推进 A/H/D 股多市场回购强化回报,海外本土化运营稳健。
关键图表
图1. 图表 1: TV/MNT 面板价格走势
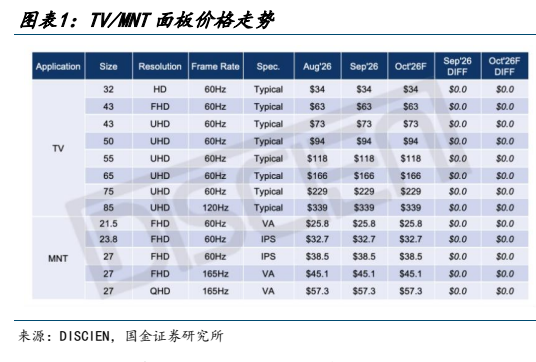
图2. 图表 2: TV 面板产出与 TOP 8 品牌采购同比走势
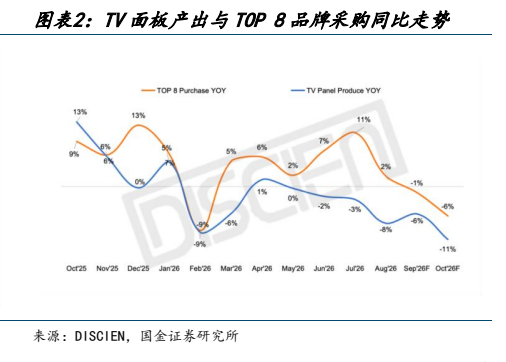
图3. 图表 4: 家电板块 PE-TTM
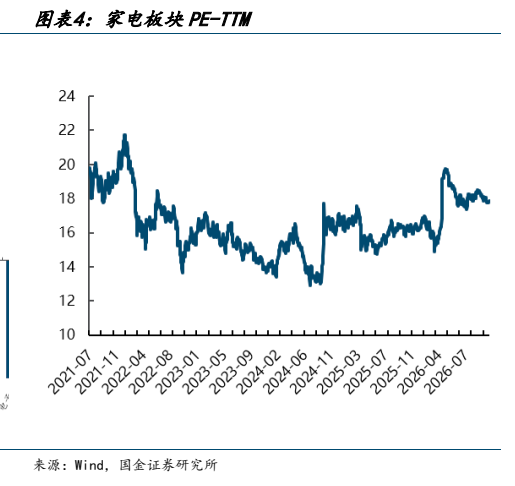
图4. 图表 5: 本周涨幅前十名公司(10/5-10/9)
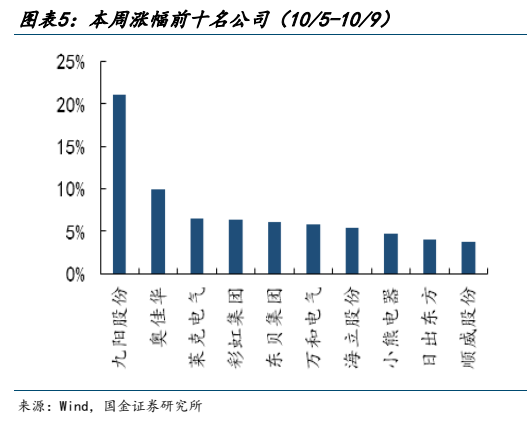
图5. 图表 6: 本周跌幅前十名公司(10/5-10/9)
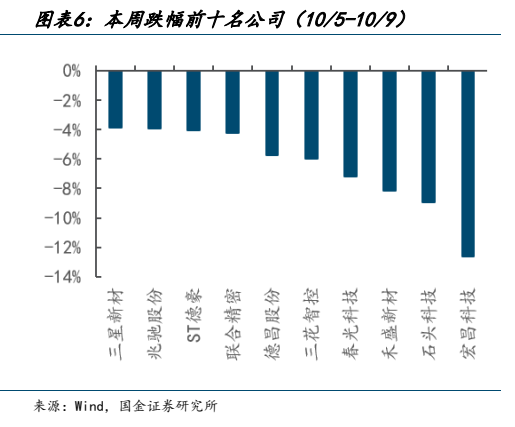
图6. 图表 8: LME 铝价 10/5-10/9 下跌 1.66%(美元/吨)
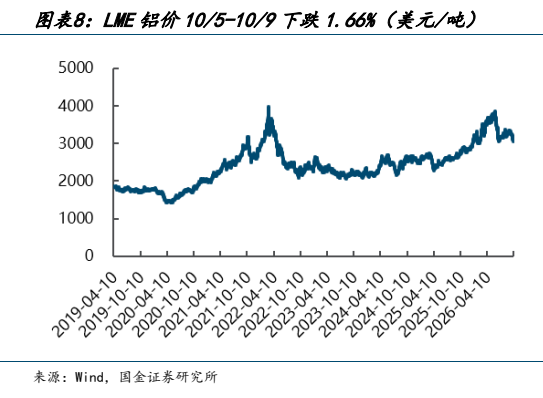
图7. 图表 9: 冷轧板卷 10/5-10/9 下跌 0.26%(元/吨)
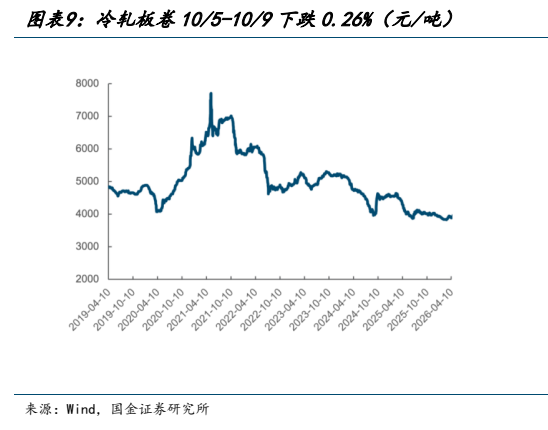
图8. 图表 11: 美元兑人民币汇率:周涨幅-0.05%
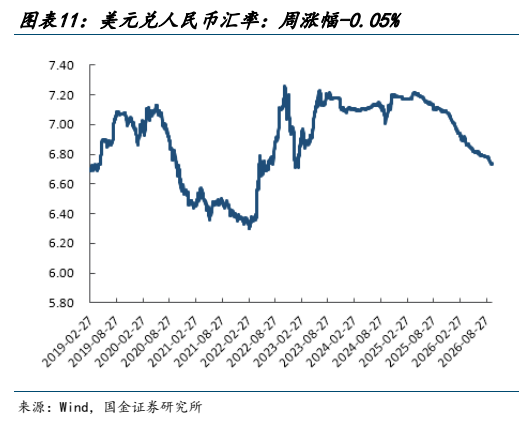
图9. 图表 12: 集装箱运价综合指数环比下降 0.6%
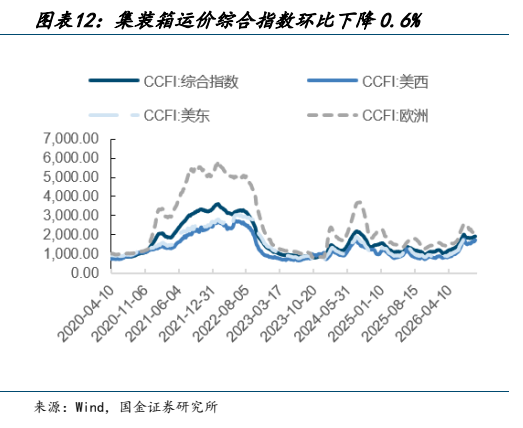
图10. 图表 13: 2026 年 8 月住宅新开工累计面积同比-25.5%
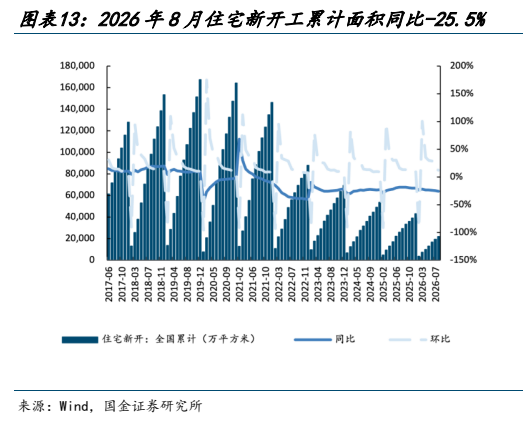
图11. 图表 15: 2026 年 8 月住宅竣工累计面积同比-25.6%
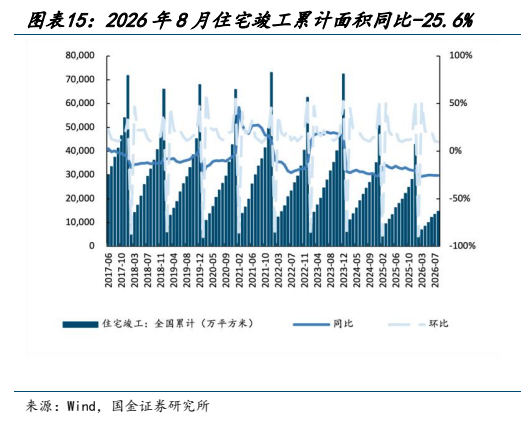
图12. 图表 16: 2026 年 8 月商品房销售累计面积同比-13.7%