华泰证券 《运作办法》或引导公募更重质量
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了中国证监会于2026年10月9日发布的《公开募集证券投资基金运作管理办法(征求意见稿)》及其配套规则。 修订核心在于通过发行侧松绑(降低成立门槛)与运营侧收紧(强化风格漂移监管、限制同类产品重复布局),引导公募基金行业从规模竞赛转向质量导向。 报告指出,新规将提升公募基金业绩指标的可靠性,并优化指数类产品的工具属性。 此外,报告跟踪了近期基金仓位、ETF资金流向及FOF组合表现,显示TMT与先进制造板块近期获主动加仓,科创50ETF净流入显著。
主要观点
- 《运作办法》修订旨在深化公募基金“质量导向”,通过宽严并行的监管手段引导行业规范运作。
- 发行门槛降低,权益类、混合及FOF基金成立门槛由2亿元/2亿份降至5000万元/5000万份。
- 运营侧监管收紧,要求主题基金投资方向需可识别、可量化,且80%以上资产需符合投资方向。
- 鼓励创新,明确期货衍生品基金分类,并允许非FOF基金持有其他基金比例上限由10%提至30%。
- 主动基金仓位跟踪显示,TMT与先进制造板块近期获主动加仓。
- ETF资金流向方面,上周科创50ETF净流入额达108.44亿元,居股票型ETF首位。
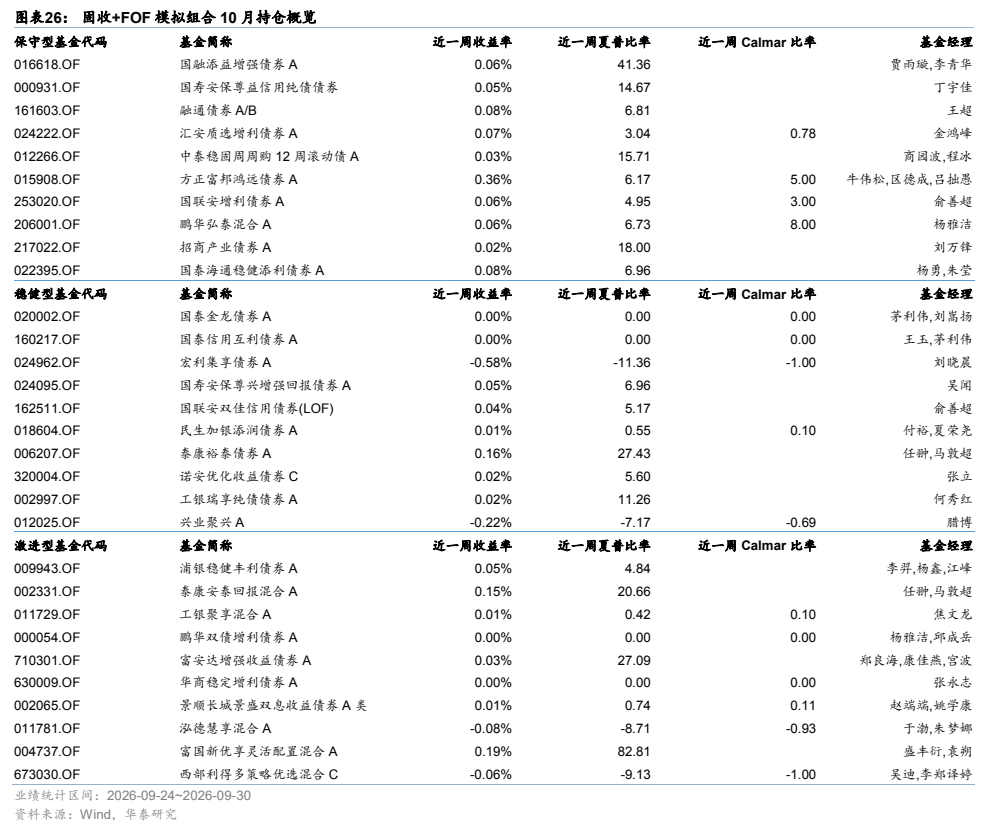
- 固收+FOF模拟组合今年以来累计上涨2.25%,优于同期万得混合债券二级型指数。
- 绝对收益ETF模拟组合今年以来收益率达4.18%,2016年以来Calmar比率为1.35。
论述逻辑
- 政策修订(《运作办法》) -> 引导公募基金从规模导向转向质量导向 -> 运营侧监管收紧(风格漂移约束)与发行侧松绑(门槛降低) -> 提升产品业绩可靠性与工具属性 -> 投资者配置需求更精准匹配。
关键展望
- 监管将持续引导公募机构强化逆周期布局,关注投资回报而非规模增长。
- 《运作办法》将提升公募基金业绩指标的可靠性及指数类产品工具属性的纯度。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: 公募基金《运作办法》要点信息梳理

图2. 图表 3: 各板块估算仓位走势(回归法)

图3. 图表 4: TMT 板块行业估算仓位走势(周度)

图4. 图表 6: 部分重要宽基 ETF 资金流向(亿元)

图5. 图表 8: 部分主题型 ETF 资金流向(亿元)

图6. 图表 18: 主动权益基金表现跟踪

图7. 图表 19: 固收+基金表现跟踪

图8. 图表 21: 今年以来业绩前十量化基金

图9. 图表 23: 今年以来业绩前十 FOF 产品
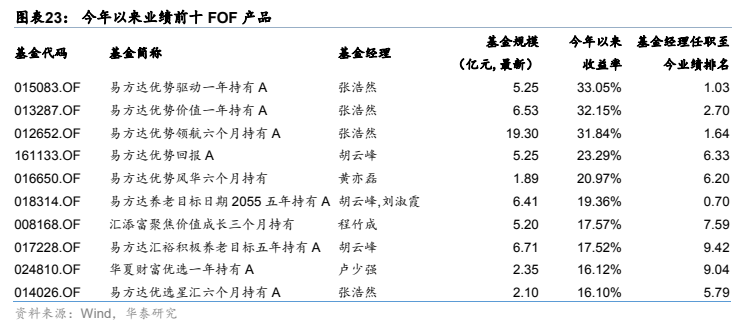
图10. 图表 25: 固收+FOF 模拟组合回测指标(2010-12-31 至 2026-10-09)
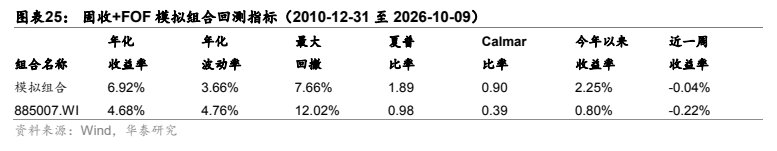
图11. 图表 26: 固收+FOF 模拟组合 10 月持仓概览