高盛 石油分析师:中国原油进口量短期内或将维持低位
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
过去六个月中国原油进口大幅下滑,依赖电力、煤炭及庞大原油库存满足能源需求,从而稳定了石油市场。 波斯湾石油出口尽管9月有所反弹,但仍比战前水平低约6mb/d(约四分之一),市场普遍将中国原油进口的强劲复苏视作推高油价的潜在催化剂。 然而,高盛运用供需平衡法与统计模型两种方法预测,若油价维持高位,未来数月中国原油进口将继续维持在低位,四季度净进口预计同比仍低3mb/d以上。 尽管高频海运净进口在9月环比反弹6%(0.5mb/d),但结构上俄罗斯和伊朗原油占比从8月的二分之一萎缩至9月的不足三分之一,向非制裁公开市场的转移支撑了基准油价。 高盛基准情景预计2027年布伦特原油均价为80美元,并认为原油价格的主要上行风险是中东产油与出口基础设施遭袭升级,而非中国进口回升;由于市场此前已对中国进口回升充分定价,若中国采购需求保持平淡且中东未进一步升级,布伦特油价可能小幅走弱。
主要观点
- 中国原油进口大幅下滑帮助稳定了过去六个月的石油市场,国内通过电力、煤炭及原油库存满足能源需求。
- 波斯湾石油出口尽管9月出现反弹,但仍比战前水平低约6mb/d(约四分之一)。
- 9月迄今高频海运原油净进口环比8月小幅回升6%(0.5mb/d),但仍比季节性常态低近3mb/d。
- 中国进口来源结构发生重大变化,俄罗斯和伊朗原油份额从8月的二分之一骤降至9月的不足三分之一,加剧了公开基准原油的竞争并支撑了布伦特和WTI价格。
- 供需平衡法显示,受成品油出口小幅增加与成品油去库放缓驱动,四季度原油进口预计仅环比三季度温和增加0.6mb/d,但净进口同比仍低3mb/d以上。
- 中国显性汽油和柴油库存已降至2019年年中以来的最低水平,预计四季度成品油显性去库速度放缓至0.1mb/d。
- 炼厂利用全球高成品油利润率并消耗剩余配额,预计四季度净成品油出口适度增加0.2mb/d,占剩余配额潜在增量的一半。
- 统计模型显示,中国进口原油篮子价格每上涨10美元/桶,次月原油进口量减少0.5mb/d;而成品油库存较趋势低15mb(5%)会拉动进口增加0.3mb/d。
- 统计模型预计海运原油进口量9月为7.5mb/d,10月将回落至7.1mb/d(考虑平稳的管道进口后对应总净进口约8.3和7.9mb/d),高油价拖累抵消了低库存拉动。
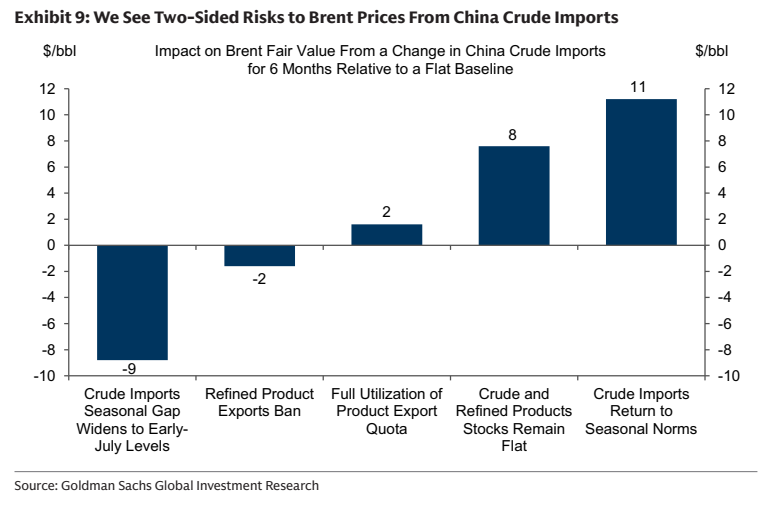
- 原油价格对中国进口敏感度显示:中国原油净进口在6个月内每增加/减少1mb/d,布伦特公允价值对应上升/下降4美元/桶。
论述逻辑
- 市场关注焦点与分歧:市场将中国原油去库和潜在进口反弹视作油价暴涨催化剂 → 高盛通过供需平衡核算(拆解国内产量、成品油需求、库存变动与出口)与统计回归模型(基于油价、成品油库存、滞后项与季节性)进行定量预测 → 结果显示国内成品油需求持续疲弱且油价高企抑制采购意愿,虽有低成品油库存支撑,但四季度进口仅温和反弹0.6mb/d(同比仍低逾3mb/d) → 结论:中国短期难现大规模进口复苏,油价主要上行风险依然是中东冲突升级而非中国需求。
关键展望
- 高盛基准情景预测布伦特原油2027年平均价格为80美元。
- 若中东油价进一步上涨且中国国内需求疲弱,导致中国原油净进口季节性缺口扩大至7月初的逾5mb/d水平,布伦特公允价值将下降9美元/桶。
- 若中国优先稳定国内库存并停止去库,原油进口被迫回升将使布伦特公允价值增加6美元/桶。
- 由于市场已提前消化中国进口显著复苏的预期,在基准情景下(中国需求持平且中东未升级),布伦特油价可能小幅走低。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 中国原油净进口量仍比季节性正常水平低近300万桶/日,但中国目前购买受制裁原油减少
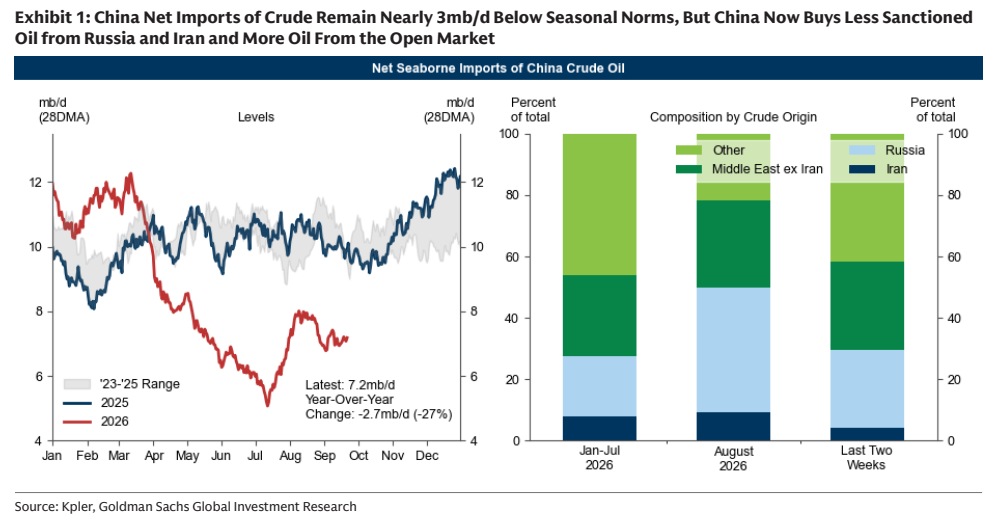
图2. 我们沿石油供应链追踪中国原油进口驱动因素,并特别关注原油库存(
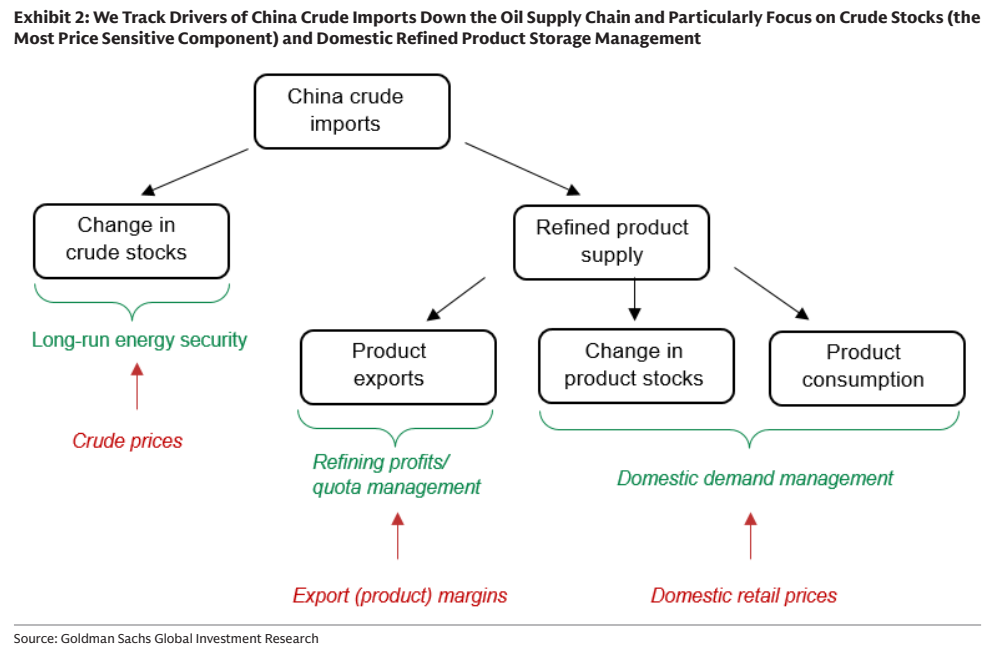
图3. 经历短暂复苏后中国国内汽柴油消费依然偏低
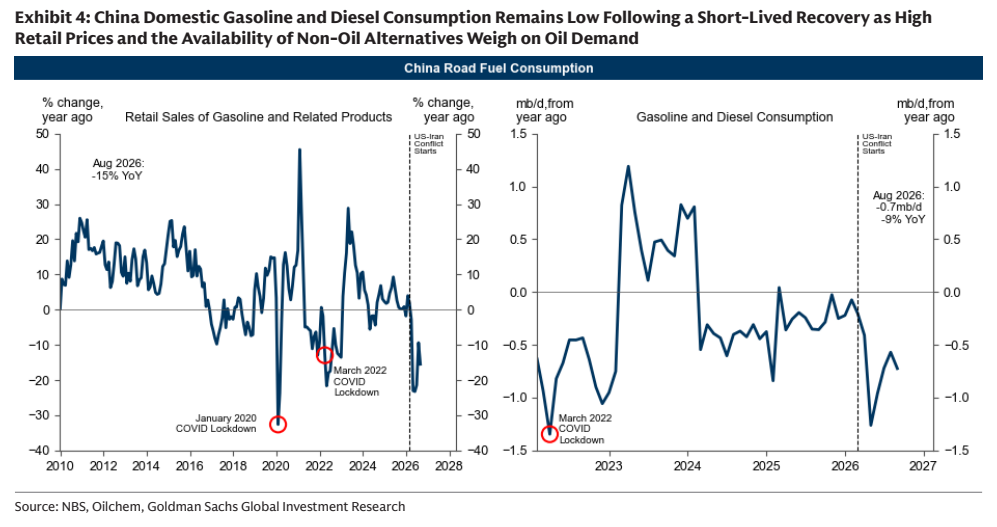
图4. 近年来中国原油库存整体呈上升趋势,但围绕该趋势的波动高度
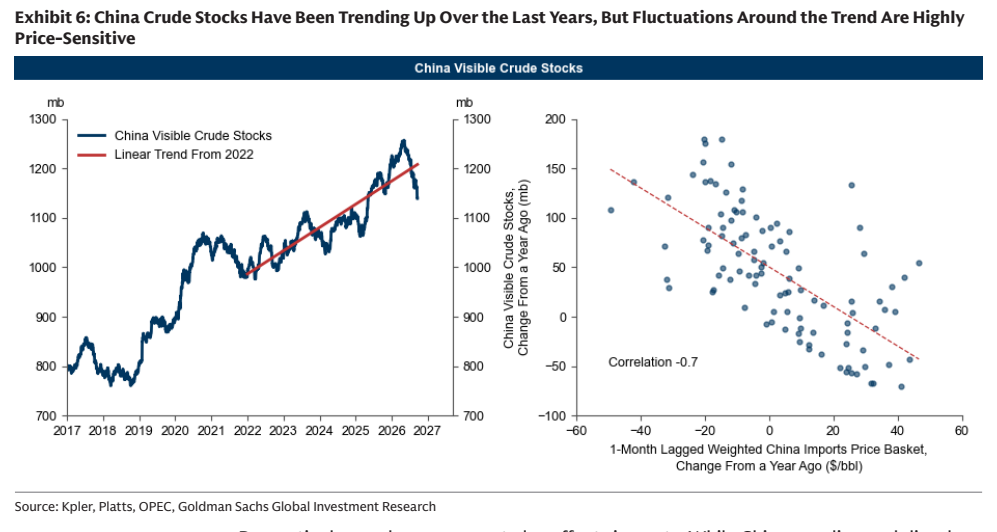
图5. 我们认为中国原油进口对布伦特油价存在双向风险