伯恩斯坦全球模拟半导体:如何解释并可能缩小估值差距
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告分析了全球模拟半导体板块当前存在的估值差距,指出市场对周期性下行过度担忧,而忽视了结构性增长动力。模拟半导体估值处于历史低位,相对于整体半导体板块的折价达到20年来最大。报告认为,汽车和工业领域的去库存接近尾声,AI带来的模拟芯片需求(如电源管理、信号链)将推动估值修复。主要风险包括宏观经济疲软和地缘政治不确定性。报告给出行业增持评级,并列出多个推荐标的。
主要观点
- 模拟半导体板块当前估值相对于整体半导体板块的折价达到20年来最大,P/E折价约30%。
- 市场过度关注周期性下行,而模拟芯片在汽车电动化、工业自动化和AI基础设施中的结构性需求被低估。
- 汽车模拟芯片库存调整已持续5个季度,预计在未来2个季度内恢复正常。
- 工业领域模拟芯片订单在2026年Q1出现环比改善,同比仍下降但降幅收窄。
- AI服务器电源管理芯片需求2026年预计增长40%以上,成为模拟板块增长最快细分领域。
- 信号链芯片在AI传感器接口中的应用将推动2026-2028年复合增长率达15%。
- 模拟芯片价格在2025年下降5-10%后,2026年预计企稳,部分品类可能小幅上涨。
- 行业资本开支在2025年下降20%后,2026年预计持平,供给端约束将支撑利润率。
- 模拟半导体龙头公司(如TI、ADI)的毛利率在2026年有望回升至65%以上。
- 中国本土模拟芯片厂商在国产替代推动下,2026年市场份额预计提升2个百分点。
- 地缘政治风险可能导致部分模拟芯片供应链区域化,增加成本但创造本地化机会。
- 报告给出模拟半导体行业增持评级,认为估值修复空间在20-30%。
论述逻辑
报告首先指出模拟半导体板块估值处于历史低位,相对于整体半导体板块的折价达到20年最大 → 然后分析市场低估的原因:过度关注周期性下行,忽视结构性增长(汽车电动化、工业自动化、AI基础设施) → 接着通过库存周期、订单趋势、价格走势等数据论证去库存接近尾声,需求正在改善 → 进一步量化AI对模拟芯片需求的拉动(电源管理、信号链) → 最后从供给端(资本开支下降)和竞争格局(龙头利润率韧性)论证估值修复的合理性,给出行业增持评级和具体标的。
关键展望
- 报告明确提到未来2个季度内汽车模拟芯片库存将恢复正常。
- 2026年AI服务器电源管理芯片需求预计增长40%以上。
- 模拟芯片价格在2026年预计企稳,部分品类可能小幅上涨。
- 模拟半导体龙头公司毛利率在2026年有望回升至65%以上。
- 中国本土模拟芯片厂商2026年市场份额预计提升2个百分点。
- 风险包括宏观经济疲软和地缘政治不确定性。
推荐标的
- 德州仪器 (TXN):增持评级,目标价$220,理由:汽车和工业业务占比高,受益于库存正常化。
- 亚德诺半导体 (ADI):增持评级,目标价$250,理由:AI电源管理业务增长强劲,毛利率领先。
- 英飞凌 (IFX):增持评级,目标价€45,理由:汽车功率半导体龙头,电动化趋势受益者。
- 意法半导体 (STM):增持评级,目标价€55,理由:工业与汽车业务均衡,估值具有吸引力。
- 瑞萨电子 (6723.T):增持评级,目标价¥3,500,理由:汽车MCU和模拟芯片协同效应。
- 矽力杰 (6415.TW):增持评级,目标价NT$600,理由:中国本土模拟芯片龙头,国产替代受益。
关键图表
图1. 模拟芯片估值对比表

图2. 2025年汇总表
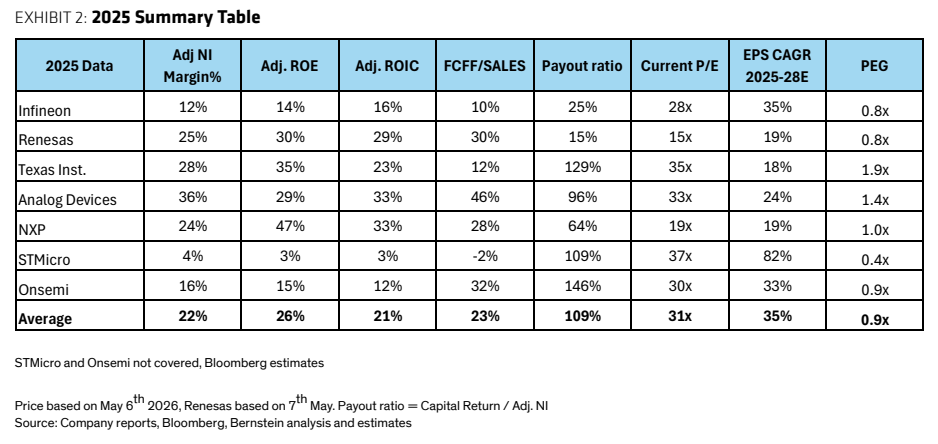
图3. 五年平均汇总表
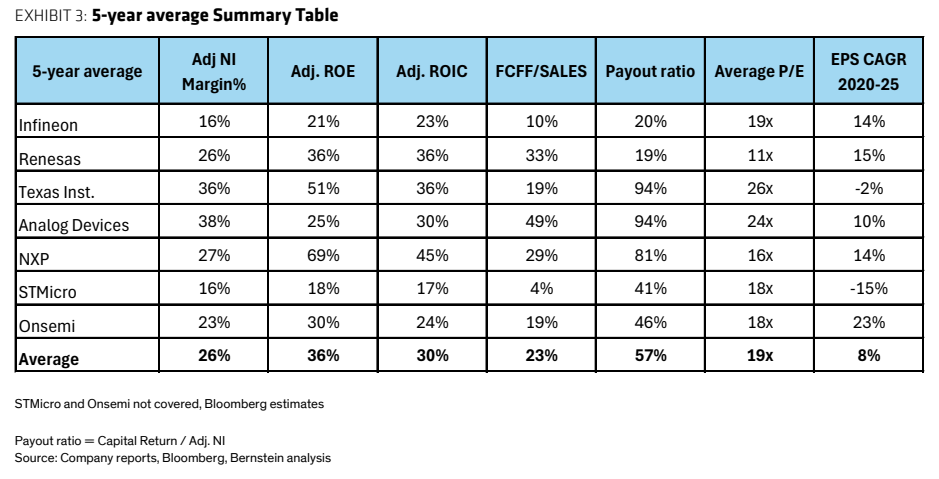
图4. 图表

图5. 图表
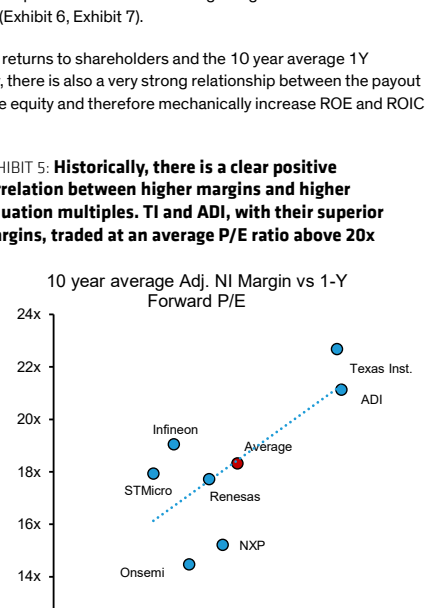
图6. 图表
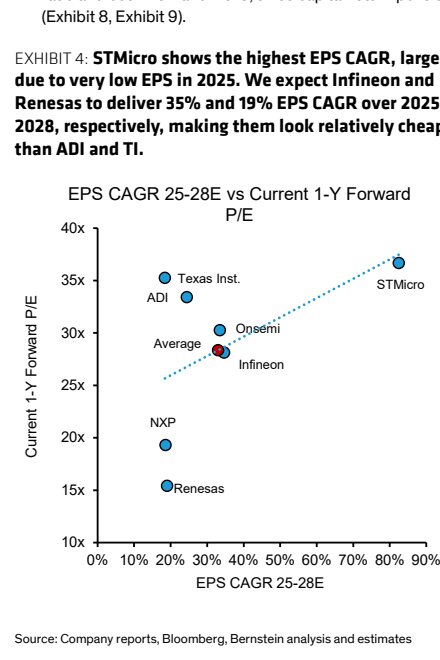
图7. 图表
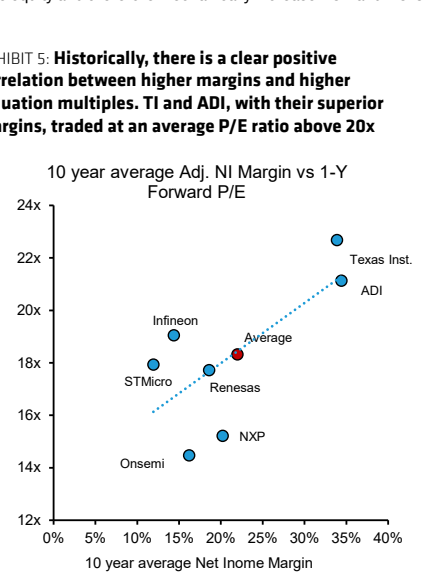
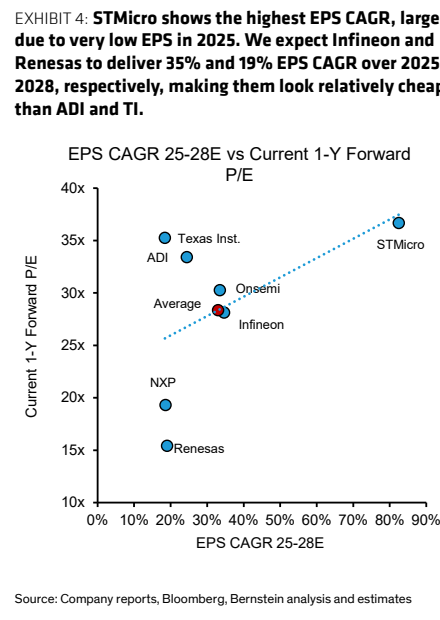
图8. 意法半导体EPS复合年增长率最高,且规模较大