天风证券 农林牧渔行业2026年第39周周报:双节消费旺季,猪价反弹落空,继续看好产能去化!
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
天风证券维持农林牧渔行业强于大市评级。 中秋国庆双节消费旺季猪价反弹落空,截至9月26日生猪均价约10.55元/kg、较9月初回落近1元/kg,头均全成本亏损超190元/头,仔猪价格130元/头跌回2023年以来最低;但截至8月卓创、钢联数据显示累计产能去化幅度分别已达上一轮周期的118%和125%,报告继续看好产能去化及生猪新周期。 牛板块盈利拐点开启,9月17日主产区奶价3.08元/kg再创新高,巴西对华牛肉年度配额综合使用率超90%、澳大利亚已于6月18日用完配额并加征55%关税,奶肉共振弹性可期。 宠物赛道迈入精细化阶段,53.79%消费者主动选择国货宠粮,2026年1-8月宠物食品累计出口额75.19亿元(yoy+11.16%)、出口量30.06万吨(yoy+30.4%)。 禽板块鸡苗价格止跌,9月25日商品代鸡苗均价1.85元/羽环比上涨1.09%,行业磨底已持续3年,秋冬消费旺季有望提振鸡肉消费。 种植板块厄尔尼诺继续发展,印度部分地区季风降雨量几乎减半,秘鲁蓝莓2026/27季出口量预测下调6%至38.2万吨,需重点关注9月后北半球秋收;本周上游农产品整体回落,豆粕、玉米均价环比分别下跌37.11元/吨和50元/吨。 最新交易周(2026年9月21日-9月24日)农林牧渔行业-1.56%。
主要观点
- 猪价遇下半年第一个旺季不旺:截至9月26日生猪均价约10.55元/kg,较9月初回落近1元/kg,头均全成本亏损超190元/头;仔猪价格130元/头跌回2023年以来最低,头均仔猪亏损超150元/头,全国生猪出栏均重128.82kg
- 截至8月,卓创、钢联等机构数据显示生猪累计产能去化幅度分别已达上一轮周期的118%和125%,已超过上一轮周期底部,叠加政策端产能去化持续推进,继续看好本轮周期累计去化幅度及生猪新周期
- 当前上市猪企资金压力已远超以往周期底部,生猪产能调控下企业管理和盈利能力成为估值定价最核心指标;本周天邦食品解除产业投资人重整投资协议并继续公开招募重整投资人,神农集团实控人涉离婚诉讼、华统副总经理被采取强制措施
- 重视奶价反转:9月17日主产区奶价3.08元/kg,同比+1.7%、环比+0.3%,再创新高;截至9月24日育肥公牛出栏价29.98元/kg(同比+15.49%)、犊牛42.24元/kg(同比+30.53%)、淘牛25.95元/kg(同比+34.25%),26H1牧企中报业绩或迎盈利拐点
- 肉牛:8月11日巴西2026年对华牛肉年度配额综合使用率超90%,澳大利亚已于6月18日用完配额、加征55%关税,后续进口价格优势或明显收窄;国内肉牛产能出清彻底且养殖结构以育肥为主,后续涨幅与上行持续性有望超市场预期
- 宠物消费迈入精细化、功能化、专业化阶段:传统干粮依旧是刚需占比38.85%,超六成消费者主动搭配功能性食品;国货崛起鲜明,53.79%消费者主动选择国货宠粮、仅19.42%更偏好海外品牌,麦富迪、卫仕、好主人跻身第一梯队
- 宠物出口端明确回暖:2026年1-8月宠物食品累计出口额75.19亿元(yoy+11.16%)、出口量30.06万吨(yoy+30.4%);单8月出口额9.74亿元(yoy+16.7%)、出口量3.8万吨(yoy+29.6%),均价2.55万元/吨(yoy-10%)量增价跌,对美出口8月同比转正+16.2%
- 白鸡:截至9月上旬在产祖代鸡存栏161.23万套处历史高位(同比+21.7%,较6月中旬高点回落7.4%),1-8月祖代鸡更新量88.08万套同比+10.90%;8月31日法国确诊高致病性禽流感或影响后期引种;9月25日商品代鸡苗均价1.85元/羽环比上涨1.09%止跌,行业磨底已持续3年
- 蛋鸡临近中秋呈蛋弱苗稳格局:本周主产区鸡蛋价格5.07元/斤(环比-3.42%、同比+54.49%),蛋鸡苗周均价3.96元/羽,较年初2.76元/羽已上涨42%、同比+40.43%,若盈利维持叠加气温回调,补栏意愿可能回升,晓鸣股份盈利能力有望明显改善
- 种植:厄尔尼诺继续发展,进入9月后印度部分地区季风降雨量几乎减半,影响水稻、豆类、棉花和玉米;秘鲁蓝莓协会将2026/27季出口量预测从8月的40.4万吨下调6%至38.2万吨,需重点关注9月之后北半球秋收情况
- 本周上游农产品整体回落:截至9月24日豆粕均价3421.84元/吨(环比-37.11元/吨)、玉米均价2240元/吨(环比-50元/吨)、小麦均价2435元/吨(环比+5元/吨);国内转基因管理体系已臻完善,商业化种植有望加速
- 最新交易周(2026年9月21日-9月24日)农林牧渔行业-1.56%,同期上证综指、深证成指、沪深300分别变动-0.60%、-2.37%、-1.51%;金丹科技+28.60%、金健米业+15.15%领涨;温氏股份披露8月肉猪养殖综合成本降至6元/斤以下、毛鸡出栏完全成本5.8-5.9元/斤、销售均价6.4-6.5元/斤
论述逻辑
- 双节旺季预期落空、猪价不涨反跌(10.55元/kg、头均全成本亏损超190元/头、仔猪头均亏损超150元/头)→ 行业持续失血,上市猪企资金压力远超以往周期底部 → 但截至8月累计产能去化已达上一轮周期的118%(卓创)和125%(钢联),且政策端产能调控持续推进 → 去化趋势延续,坚定看好产能去化幅度与生猪新周期 → 估值定价从出栏量成长属性转向管理和盈利能力,标的聚焦资金充足、经营稳定、成本优秀的核心资产;与此同时,奶价创3.08元/kg新高叠加巴西/澳大利亚牛肉配额收紧支撑牛板块奶肉共振,宠物国货崛起(53.79%选择国货)叠加出口回暖(1-8月出口额yoy+11.16%)支撑宠物赛道,法国禽流感扰动引种、鸡苗价格止跌、行业磨底3年构成禽链盈利改善预期,厄尔尼诺扰动北半球秋收叠加转基因商业化有望加速形成种植板块催化。
关键展望
- 厄尔尼诺继续发展,重点关注9月之后北半球秋收情况
- 随着双节备货逐步展开,供需格局持续改善,继续看好全年奶价缓步回升态势
- 8月31日法国确诊高致病性禽流感,后期祖代鸡引种或受到影响
- 秋冬消费旺季有望提振鸡肉消费,禽链供需关系处逐步改善通道中
- 若鸡蛋持续维持尚可盈利叠加气温回调,蛋鸡苗补栏意愿可能有所回升
- 巴西配额使用率超90%、澳大利亚加征55%关税后,进口牛肉价格优势或明显收窄,进一步夯实国内肉牛景气上行逻辑
- 索宝蛋白子公司万得福工业园高端大豆分离蛋白生产线改造项目预计2027年6月达到预定可使用状态
- 风险提示:养殖疫病风险、农产品价格波动风险、监管政策变化风险
推荐标的
- 生猪板块:重视资金充足、经营稳定、成本优秀的高质量公司【牧原股份】【温氏股份】【德康农牧】,相关标的【天康生物】【立华股份】【巨星农牧】;公告显示温氏股份8月肉猪养殖综合成本降至6元/斤以下
- 牛板块相关标的:【优然牧业】【现代牧业】【中国圣牧】【天山生物】【紫燕食品】【光明肉业】【澳亚集团】【天润乳业】,逻辑为奶价反转与肉牛景气上行
- 宠物板块:重点推荐宠物食品【乖宝宠物】【中宠股份】,相关标的【佩蒂股份】(宠物食品)、【瑞普生物】(宠物医疗)、【源飞宠物】【天元宠物】(宠物用品)
- 禽板块:重视盈利改善突出的弹性标的,建议关注【圣农发展】,相关标的【益生股份】【仙坛股份】【禾丰股份】【民和股份】;蛋鸡相关标的【晓鸣股份】
- 种植板块相关标的——种子:【隆平高科】【大北农】【登海种业】【国投丰乐】;种植及下游:【中粮糖业】【诺普信】【海南橡胶】【晨光生物】【苏垦农发】【华资实业】【金健米业】;农资:【新洋丰】;节水:【大禹节水】
- 行业评级维持强于大市;报告明确提示所列相关标的仅为公司罗列,不构成任何投资建议
关键图表
图1. 本周行业内公司涨幅排名(%)
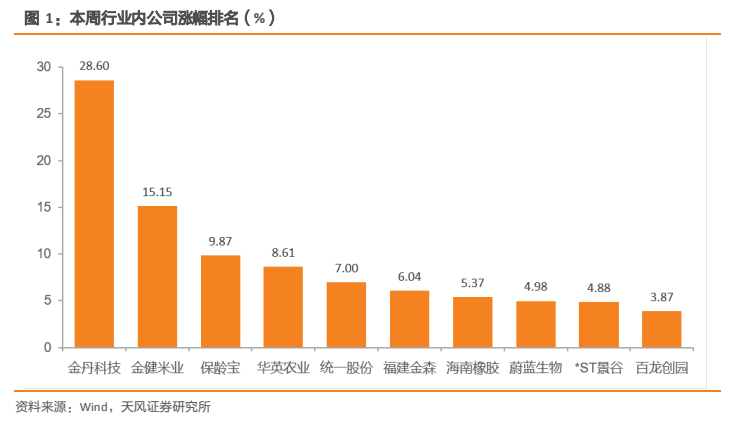
图2. 二元母猪价格 (元/kg )
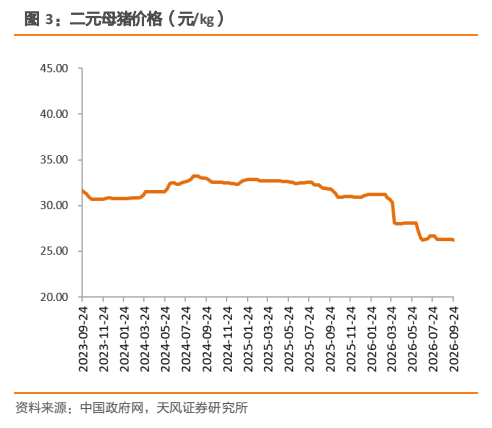
图3. 全国猪用配合料价格走势(元/公斤)
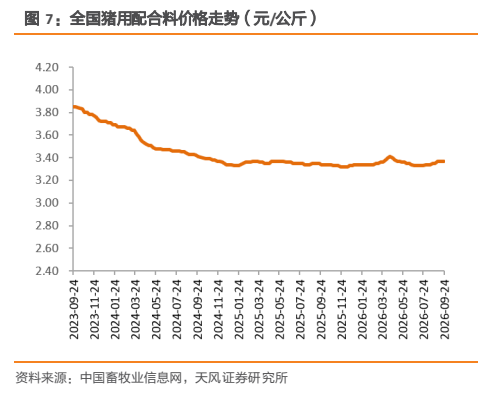
图4. 父母代鸡苗价格(元/套)
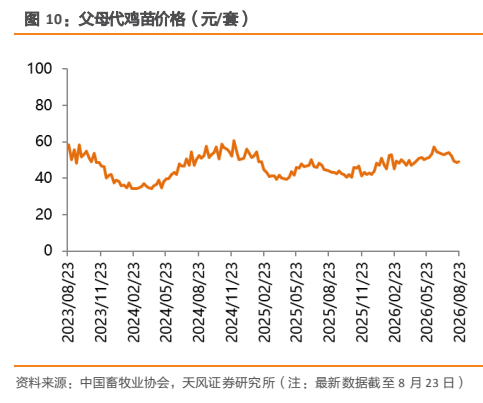
图5. 全国豆油价格(元/吨)
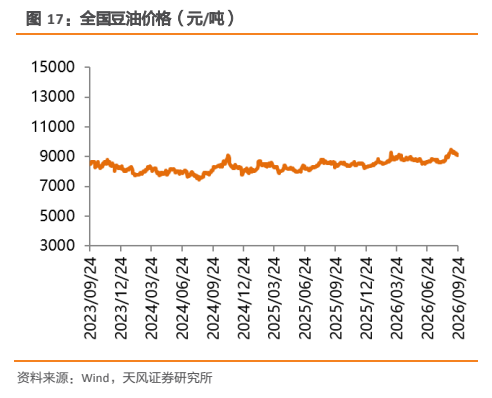
图6. 玉米酒精价格(元/吨)
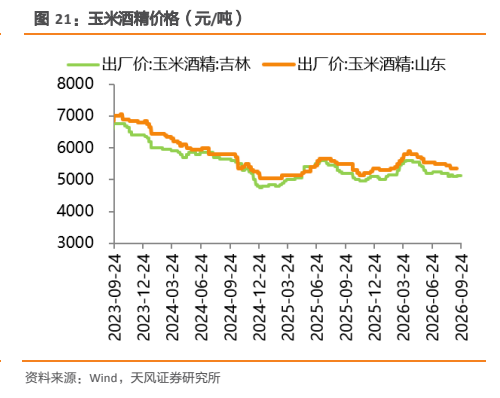
图7. 小麦现货价格走势(元/吨)
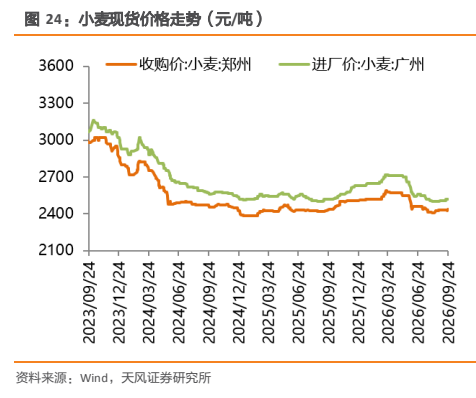
图8. 配额外巴西白糖与柳州白糖价差(元/吨)
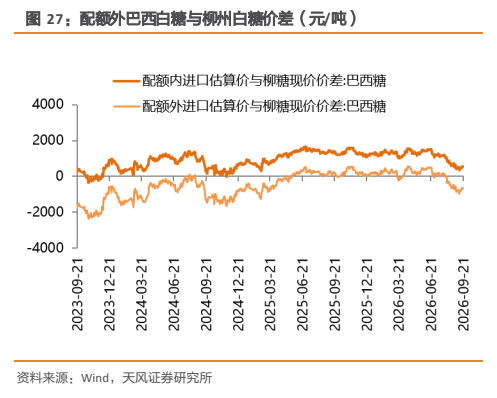
图9. 我国鲍鱼价格走势(元/公斤)
图10. 0鱼粉0价格0(美0元/吨1)1112222