华泰证券 宏观国内周报:双节临近一线地产成交升温
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券宏观国内周报显示,上周“金九”地产销售边际回升、一线城市成交景气领跑:44城新房成交面积同比降幅收窄至1.6%,22城二手房成交面积同比上行至7.4%,其中一线城市新房/二手房成交面积同比上行5.3%/11.9%;政府债发行边际提速,利率债总发行7,585亿元、同比多增1,787.8亿元,显示财政扩张力度回升。 当地时间9月23-25日国家主席习近平对美国进行国事访问,双方达成八点成果共识,包括年内有意出席APEC及G20峰会、“300亿美元”对等降税安排及建立中美人工智能对话。 高频数据方面,节假日带动出行景气回升,中秋国庆假期国内航线机票预订量同比增长10%,18城地铁客运量环比上行5.4%,但工业生产和基建指标仍承压,9月11-17日全国重点电厂日均发电量同比下行10.4%、耗煤量同比下行7.9%,HDET指标显示9月至今出口增速或继续回升。 价格方面,布伦特原油环比上行0.4%至104.3美元/桶,COMEX黄金环比下行2.3%至4321美元/盎司,国内原材料价格表现分化,农产品价格指数环比下行0.9%。 流动性偏松,DR007/R007环比下行4.5/4.3个基点,人民币兑美元汇率回落、兑一篮子货币升值;9月LPR报价连续第16个月维持不变,北京9月24日出台销售制度改革细则,与828中央新政脉络保持一致。 本周重点关注8月工业企业盈利数据、9月PMI(9/30)与假期居民消费出行情况,风险在于能源价格波动超预期与地产成交修复不及预期。
主要观点
- 中美元首9月23-25日国事会晤达成八点成果共识,包括年内有意出席APEC及G20峰会、“300亿美元”对等降税安排及建立中美人工智能对话
- 地产“金九”成交回暖由一线城市带动:44城新房成交面积同比降幅收窄至1.6%,22城二手房成交面积同比上行至7.4%,一线城市新房/二手房成交面积同比上行5.3%/11.9%
- 节假日带动居民出行景气度回升:中秋国庆假期国内航线机票预订量同比增长10%,上周18城地铁客运量环比上行5.4%,国内/国际航班数环比上行2.7%/4.6%;但9月14-20日乘用车销售量同比回落20%
- 工业生产和基建等生产高频指标仍有所承压:沥青开工率环比下行0.9个百分点、水泥开工率环比上行1.4个百分点、建筑钢材成交量环比下行0.1%、半钢胎开工率环比下行3.8个百分点;HDET指标显示9月至今出口增速或继续回升
- 上游发电耗煤同比下行、煤炭港口累库:9月11-17日全国重点电厂日均发电量同比下行10.4%、耗煤量同比下行7.9%,9月15-21日主流港口煤炭库存同比增加247.8万吨,焦化企业开工率同比下行7.9个百分点、环比上行1.1个百分点
- 土地市场分化:土地成交面积同比下行19.5%,一线城市土地成交面积同比上行5.6%,百城土地成交楼面均价环比下行38.5%
- 国际油价上行、金价回落,国内原材料价格表现分化、农产品整体下行:布伦特原油环比上行0.4%至104.3美元/桶,COMEX黄金环比下行2.3%至4321美元/盎司;铜/螺纹钢价格环比分别上行1.1%/0.2%,焦煤环比下行2.6%,水泥环比上行1.7%;农产品价格指数环比下行0.9%,玉米/蔬菜/水果/猪肉环比分别下行0.7%/3.0%/0.2%/3.1%
- 银行间流动性宽松、国债收益率曲线趋平:DR007/R007环比下行4.5/4.3个基点,1年期国债收益率上行0.3bp、10年期下行0.8bp;沪深300指数环比回落0.47%
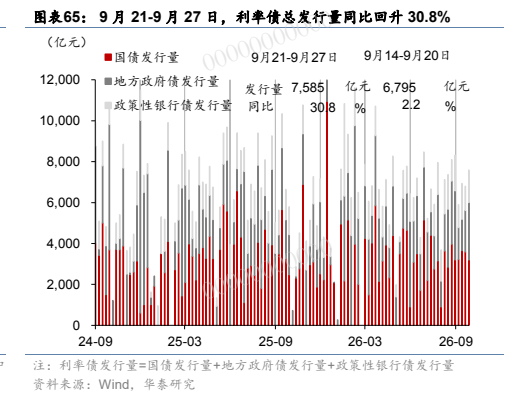
- 人民币兑美元汇率回落、兑一篮子货币升值,政府债发行边际提速:在岸/离岸人民币兑美元汇率环比回落0.08%/0.21%,兑一篮子货币汇率环比上行0.15%;利率债总发行7,585亿元、同比多增1,787.8亿元,其中国债/地方债/政策性银行债发行同比多增726.3/843/218.5亿元,财政扩张力度边际回升
- 9月LPR报价连续第16个月维持不变;9月24日北京出台销售制度改革细则,与828中央新政脉络保持一致,8月28日前在途项目平稳过渡
- 中观行业景气度:国际原油价格边际回升,国际化工品价格仍在下行,国际有色金属价格有所回暖,半导体产业链价格上涨势能继续放缓
- 2026人工智能计算大会发布《2026年中国人工智能计算力发展评估报告》,预计2026年中国智能算力规模将达2576.5EFLOPS,同比增长87.9%
论述逻辑
- 习近平主席9月23-25日对美国事访问达成八点成果共识(含“300亿美元”对等降税、建立中美人工智能对话、年内有意出席APEC及G20峰会)→ 外部经贸与科技沟通环境出现积极信号;国内高频数据呈现“需求端地产回暖、生产端承压”的分化组合:44城新房成交同比降幅收窄至1.6%、22城二手房同比上行至7.4%、一线新房/二手房同比上行5.3%/11.9%,而全国重点电厂日均发电量同比下行10.4%、沥青开工率环比下行0.9个百分点、建筑钢材成交量同比下行8.8% → 报告据此判断“金九”成交回暖主要由一线城市带动,基建与工业生产指标仍偏弱、下游需求修复的持续性仍待后续数据验证;资金面上,DR007/R007环比下行4.5/4.3bp显示银行间流动性偏松,利率债总发行7,585亿元、同比多增1,787.8亿元指向财政扩张力度边际回升 → 叠加9月LPR连续第16个月维持不变、北京销售制度改革细则落地 → 本周以8月工业企业盈利数据、9月PMI(9/30)及假期消费出行数据验证内需修复成色;报告同时提示能源价格波动超预期与地产成交修复不及预期两大风险。
关键展望
- 本周重点关注8月工业企业盈利数据、9月PMI(9/30)与假期居民消费出行情况
- 下游需求修复的持续性仍待后续数据验证
- 北京销售制度改革实施意见自2026年9月24日起施行,以2026年8月28日为界实行“老项目老办法、新项目新办法”,新项目预售须主体结构封顶、预售资金全额全过程监管,有序推行现房销售,2026年8月28日后取得预售证的项目须竣工备案后方可发放个人按揭贷款
- 中美人工智能对话下次对话今年11月举行
- 风险提示:一是能源价格波动超预期,如果霍尔木兹海峡再度封锁,全球原油供需不平衡可能进一步加剧能源价格波动;二是地产成交修复不及预期,内需超预期下行
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 图表 1: 全国重点电厂日均发电量同比下行 10.4%
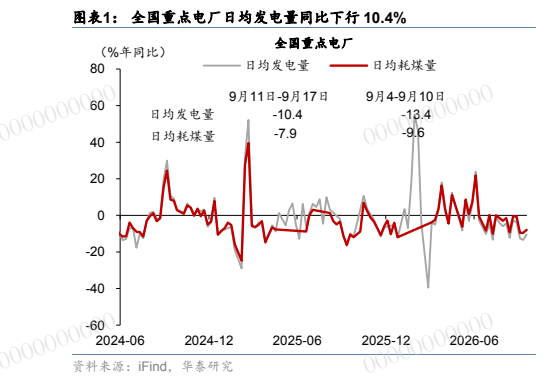
图2. 图表 6: 高速公路货车通行量同比增长 2.7%
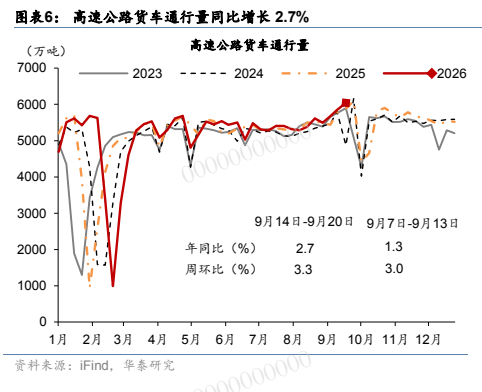
图3. 图表 13: 水泥企业开工率同比上行 5.0 个百分点,环比上行 1.4 个百
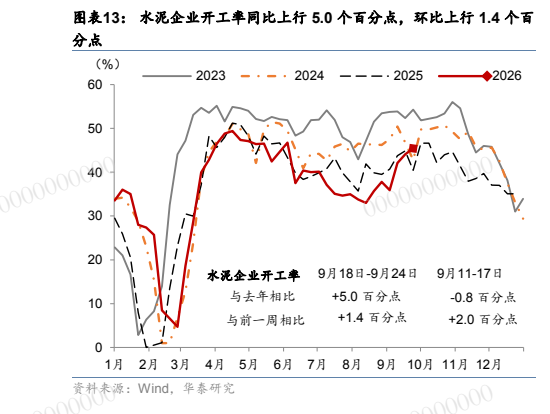
图4. 表 017: 18城地铁客运量同比上行0.8%,环比上行5.4%0
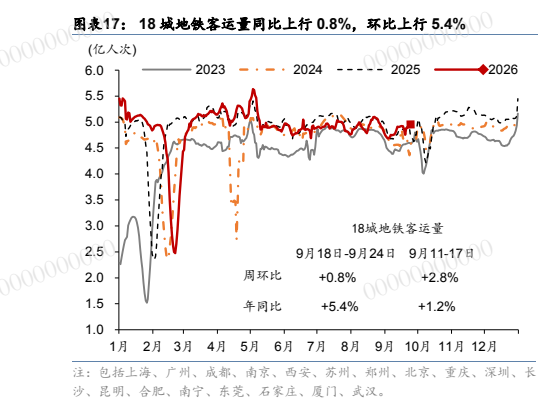
图5. 图表 22: 9 月 19 日-9 月 25 日,全国电影票房同比下行 77.2%,环比上
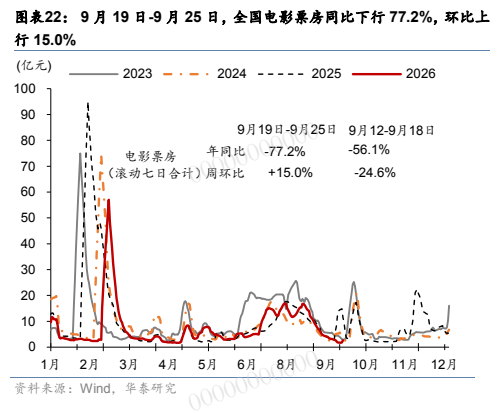
图6. 图表 31: 出口高频指标(HDET)显示 9 月出口同比增速仍在高位
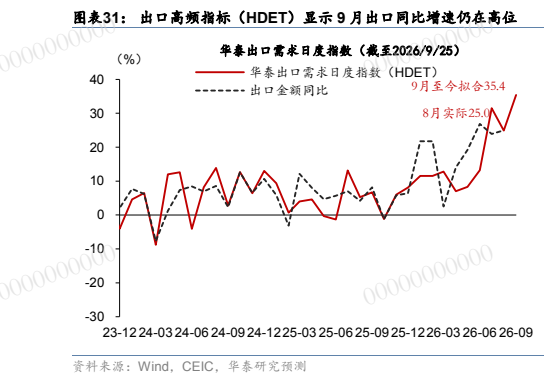
图7. 图表 36: 上周国内铜价环比上行 1.1%,螺纹钢价格环比上行 0.2%
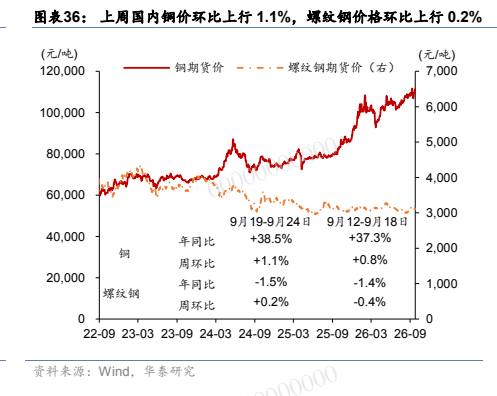
图8. 表 042: 上周玉米价格环比下行0.7%,小麦价格环比上行00.2%
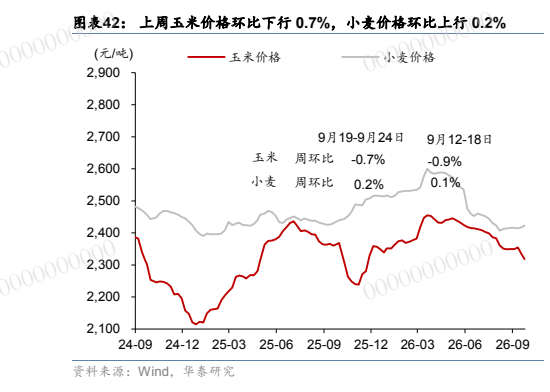
图9. 图表 49: 9 月 21-9 月 27 日,同业存单净发行量环比下降
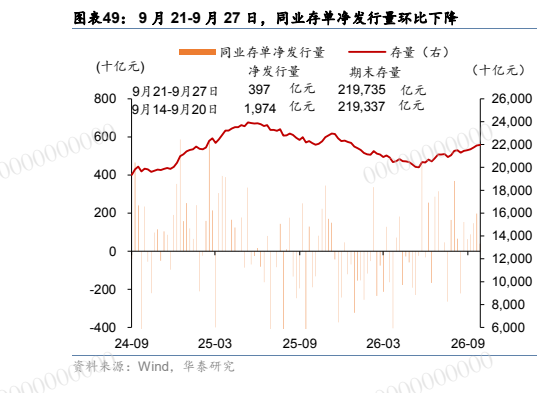
图10. 图表 53: 9 月 18-9 月 24 日,国债收益率曲线趋平
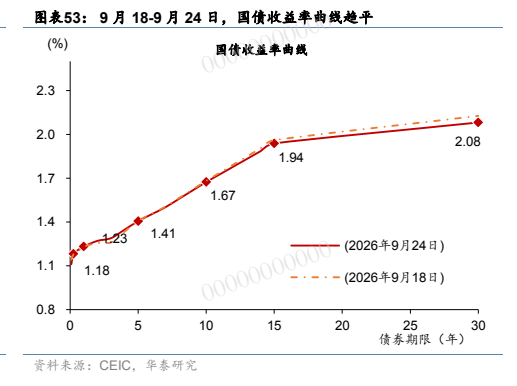
图11. 图表 58: 9 月 20-9 月 25 日房地产企业债券发行金额环比上升 000 00 0
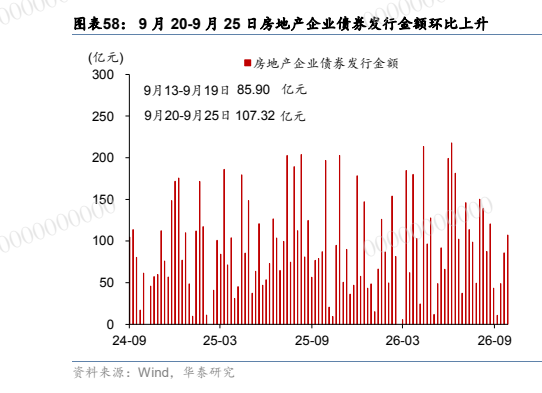
图12. 图表 65: 9 月 21-9 月 27 日,利率债总发行量同比回升 30.8%