国泰海通证券 农业行业双周报:关注中美经贸磋商农业合作进展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国泰海通证券维持农业行业“增持”评级。 中美经贸团队在纽约进行磋商且中美元首在华盛顿会晤,农产品作为谈判重点涉及大豆、玉米及肉类进出口税率,当前北美正值玉米大豆收获季,国内口粮安全无虞,重点关注大豆磋商结果。 气候方面,衡量厄尔尼诺强弱的 Nino3.4 指数突破+3.0°C,超过以往三次超强厄尔尼诺峰值,推动天然橡胶活跃合约价格达 19,425.00 元/吨,马来西亚毛棕榈油价格预计 10 月及年内维持在每吨 4700 令吉以上。 生猪板块猪价底部波动,生猪价格录得 10.63 元/千克,行业平均自繁自养盈利为-205.66 元/头,仔猪价格为 234.00 元/头。 宠物消费在中秋表现强劲,“宠物月饼”日均主动搜索人数连续两年保持超 400%增长。 机构全面看好生猪、禽、后周期、农产品产业链及宠物板块的核心龙头标的。
主要观点
- 中美经贸团队展开磋商,农产品贸易合作谈判聚焦大豆等品种税率及进口量。
- 厄尔尼诺强度创历史新高,驱动天然橡胶价格走高及棕榈油预期高位维持。
- 天然橡胶期货活跃合约价格涨至 19,425.00 元/吨,年同比增幅达 29.59%。
- 生猪养殖板块猪价底部震荡,行业平均自繁自养处于亏损状态。
- 生猪短期指标显示国内猪肉进口下降,全国冻品库容率及出栏均重亦有回落。
- 白羽肉鸡苗价格环比与同比大幅回调,鸡肉综合售价环比微涨。
- 大宗粮油及饲料原料方面,月度大豆进口量录得 1,214.00 万吨,饲料价格保持平稳。
- 中秋期间宠物消费热度爆发,宠物月饼搜索量与品牌营销表现突出。
论述逻辑
- 中美经贸团队与元首磋商聚焦进出口税率与贸易合作 -> 正逢北美收获季影响进口预期 -> 国内口粮安全稳固,关键驱动大豆贸易变动。
- 厄尔尼诺 Nino3.4 指数突破+3.0°C 创下历史峰值 -> 极端天气引发橡胶等农产品减产担忧 -> 推动天然橡胶与棕榈油价格坚挺上行,看好粮价底部抬升。
- 生猪养殖行业处于亏损阶段且价格低位探底 -> 短期进口下降且库容率下行 -> 周期底部特征明确,奠定板块配置估值安全边际。
关键展望
- 10 月及今年剩余时间里马来西亚毛棕榈油价格预计将维持在每吨 4700 令吉以上。
- 北美收获季期间需重点跟踪中美经贸谈判对大豆等农产品进口量的影响,同时看好粮价底部抬升及高抗逆品种表现。
- 需防范大宗农产品价格波动、养殖疫病、自然灾害、关税政策变化及汇率波动等风险。
推荐标的
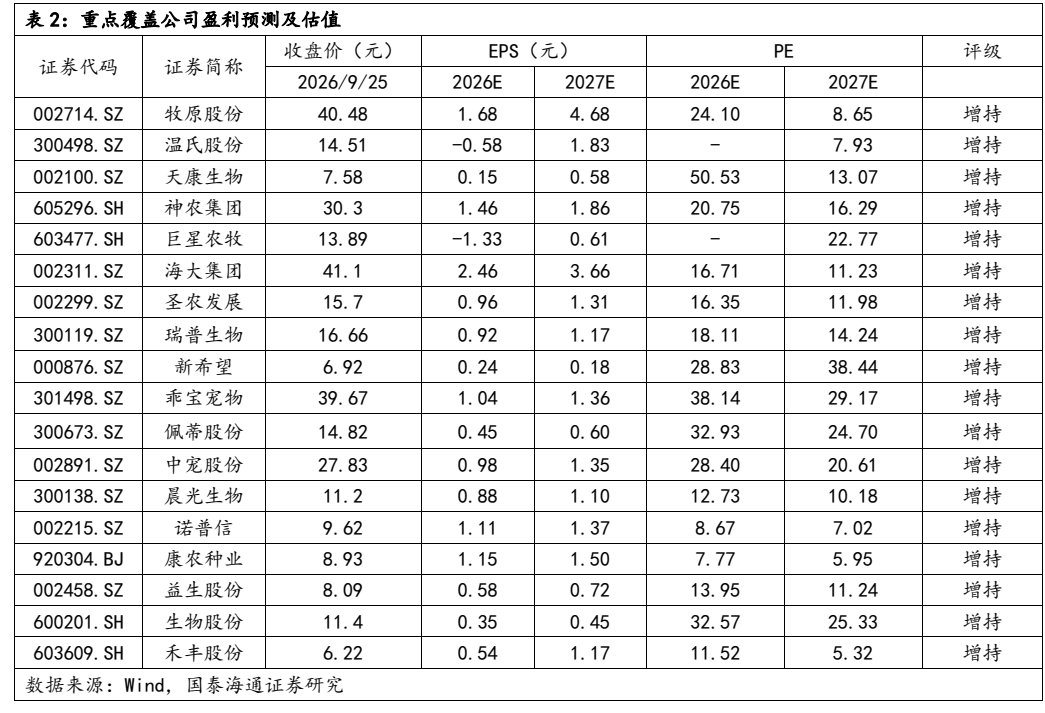
- 牧原股份(002714.SZ):收盘价 40.48 元,2026E EPS 1.68 元、PE 24.10 倍,2027E EPS 4.68 元、PE 8.65 倍,评级增持。
- 温氏股份(300498.SZ):收盘价 14.51 元,2026E EPS -0.58 元,2027E EPS 1.83 元、PE 7.93 倍,评级增持。
- 天康生物(002100.SZ):收盘价 7.58 元,2026E EPS 0.15 元、PE 50.53 倍,2027E EPS 0.58 元、PE 13.07 倍,评级增持。
- 神农集团(605296.SH):收盘价 30.3 元,2026E EPS 1.46 元、PE 20.75 倍,2027E EPS 1.86 元、PE 16.29 倍,评级增持。
- 巨星农牧(603477.SH):收盘价 13.89 元,2026E EPS -1.33 元,2027E EPS 0.61 元、PE 22.77 倍,评级增持。
- 海大集团(002311.SZ):收盘价 41.1 元,2026E EPS 2.46 元、PE 16.71 倍,2027E EPS 3.66 元、PE 11.23 倍,评级增持。
- 圣农发展(002299.SZ):收盘价 15.7 元,2026E EPS 0.96 元、PE 16.35 倍,2027E EPS 1.31 元、PE 11.98 倍,评级增持。
- 瑞普生物(300119.SZ):收盘价 16.66 元,2026E EPS 0.92 元、PE 18.11 倍,2027E EPS 1.17 元、PE 14.24 倍,评级增持。
- 新希望(000876.SZ):收盘价 6.92 元,2026E EPS 0.24 元、PE 28.83 倍,2027E EPS 0.18 元、PE 38.44 倍,评级增持。
- 乖宝宠物(301498.SZ):收盘价 39.67 元,2026E EPS 1.04 元、PE 38.14 倍,2027E EPS 1.36 元、PE 29.17 倍,评级增持。
- 佩蒂股份(300673.SZ):收盘价 14.82 元,2026E EPS 0.45 元、PE 32.93 倍,2027E EPS 0.60 元、PE 24.70 倍,评级增持。
- 中宠股份(002891.SZ):收盘价 27.83 元,2026E EPS 0.98 元、PE 28.40 倍,2027E EPS 1.35 元、PE 20.61 倍,评级增持。
- 晨光生物(300138.SZ):收盘价 11.2 元,2026E EPS 0.88 元、PE 12.73 倍,2027E EPS 1.10 元、PE 10.18 倍,评级增持。
- 诺普信(002215.SZ):收盘价 9.62 元,2026E EPS 1.11 元、PE 8.67 倍,2027E EPS 1.37 元、PE 7.02 倍,评级增持。
- 康农种业(920304.BJ):收盘价 8.93 元,2026E EPS 1.15 元、PE 7.77 倍,2027E EPS 1.50 元、PE 5.95 倍,评级增持。
- 益生股份(002458.SZ):收盘价 8.09 元,2026E EPS 0.58 元、PE 13.95 倍,2027E EPS 0.72 元、PE 11.24 倍,评级增持。
- 生物股份(600201.SH):收盘价 11.4 元,2026E EPS 0.35 元、PE 32.57 倍,2027E EPS 0.45 元、PE 25.33 倍,评级增持。
- 禾丰股份(603609.SH):收盘价 6.22 元,2026E EPS 0.54 元、PE 11.52 倍,2027E EPS 1.17 元、PE 5.32 倍,评级增持。
关键图表
图1. 短期-我国猪肉进口下降(万吨)
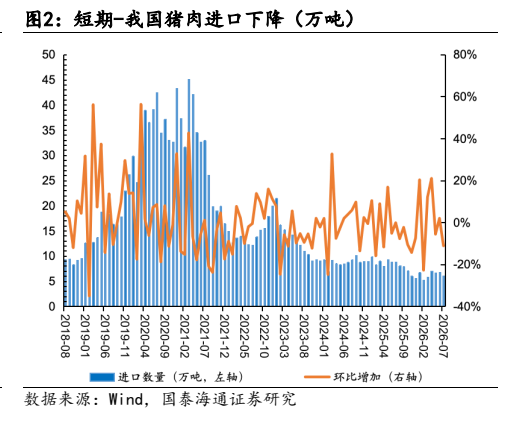
图2. 价-鸡苗价格有所下降(元/羽)
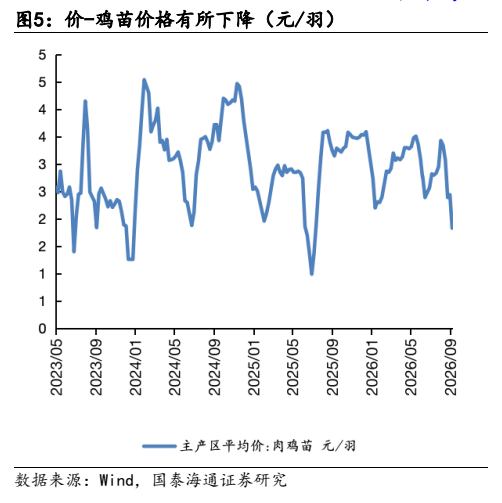
图3. 价-鸡肉综合售价上升(元/吨)

图4. 量-白鸡父母代存栏上升
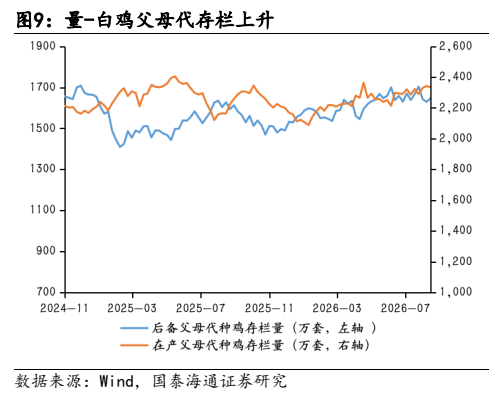
图5. 量-黄鸡在产祖代存栏上升(万套)
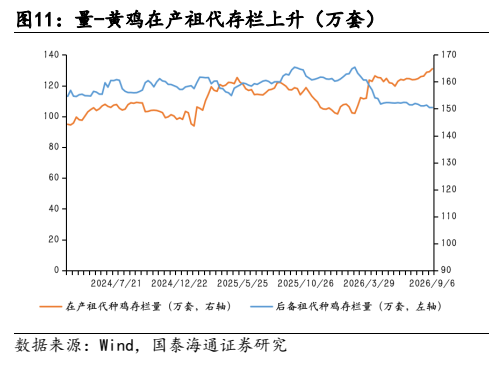
图6. 饲料价格持平(元/公斤)
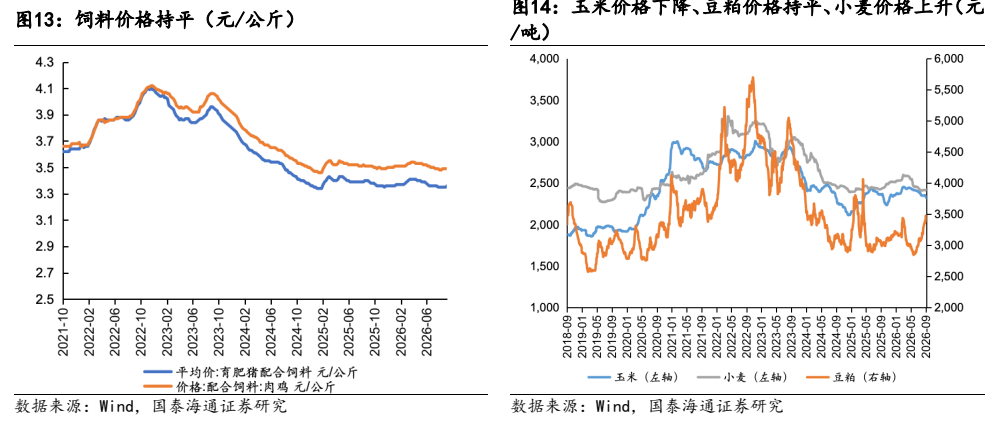
图7. 表 2: 重点覆盖公司盈利预测及估值