伯恩斯坦中国石油(601857)速评:1Q26 开门红,中国石油加速发力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦发布对中国石油(601857)的速评,认为其2026年第一季度业绩为全年开了个好头。报告指出,中国石油在天然气业务上加速发力,推动盈利超预期。1Q26净利润同比增长约8%至456亿元,高于市场预期。主要驱动力来自天然气板块量价齐升,以及上游成本控制良好。报告维持对中国石油的正面看法,但未给出具体评级或目标价。
主要观点
- 中国石油1Q26净利润456亿元,同比增长约8%,超出市场预期。
- 天然气业务是最大亮点,销量同比增长12%,平均售价上升5%。
- 上游勘探与生产板块成本控制有效,单位操作成本同比下降3%。
- 炼油与化工板块盈利改善,但贡献仍有限。
- 销售板块受益于成品油需求稳定,利润小幅增长。
- 公司资本支出符合计划,全年指引维持不变。
- 现金流强劲,自由现金流同比增长15%。
- 管理层在业绩会上强调天然气作为转型燃料的战略地位。
论述逻辑
中国石油1Q26业绩超预期 → 主要得益于天然气业务量价齐升(销量+12%,均价+5%)→ 同时上游成本下降(单位操作成本-3%)→ 推动净利润同比增长8%至456亿元 → 公司现金流改善,资本支出稳定 → 伯恩斯坦认为这是全年良好开端,但需关注后续天然气价格走势及炼化板块复苏持续性。
关键展望
报告未明确给出未来时间窗口或价格预测,但指出天然气业务增长和成本控制是持续关注点。风险包括天然气价格波动、炼化需求疲软及宏观经济不确定性。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 中国石油业绩与预期对比
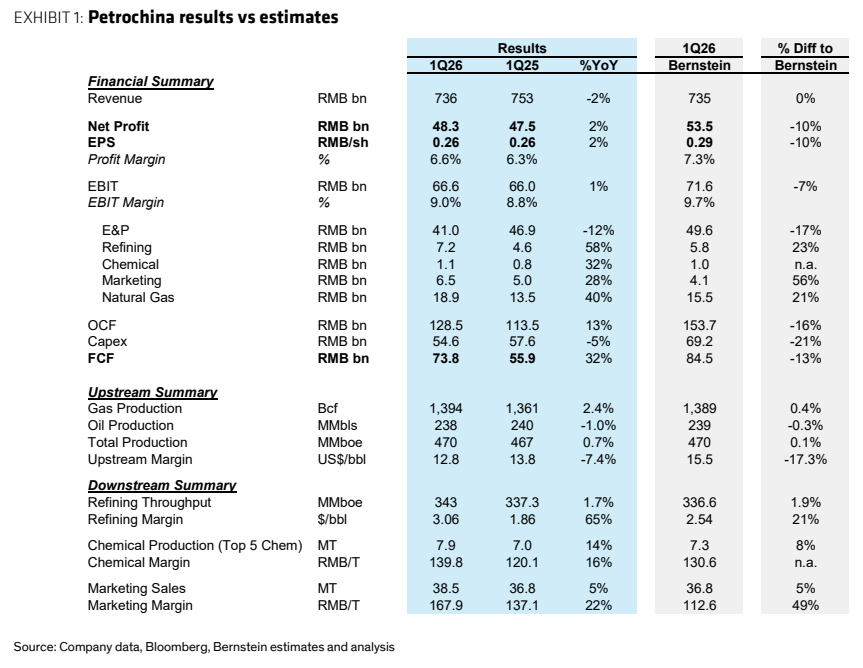
图2. 中国石油分板块息税前利润
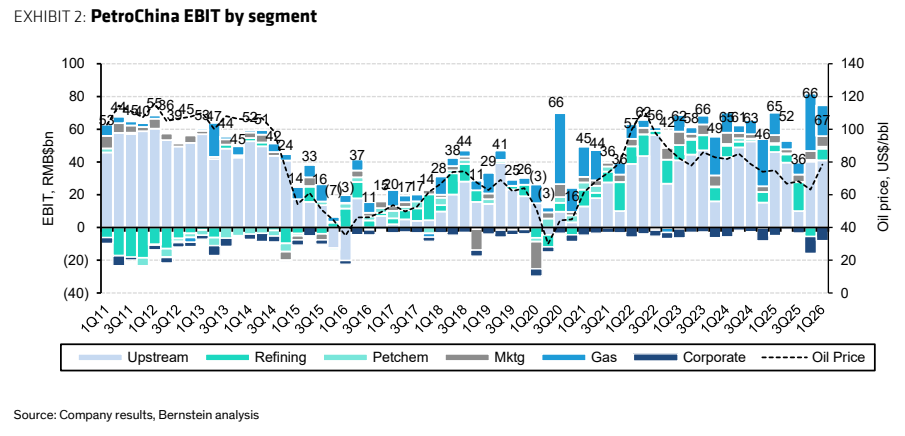
图3. 中国石油油气产量
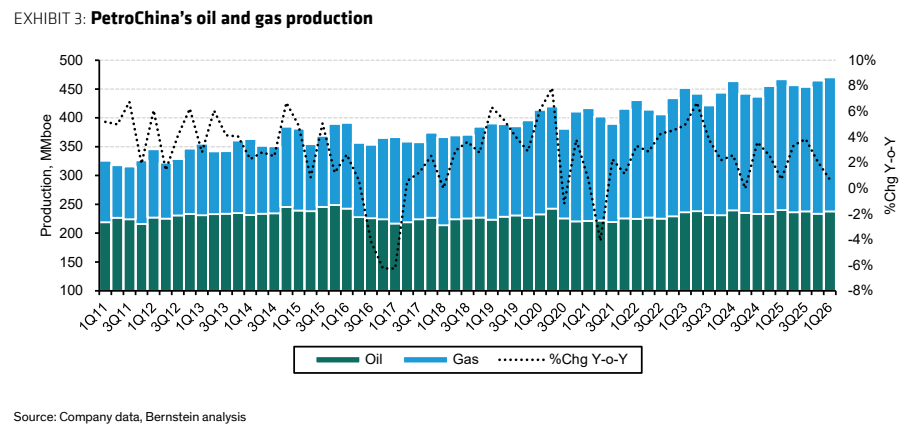
图4. 中国石油上游单位息税前利润与布伦特油价对比
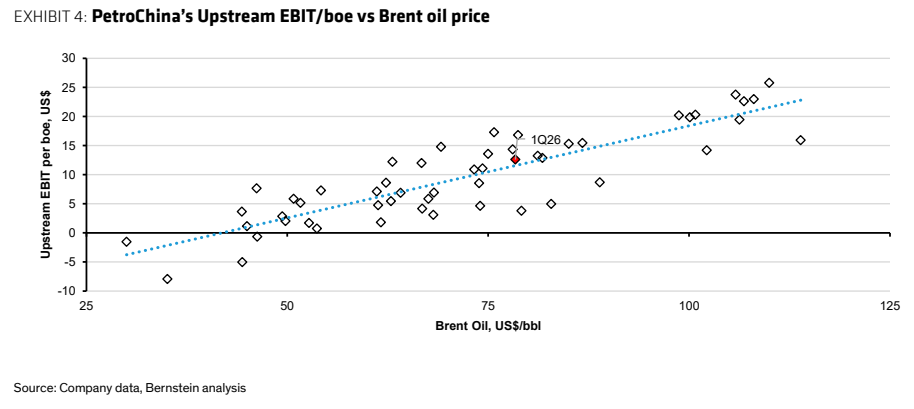
图5. 亚洲油气长期对比(第二部分)
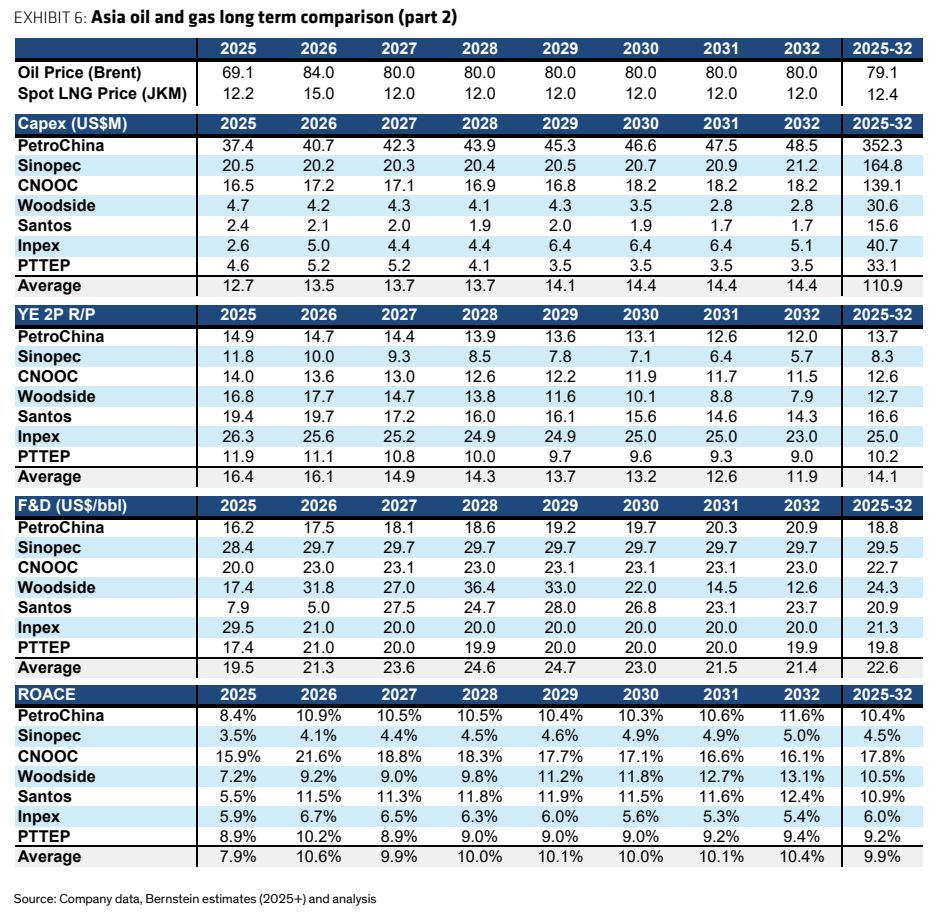
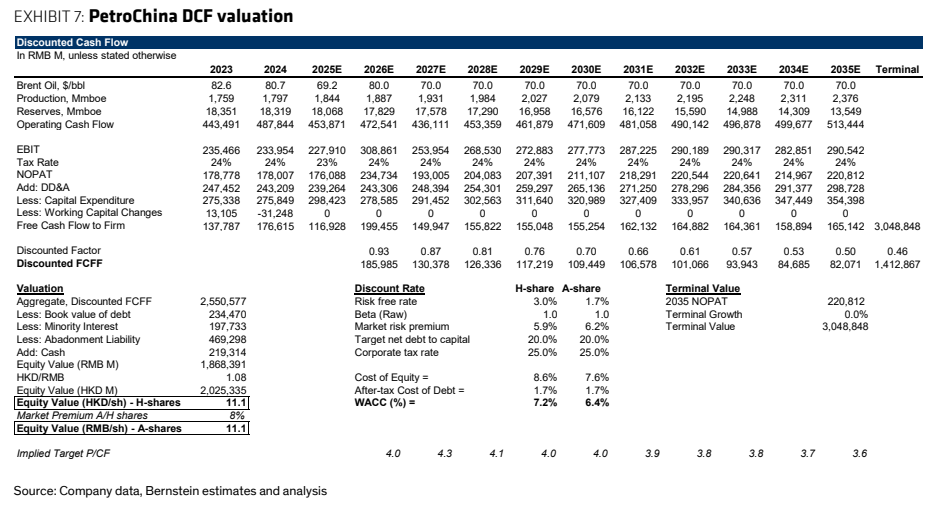
图6. 中国石油DCF估值