美国银行:美银 液化空气集团(AIRP.PA):缩小利润率差距
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行重申液化空气买入评级,目标价自200欧元机械下调至195.00欧元(现价168.88欧元),隐含约15%上行空间,下调源于净债务预测上调以反映约10亿欧元保理到期解除与DIG收购。 在10月5日CMD前夕,Elliott入股的报道放大了市场对利润率的关注:1H'26 AL与Linde表观利润率差距约900bp,在剔除PPA成本口径差异等更可比基础上约700bp。 BofA的核心结论是零毛利能源转嫁收入对两家公司利润率的拖累相似,能源处理差异解释不了大部分差距,AL的利润率提升空间可能比此前想象的更大;差距桥显示FY'25扣除约300bp PPA影响与约50bp转嫁影响后净差距为550bp,按+100bp/年提升至FY'27末或收窄至约460bp,FY'28基本不变。 AL人均收入落后同行约10%,机械敏感性(非预测)显示减员约7千人(约占总数10%)即可消除该差距并最多增厚约200bp利润率;利润率提升历来由定价驱动,能源价格上行支持行业定价前景。 资本配置上,再杠杆至'28E约2倍可提供至多100亿欧元(约10%市值)的回购能力,但庞大的零售股东基础或令公司优先可持续股息增长;电子业务将是CMD核心焦点,BofA预测两位数CAGR目标。 重申买入。
主要观点
- 重申买入评级,目标价自200.00欧元下调至195.00欧元(现价168.88欧元),隐含约15%上行空间;2026E/2027E/2028E EPS分别微调至6.28/6.96/7.61欧元,调整源于净债务预测上调。
- Elliott入股(FT于8月31日报道,包括其私下与管理层讨论利润率改善)令CMD前的利润率关注度升温;AL可拿出'22-25剔除能源影响提升360bp的交付记录,但与Linde的大差距仍是主要质疑。
- 1H'26 AL与Linde表观利润率差距约900bp;在Linde剔除PPA成本而AL不剔除的口径错配做出等效调整后约700bp,但差距依然存在。
- BofA测算零毛利能源转嫁收入存量对两家公司各自利润率的拖累相似,因此能源处理差异不能解释大部分差距,暗示AL的利润率提升空间可能比此前想象的更多。
- 差距桥测算:FY'25差距中扣除约300bp的PPA影响(1H'26为200bp)及约50bp能源转嫁存量影响(利于AL)后,隐含净差距为550bp;计入AL指导的+100bp/年提升及Linde分析师预测,FY'27末差距降至约460bp,FY'28在+100bp情景下差距基本不变。
- 考虑既往交付且转型计划趋于成熟,BofAe/共识的+100bp/年利润率改善是合理基准情形;AL已于2月'26将改善指引延展至覆盖2027年+100bp。
- 林德(同行)人均收入2024年较AL高约15%、2025年较AL高约10%,即AL人均收入落后同行约10%;作为纯机械敏感性(非预测),估算裁减约7千名员工(约占员工总数的10%,且假设相应收入零损失)可消除该收入差距,理论上最多增厚约200bp利润率;人工约占成本基础的25%,去年员工数下降约2%。
- 利润率提升一直由定价驱动,效率改善被高通胀吞噬;行业定价与能源价格关联紧密,而能源价格正在上行,因此行业定价前景乐观。
- 剔除商誉后,1H'26两家公司税后ROACE差距估计仅约200bp,远小于利润率差距所示;而在并购公允价值重估调整后Linde回报仍明显占优,其capex从2022年的$3.1b增至2025年的$5.3b(回报跟随支出有时滞)。
- 资本配置:市场反馈日益不给象征性回购记分;估算'28E再杠杆至约2倍可提供至多100亿欧元(约10%市值)的回购能力,但庞大的零售股东基础意味着AL或优先可持续股息增长(2026E-2028E每股股息预测3.45/3.83/4.19欧元)。
- 电子业务应是CMD核心焦点,BofA预测两位数CAGR目标,并持续看好该长期机会带来的可预测性与优质收入结构。
- 估值方法:195欧元目标价(ADR $45)由三种方法简单平均得出——14x '27E EV/EBITDA(较SXXP溢价40%,处于20-50%历史区间上端)、26x '27E P/E(溢价80%,处于20-80%历史区间上端)、DCF(6.5%税后WACC、3.1%永续增速(2035+)、400bp税后ROIC-WACC利差,隐含约14x '27E EV/EBITDA)。
论述逻辑
- Elliott入股并私下讨论利润率改善 → CMD前市场聚焦AL与Linde约900bp的表观利润率差距 → 剔除PPA口径错配后差距收窄至约700bp → BofA测算零毛利能源转嫁收入对两家公司拖累相似,扣除FY'25约300bp PPA影响与约50bp转嫁影响后净差距约550bp → 说明差距更多是可提升而非结构性 → 结合AL'22-25剔除能源影响360bp的交付记录、人均收入落后约10%的机械减员测算(最多+200bp)→ 判断+100bp/年共识是合理基准,FY'27末差距或降至约460bp、FY'28基本不变 → 资本配置上约2倍再杠杆提供至多€10b回购能力但零售股东或令股息优先 → 电子业务两位数CAGR目标构成第二看点 → 维持买入,PO因净债务上调自€200机械下调至€195,隐含约15%上行空间。
关键展望
- 10月5日CMD是近期关键验证点;投资者期待集团目标之外的具体利润率驱动因素的阐述,且日益不给象征性回购记分。
- 利润率路径:+100bp/年为合理基准;FY'27末与Linde差距或收窄至约460bp,FY'28在+100bp情景下差距基本不变;激进股东的参与虽可能促使AL加快改善,但项目成熟使显著加速似乎反直觉。
- 资本配置:'28E再杠杆至约2倍提供至多€10b(约10%市值)回购能力,但预计AL将优先可持续股息增长;管理层是否已在指引中内嵌员工基数调整假设尚不明确。
- 电子业务:预测两位数CAGR目标,是CMD核心焦点之一。
- 目标价风险(上行/下行):能源转型再加速带动投资决策提速、全球工业产出(化工、钢铁、炼化等关键终端市场)强弱、行业定价纪律强弱、美元兑欧元升值/贬值、债券收益率升降。
推荐标的
- Air Liquide(BofA代码 AIQUF / AIQUY,Bloomberg AI FP / AIRP.PA):重申买入(BUY),目标价195.00欧元(ADR $45.00),现价168.88欧元,隐含约15%上行空间;理由为利润率差距可收窄、行业定价前景乐观、电子业务长期机会优质。
- EMEA化工覆盖集群其他评级标的——买入:AAK、Akzo Nobel、Arkema、Azelis Group、Croda、Elementis、EMS Chemie、Fuchs SE、Genus、Givaudan、IMCD、Novonesis、SalMar、Symrise、Umicore;中性:Alzchem Group AG、DSM-Firmenich、Johnson Matthey、Mowi、Syensqo SA、Wacker Chemie、Yara;跑输大市:Bakkafrost、BASF、Brenntag、Clariant、Evonik、K+S Ag、Kerry Group、Lanxess、Solvay、Victrex。
关键图表
图1. 液化空气集团表观OIR利润率对比林德调整后EBIT利润率(%)
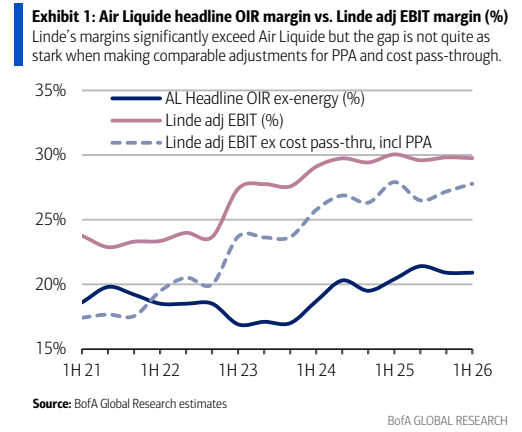
图2. 美洲工业气体定价(同比%)对比美国CPI能源分项(同比%,滞后1个季度)
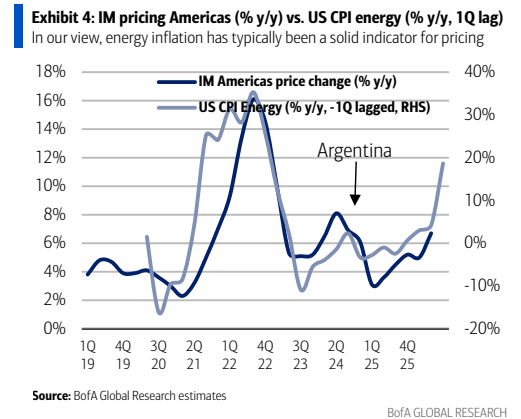
图3. 液化空气集团估计的除能源OIR利润率提升路径(至2026年上半年)

图4. 欧洲/EMEA累计定价(2019年=100)

图5. 全球工业气体市场份额(2022年)

图6. 林德估计的能源传导收入存量(百万美元)

图7. 液化空气集团估值(欧元/股)
