银河期货 贾瑞林 期货研究 商品期货 干散货运价周报:散货市场分化延续,中大船承压带动BDI走弱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周散货市场分化格局延续,小船受区域货盘充裕支撑维持强势,中大型船因供需宽松运价持续承压,带动BDI综合指数震荡走弱。 2026年8月20日BDI报2791点,周均2815点,环比上周-4.74%;BCI周均4461.75点,环比-6.36%;BPI周均2139点,环比-6.27%;BSI周均1632.5点,环比+1.51%逆势上涨。 现货端,8月19日BCI-C3(图巴郎-青岛)报35.66美金/吨、周均35.83美金/吨、环比+0.4%,BCI-C5(西澳-青岛)报13.29美金/吨、周均13.67美金/吨、环比-8.2%;BPI-P6(新加坡-大西洋回程)报19915美金/天、环比+0.14%,BPI-P3A(东北亚区域往返)报16953美金/天、周均17365.3美金/天、环比-1.2%。 需求端,巴西矿石发运仍处高位但渐入尾声,几内亚正值雨季难提供充足货盘,南美谷物旺季收尾令巴拿马型新货盘释放稀少,但亚洲燃煤需求强劲、澳洲与印尼煤炭货盘充裕形成托底。 周转端台风影响消退后港口拥堵缓解、船舶周转效率提升,而巴拿马运河水位持续走低,9月3日起每日通行总名额收紧至34个、9月15日起进一步降至32个,8月19日加通湖水位84.09英尺;地缘端美伊60天临时停火协议到期后双方围绕霍尔木兹海峡控制权与能源通道安全博弈。 展望上,报告认为短期发运旺季渐入尾声、运输需求支撑减弱,现货租金或将维持疲软态势;中长期受益于四季度北美粮食收获季开启及亚洲夏季高温回落催生的国内矿石阶段性集中补库需求,散货运价有望迎来上行修复。
主要观点
- BDI综合指数震荡走弱:8月20日报2791点,周均2815点,环比上周-4.74%,中大型船运价承压是主要拖累
- 分船型指数明显分化:好望角型BCI周均4461.75点、环比-6.36%,巴拿马型BPI周均2139点、环比-6.27%,BSI周均1632.5点、环比+1.51%逆势上涨
- 好望角型现货运价涨跌互现:BCI-C3(图巴郎-青岛)8月19日报35.66美金/吨、周均35.83美金/吨、环比+0.4%;BCI-C5(西澳-青岛)报13.29美金/吨、周均13.67美金/吨、环比-8.2%
- 巴拿马型期租航线表现偏弱:BPI-P6(新加坡-大西洋回程)报19915美金/天、周均20049.3美金/天、环比+0.14%;BPI-P3A(东北亚区域往返)报16953美金/天、周均17365.3美金/天、环比-1.2%
- 铁矿石需求端大型船货盘转弱:巴西矿石发运仍处高位但逐渐步入尾声,几内亚正值雨季短期难提供充足货盘;后续随气温回落、终端钢厂开工率回升,阶段性集中补库或为大型船提供充裕货盘
- 巴拿马型市场情绪转为谨慎、指数回吐部分前期涨幅:南美谷物运输旺季渐入尾声、新货盘释放稀少难以支撑运价高位,但夏季高温下亚洲燃煤需求依旧强劲,澳洲与印尼煤炭货盘充裕形成托底
- 煤炭与粮食需求存在潜在增量:四季度北美粮食丰收季即将来临有望增加粮食运输需求,厄尔尼诺带来的极端天气概率增加或将进一步推升海外煤炭运输需求,中小型船运价或有一定支撑
- 周转端:台风影响消退后港口拥堵缓解、船舶周转效率有所提升;但下半年仍受厄尔尼诺影响,极端天气扰动预期犹存,需密切关注台风对沿海港口作业效率的潜在冲击
- 巴拿马运河水位持续走低、通行持续收紧:自2026年9月3日起Neo-Panamax船闸每日通行名额下调至9个、Panamax船闸调整为25个、每日合计34个;自9月15日起Panamax船闸名额进一步减至23个、总通行名额降至32个;8月19日加通湖水位84.09英尺
- 地缘端:美伊60天临时停火协议到期后双方缺乏实质性对话迹象,仍围绕霍尔木兹海峡控制权与能源通道安全展开博弈,需关注后续谈判进展
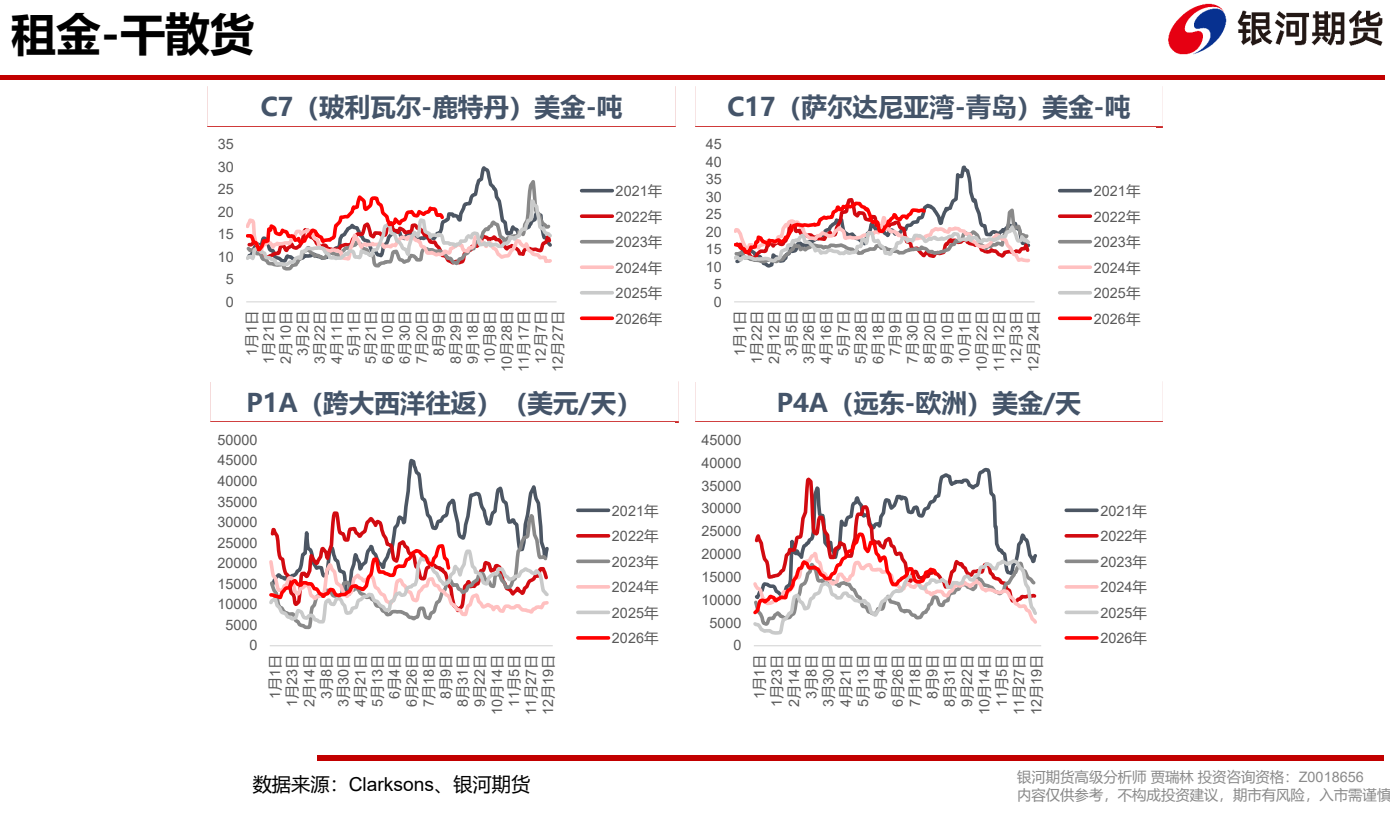
- 供给端跟踪2026年主要干散货船型交付节奏,以Panamax(百万DWT)与Capesize(百万DWT)历史交付及预计交付数据呈现
- 需求端高频跟踪覆盖四大矿山发运(FMG-中国、BHP-中国、力拓-中国、淡水河谷-全球)、全球及澳洲/印尼/俄罗斯/美国煤炭发运与中印流向、美国/巴西/阿根廷及全球粮食发运
论述逻辑
- 起点:本周散货市场延续分化格局——小船受区域货盘充裕支撑维持强势,中大型船因供需宽松运价持续承压,直接带动BDI综合指数震荡走弱
- 中大型船承压的需求侧原因:巴西矿石发运步入尾声叠加几内亚雨季导致大型船货盘不足,南美谷物运输旺季渐入尾声令巴拿马型新货盘释放稀少
- 小船与中型船的支撑来自煤炭与区域货盘:夏季高温下亚洲燃煤需求强劲,澳洲与印尼煤炭货盘充裕托底;厄尔尼诺若持续增强或推升火电需求与海运煤炭进口量
- 周转与地缘扰动并存:台风消退后港口拥堵缓解、船舶周转效率提升,而巴拿马运河水位走低迫使管理局分阶段收紧吃水限制与通行班次;美伊停火到期后围绕霍尔木兹海峡的博弈加大能源通道不确定性
- 落到结论:短期发运旺季渐入尾声→运输需求支撑减弱→现货租金维持疲软;中长期四季度北美粮食收获季开启+亚洲高温回落催生国内矿石阶段性集中补库→散货运价有望迎来上行修复
关键展望
- 短期:随巴西矿石发运旺季及南美粮食丰收季渐入尾声,运输需求支撑减弱,现货租金或将维持疲软态势
- 中长期:受益于四季度北美粮食收获季开启,叠加亚洲夏季高温回落有望催生国内矿石阶段性集中补库需求,散货运价有望迎来上行修复
- 巴拿马运河通行安排有明确时间表:2026年9月3日起Neo-Panamax船闸每日名额下调至9个、Panamax船闸调整为25个、合计34个;9月15日起Panamax船闸名额减至23个、总通行名额降至32个
- 需关注厄尔尼诺对巴拿马运河水位及船舶通行的影响,以及台风对沿海港口作业效率的潜在冲击
- 地缘风险跟踪:美伊60天临时停火协议已到期,需关注双方后续围绕霍尔木兹海峡控制权与能源通道安全的谈判进展
- 厄尔尼诺若持续增强,或将引发亚洲极端高温并削弱印度夏季季风,进而推升火电需求与海运煤炭进口量,中型船运价未来仍有望获得一定支撑
推荐标的
- 报告未明确给出推荐标的:本报告为干散货运价周度综述,聚焦BDI/BCI/BPI/BSI指数及主要航线运价跟踪,未涉及个股评级、目标价或具体证券推荐
关键图表
图1. 2026年8月19日C3(图巴郎-青岛)与C5(西澳-青岛)航线租金报价
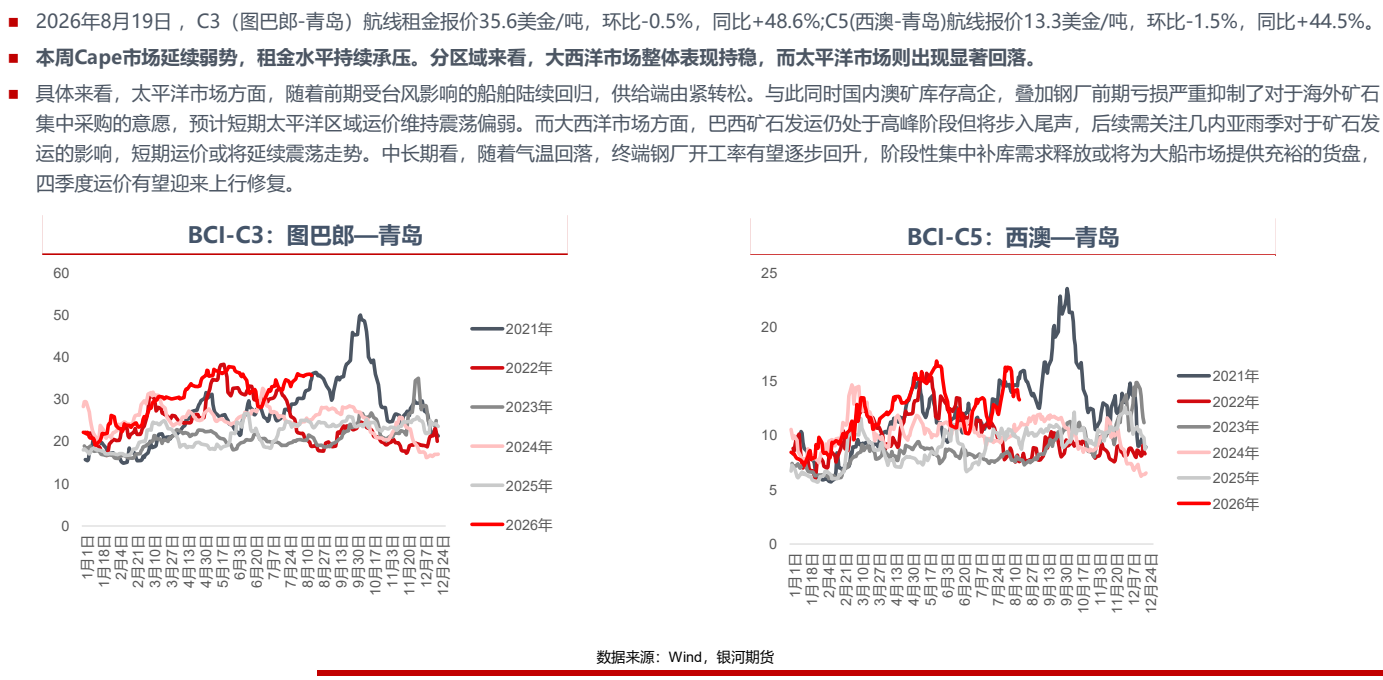
图2. 巴拿马型船市场情绪转为谨慎,指数回吐部分涨幅,两大洋租金水平震荡偏弱
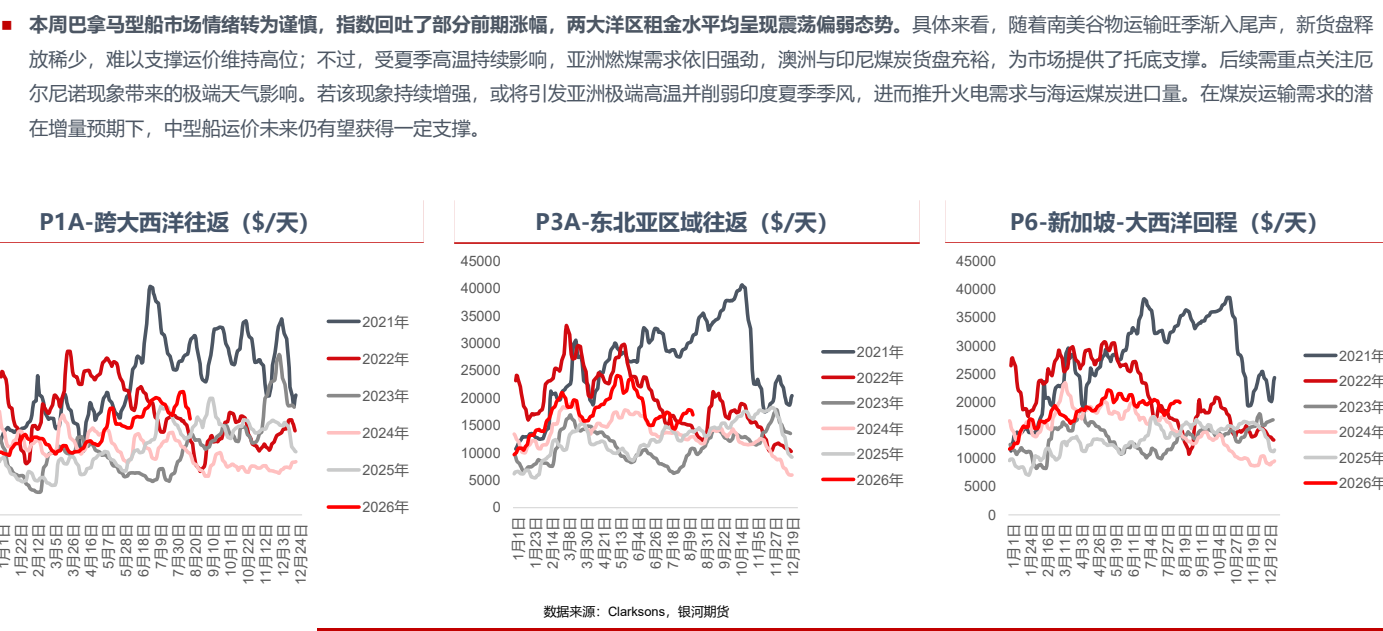
图3. 3.1 供给端:2026-2028年干散货船舶运力交付汇总
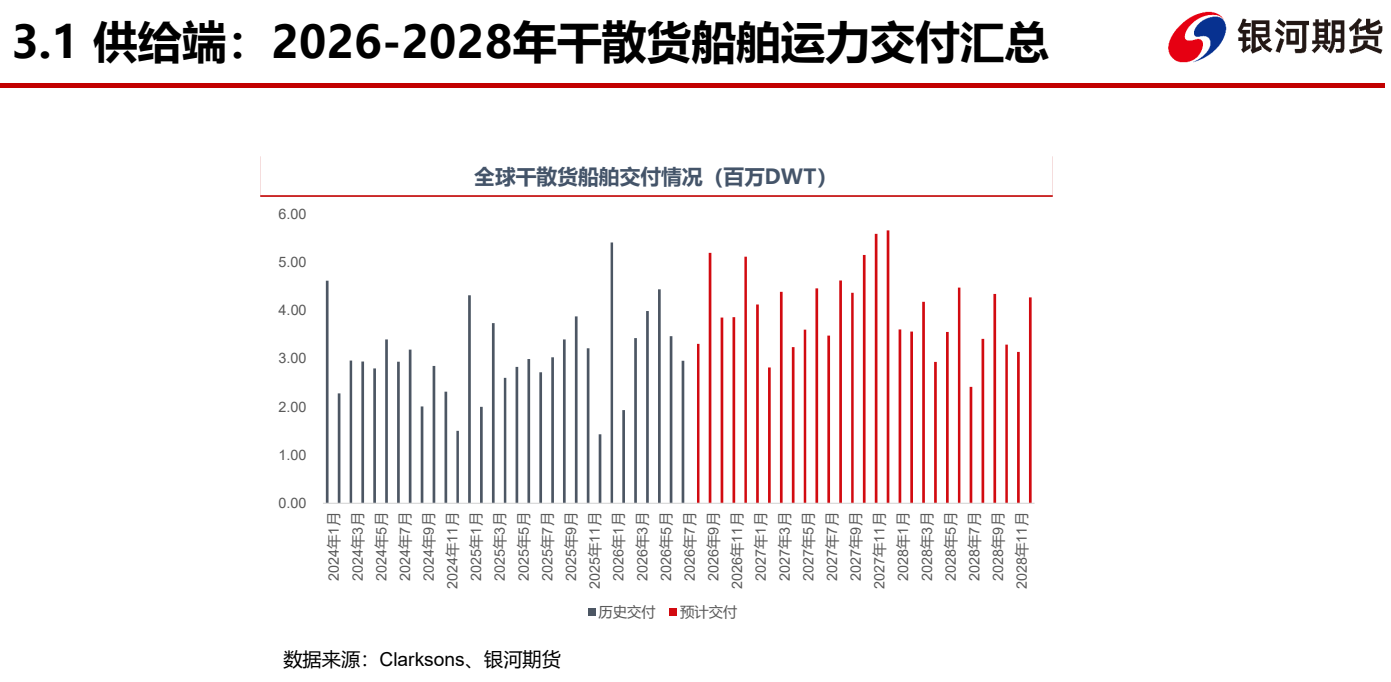
图4. 3.2 供给端:2026年主要干散货船型交付预测
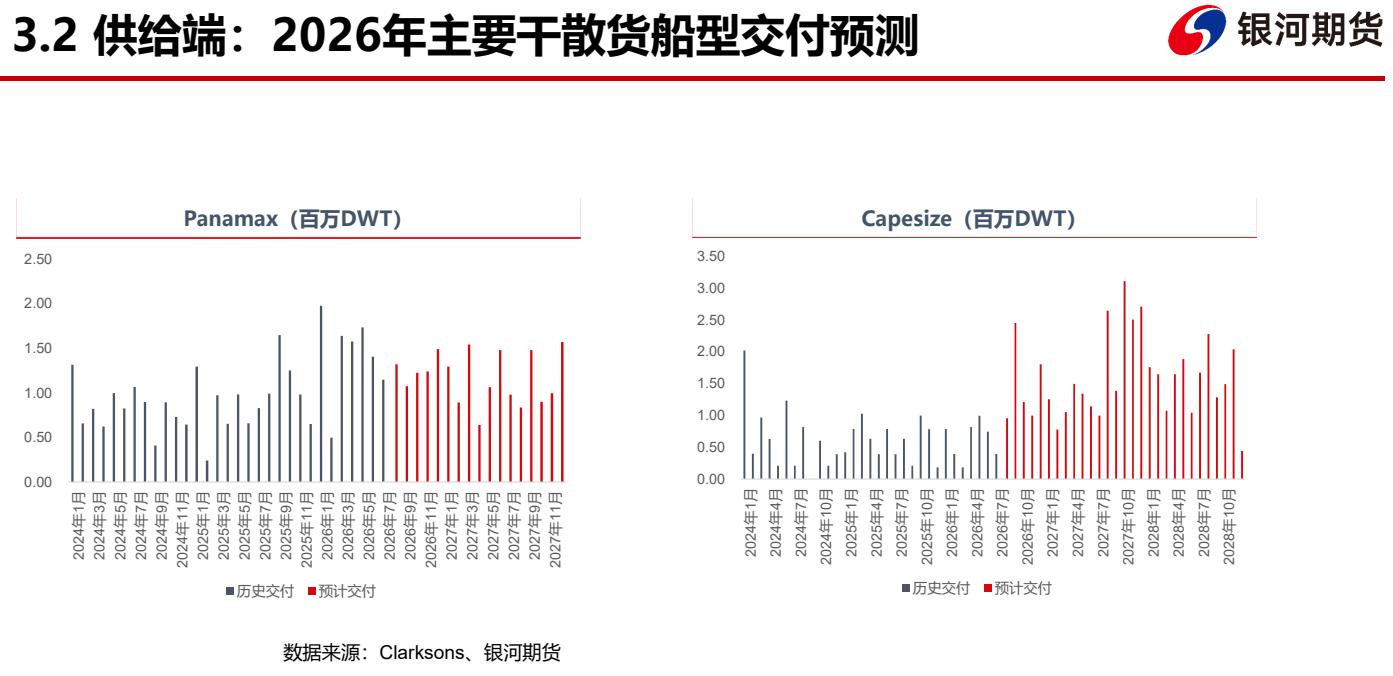
图5. 4.3 需求端:铁矿库存情况
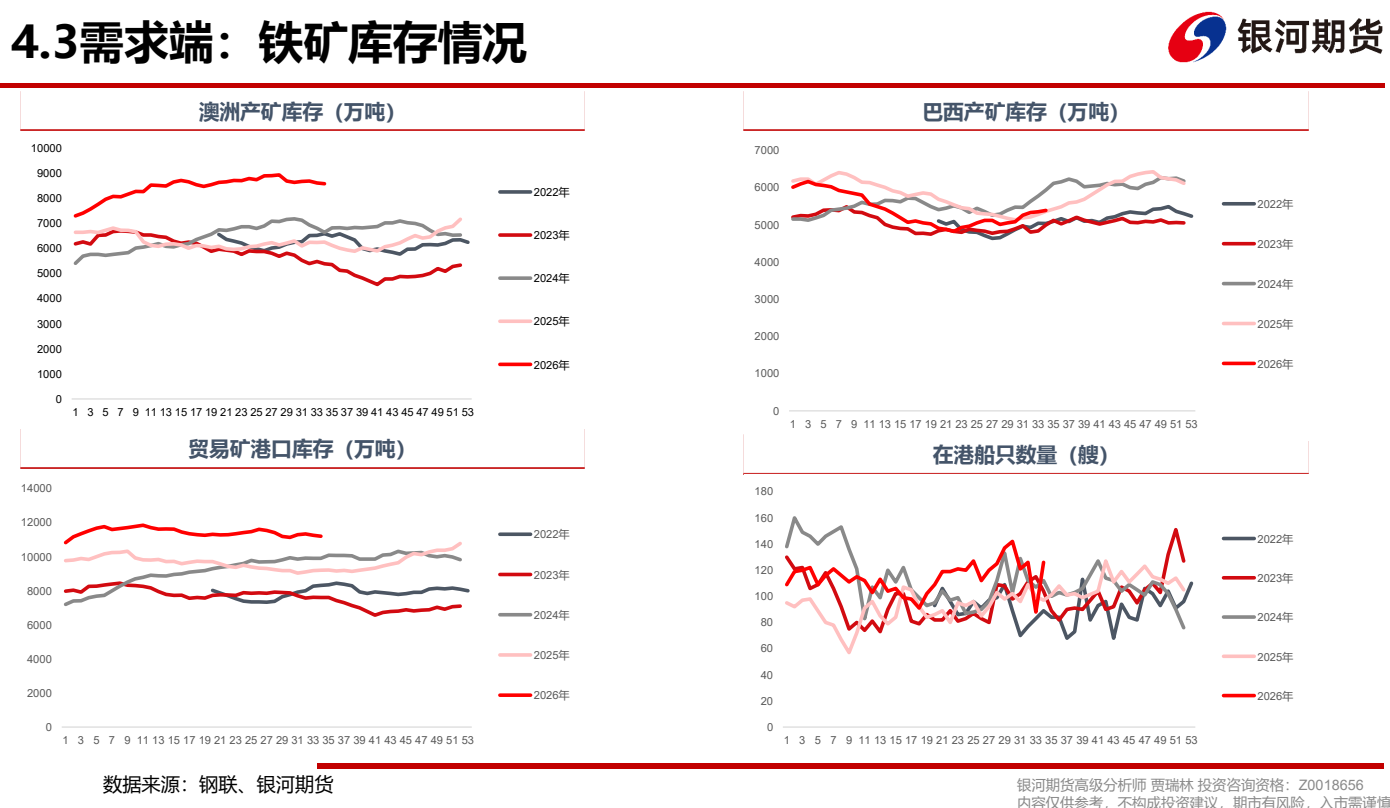
图6. 5.1 周转端:巴西主要矿区降雨表现正常
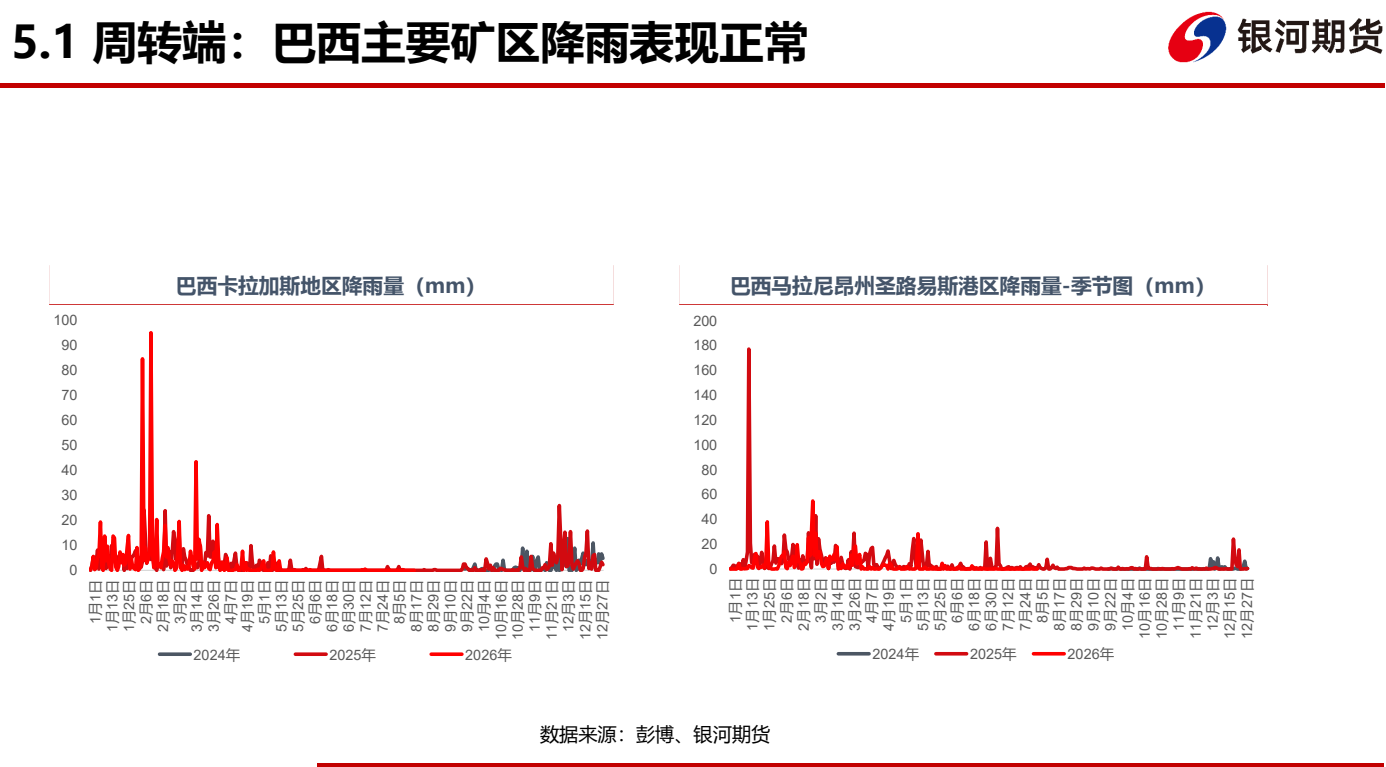
图7. 5.2 巴拿马运河水位持续走低,管理局继续收紧船舶通行班次
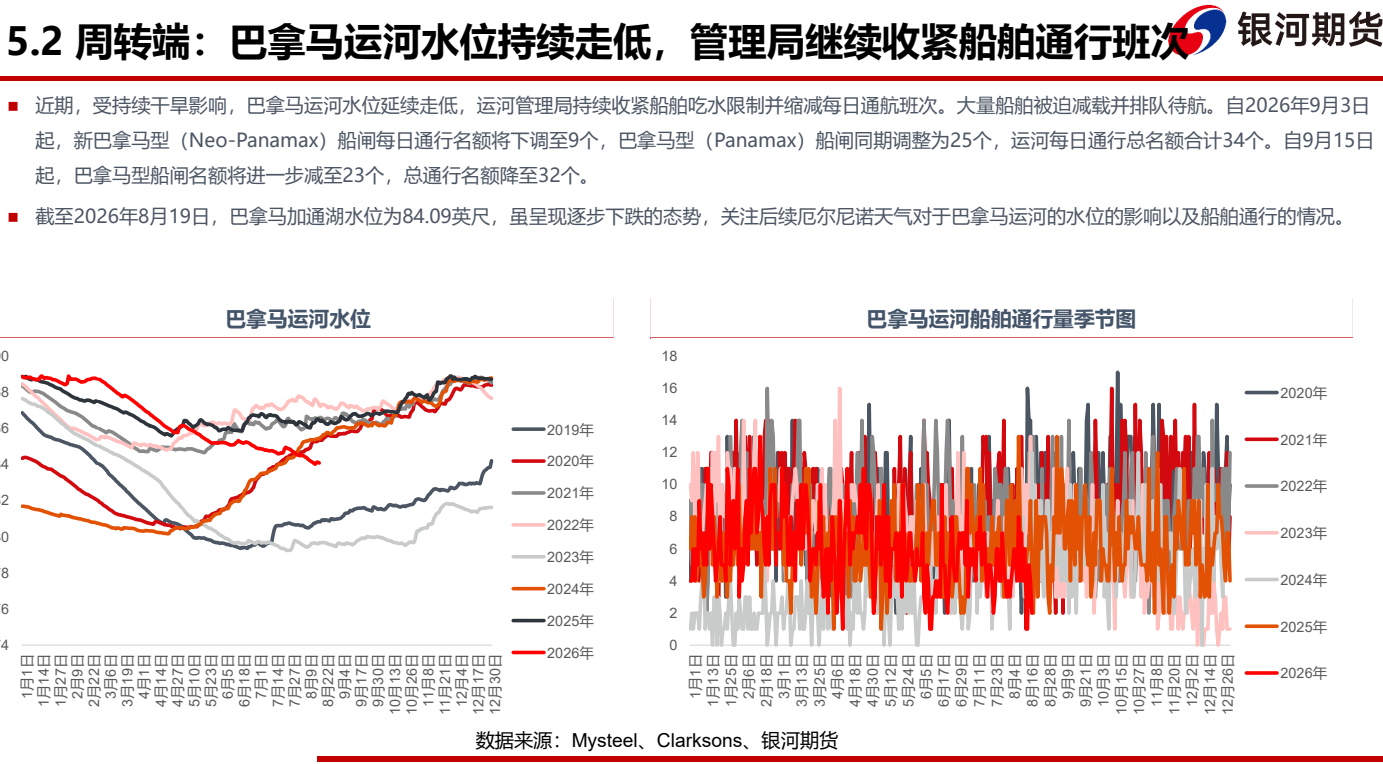
图8. 干散货租金