兴业证券 建筑材料行业周报:电子布景气高位运行,关注传统建材供给出清
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年来玻纤板块持续受益于风电纱、高端电子纱和热塑短切产品需求旺盛,复价落地顺利驱动盈利修复,其中电子布景气维持高位。 水泥行业严控超产重塑供给,在反内卷政策、错峰生产常态化与低估值催化下,底部信号已现。 消费建材板块减值风险逐步出清,C端占比提升带动经营质量改善,随着存量旧改与重装需求释放有望实现底部修复。 玻璃行业供给出清加速,冷修预期下供需失衡局面有望缓解。 此外,建材板块2025年分红比例达40.88%,高股息与低估值龙头具备突出的配置性价比。 投资策略上,建议围绕存量竣工改善及供给侧出清两条主线配置建材核心标的。
主要观点
- 玻纤板块受风电与AI需求支撑维持高景气,电子布主流价格涨后趋稳。
- 水泥行业供给治理持续推进,当期全国水泥市场价格环比上涨1.7%。
- 浮法玻璃现货均价微升,行业开工率及产能利用率小幅上涨但周利润仍处亏损区间。
- 光伏玻璃市场交投偏淡,主流规格订单价格保持稳定。
- 消费建材步入持仓与估值底部,防水卷材CR10接近50%且提价能力强化。
- 建材板块2025年分红比例达40.88%,高股息品种具备优异配置性价比。
- 2026年7月玻纤纱及制品出口数量与均价同比均呈现上涨。
- 重质纯碱与动力煤价格小幅下滑,沥青与LNG原材料价格走高。
论述逻辑
- 地产放松政策与反内卷政策协同发力,促使建材行业贝塔预期发生改善。
- 供给端严控超产叠加热力错峰常态化,引导水泥和玻璃价格中枢逐步企稳回升。
- 消费建材龙头通过发力C端零售及存量重装市场,带动坏账减值收敛与市占率攀升。
- 细分行业供需重塑叠加估值处于历史偏低分位,驱动建材板块迎来估值与业绩双修复。
关键展望
- 水泥行业价格节奏预计呈现前低后高、窄幅回升走势,盈利修复持续依赖供给治理。
- 下期浮法玻璃现货市场预计弱势阴跌为主,产线点火与放水并存。
- 玻纤行业下半年结构性机会显现,行业由周期性底部步入量价修复通道。
- 关注基建投资不及预期、信贷趋紧及原材料价格波动的风险。
推荐标的
- 海螺水泥:推荐,国内水泥龙头,具备显著成本控制优势与稳健高分红特征。
- 华新建材:推荐,海外业务持续扩张,骨料业务贡献突出。
- 中国巨石:重点推荐,玻纤龙头,受益于风电及AI算力支撑下的行业量价修复。
- 东方雨虹、北新建材、三棵树:推荐,C端占比高、具备品牌力与提价落地能力的消费建材龙头。
- 旗滨集团:重点推荐,双主业底部有望反转,具备规模优势及较高估值盈利弹性。
- 兔宝宝、伟星新材:建议关注,零售渠道壁垒扎实且高股息特征突出。
关键图表
图1. 、级行业本期涨跌幅览采申万指数)
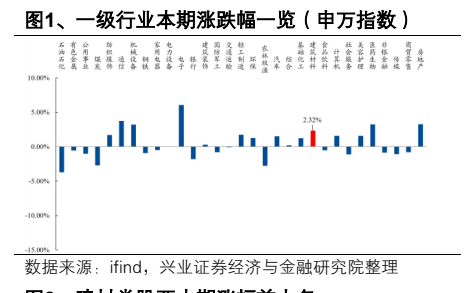
图2. 、全国水泥价格走势采元/吨)

图3. 、基础设施建设投资采左:亿元,右:%)

图4. 、玻璃纯碱价格差采元/重量箱)
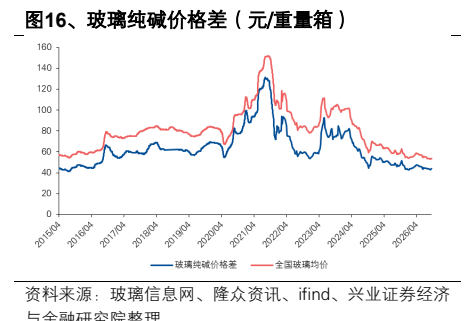
图6. 、中国 LNG 出厂价格走势 ( 元/吨 )

图7. 、国内环氧乙烷现货价采元/吨)
