高盛 中国电池:26年上半年及26年第二季度业绩后的趋势、要点与观点;宁德时代仍是我们首选买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
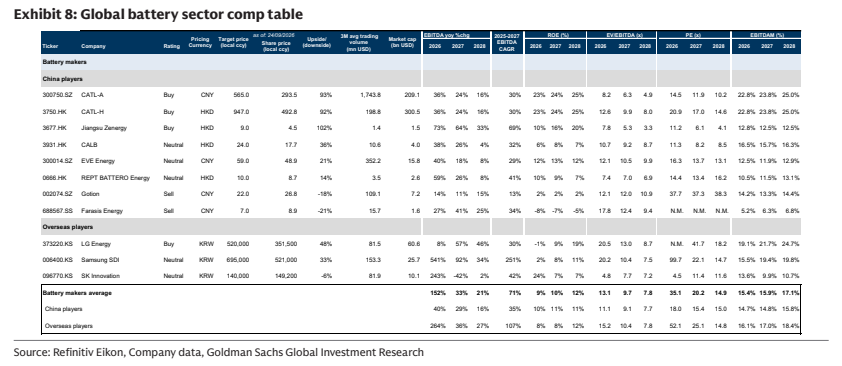
高盛基于1H26/2Q26业绩电话会、近期公司调研与供应链交流,回答将塑造板块至2H26并延伸至2027年的四个问题:需求增长集中在哪里、利润率如何演变、订单可见度有多远、政策与产能管控如何重塑供给。 需求端分化清晰:海外储能(ESS)敞口是超额表现的最明显驱动,多数电池公司收入与出货量创历史新高;CATL 1H26储能电池销量同比接近翻倍、动力电池销量同比+50%(增量109GWh,接近覆盖内二/三线厂商合计销量),EV电池增长主要依赖出口(1H26新能源车出口量+138%,Gotion电池出口同比翻倍以上,多数厂商间接出口贡献提升超10ppt)、电池包大型化(较2025年平均+17%)与客户份额提升;商用车eHDT渗透率从2025年的28%升至1H26的35%,电池装机量同比+91%。 利润率环比改善但同比仍低,进一步修复取决于原材料、消费税与出口退税的传导,多数厂商自9月起提价以传导大部分消费税。 储能订单可见度已延伸至2027年:部分厂商已有至1Q27订单,管理层指引明年储能需求增长40-50%;新产能审批自6月起实际暂停并转向白名单管理,588Ah/648Ah/684Ah等大容量电芯预计2H26至2027年商业化,高盛认为这些变化支持行业整合。 盈利与估值方面,高盛以更保守的利润率假设下调二/三线厂商2027-28E EPS(Gotion因一次性投资收益上调2026E),12个月目标价下调8-31%、估值基准年滚动至2027E,维持评级不变:CATL-A/H仍是首选买入(目标价HK$947/Rmb565,隐含H股较A股溢价54%),Zenergy买入,Gotion与Farasis卖出,EVE、CALB与REPT中性。
主要观点
- 需求端分化清晰:海外储能敞口是超额表现的最明显驱动,多数电池公司1H26/2Q26收入与出货量创历史新高,EV与储能双旺;对小型厂商而言EV电池仍是1H26主要增长来源。
- CATL 1H26储能电池销量同比接近翻倍;动力电池销量同比+50%,增量109GWh,接近覆盖内二/三线厂商1H26销量之和。
- 出口是1H26乘用车电池关键增长驱动:新能源车出口量同比+138%,多数厂商间接出口贡献提升超10ppt;Gotion受益大众等海外OEM新车型,电池出口同比翻倍以上。
- 国内乘用车电池需求在整车销量同比-14%背景下仍具韧性,受电池包大型化(平均较2025年水平+17%)支撑;CALB丢失国内份额,Zenergy凭份额提升与客户扩面实现国内销量同比+30%以上。
- 商用车电池需求快速增长:eHDT渗透率从2025年的28%升至1H26的35%,电池装机量同比+91%。
- 2027年有望成为多家海外OEM首个有意义的EV放量年,支撑EVE(宝马主要供应商)、Gotion(大众主要供应商)等二线厂商的更强增长预期,部分厂商目标海外销售占比40-50%。
- 电池厂商至3Q26持续满产运行;年初至今成本上涨的传导在储能端比EV电池端更顺畅。
- 消费税传导成为下一个利润率考验:多数厂商自9月起提价以传导大部分消费税,但完全传导需要时间,3Q26利润率面临时间错配;部分公司表示最差可接受仅传导约一半。
- 出口相关的税收安排需与客户进一步谈判:CATL就VAT退税退坡分阶段与关键客户协商分担机制;Gotion预计客户承担70-80%、公司承担不足30%。
- 产能管控已生效:新产能审批自6月起实际暂停,监管采用白名单方式、储能是监管重点,旨在遏制非理性价格竞争;二线厂商加速扩产并预计2027年底前完成大部分已公告项目。
- 大容量储能电芯成为2027-28年行业关键增长焦点:多数厂商不再扩张314Ah产能,588Ah、648Ah、684Ah及更大容量电芯预计自2H26至2027年商业化;早期爬坡或因良率问题压制成本与利润率,但长期盈利更佳。
- 盈利与估值调整:下调二/三线厂商2027-28E EPS(更保守利润率假设:爬坡成本、低毛利国内业务占比上升、消费类电池定价权有限),2026E变化温和、仅Gotion因一次性投资收益上调;12个月目标价下调8-31%、估值基准年滚动至2027E,维持评级。
论述逻辑
- 1H26/2Q26业绩与产业链交流 → 需求分化:海外储能敞口决定超额表现(CATL储能销量接近翻倍、动力电池+50%且增量109GWh),EV电池靠出口(NEV出口+138%、Gotion出口翻倍以上)、电池包大型化(+17%)与份额提升(Zenergy国内+30%+),商用车eHDT渗透率升至35%、装机+91% → 利润率:环比改善但同比仍低,修复节奏取决于原材料、消费税与出口退税传导,3Q26面临时间错配,储能端传导较EV更顺畅 → 订单与展望:储能订单可见度延伸至1Q27、管理层指引明年储能需求+40-50%,2027年为海外OEM首个EV放量年 → 政策与产能:审批自6月暂停、白名单管理、大电芯2H26-2027商业化,重塑2027-28年供给与盈利格局,支持行业整合 → 由此下调二/三线厂商2027-28E EPS、目标价下调8-31%(估值基准年滚动至2027E)、评级不变 → 结论:CATL-A/H仍是首选买入(SOTP目标价HK$947/Rmb565),Zenergy买入,Gotion与Farasis卖出,EVE、CALB、REPT中性。
关键展望
- 储能订单可见度延伸至2027年:部分厂商已有至1Q27订单,管理层指引明年储能需求增长40-50%。
- 2027年有望成为多家海外OEM首个有意义的EV放量年,部分厂商目标海外销售占比40-50%;二线供应商凭海外电动化加速与中系车企份额提升,对出口量增长普遍有信心。
- 消费税完全传导尚需时间,3Q26利润率面临时间错配,部分公司最差可接受仅传导约一半;间接出口或需厂商先垫付税金、再由EV出口商报销,需与客户就营运资金与定价进一步谈判。
- 出口VAT退税退坡分阶段实施:CATL与关键客户逐步协商分担机制;Gotion预计客户承担70-80%、公司承担不足30%;消费类电池敞口重的公司1H26利润率承压更大。
- 供给端:暂停的产能审批与向大容量储能电芯的转型将塑造2027-28年的供给与盈利;多数二线厂商预计2027年底前完成大部分已公告扩产项目。
- CATL关键风险:全球EV/ESS需求增长慢于预期、电池金属等原材料成本意外上升、BESS整合进展慢于预期、海外扩张的执行与贸易政策风险、动力与储能电池竞争超预期加剧。
推荐标的
- CATL-A/H(300750.SZ/3750.HK):首选买入,为覆盖内最高评级标的;12个月目标价HK$947/Rmb565,隐含H股较A股溢价54%。SOTP估值:A股动力电池按11x 2026-27E EBITDA、BESS按2030E EV/EBITDA贴现法(18x退出倍数);H股动力电池按20x 2030E EV/EBITDA、BESS按25x 2030E退出倍数,反映其ROIC、全球领先地位与稀缺性;从电芯向集成能源解决方案(BESS集成)转型驱动份额整合、经常性服务收入与潜在估值重估。
- Zenergy(3677.HK):买入,估值相对增长前景具吸引力;2019年创立、承接福耀玻璃的汽零基因,是少数在整合中的中国电池市场持续获得份额的小型厂商,预计实现覆盖内最快EBITDA增长。SOTP估值:核心业务按9.0x 2027E EV/EBITDA,长期股权投资(丰田电池包合资公司)按账面价值。
- Gotion High-Tech(002074.SZ):卖出;12个月目标价Rmb22.0,基于11.0x 2027E EV/EBITDA(低于五年均值1个标准差)。国内EV电池装机稳居第四、大众战略合作提供海外期权,但价格敏感的经济型乘用车敞口重、客户集中、EV电池单位盈利弱于同业、原材料敏感度与杠杆上升、ROIC低于WACC,高于同业的估值倍数难以自洽;本次2026E盈利因一次性投资收益获上调。
- Farasis Energy(688567.SS):卖出;12个月目标价Rmb7.0,基于20.0x 2027E EV/EBITDA(对应其三年历史均值)。广州地方政府支持、出口占比高、软包NCM敞口大、客户高度集中于Mercedes-Benz与Togg;LFP转型能否在大众市场建立可持续客户群尚未验证,若无重大新客户获取、净利层面或维持亏损,当前估值偏高。
- EVE Energy(300014.SZ):中性;作为宝马主要供应商之一受益2027年海外OEM放量预期,报告提取文本中未给出其新目标价与估值细节。
- CALB Co.(3931.HK):中性;1H26丢失国内市场份额,报告提取文本中未给出其新目标价与估值细节。
- REPT BATTERO Energy(0666.HK):中性;12个月目标价HK$10.0,基于8.0x 2027E EV/EBITDA(低于其历史平均10.8x),反映增长放缓。业务以储能与商用车电池为主,预计产能扩张、利用率提升与利润率追赶驱动2025-27E强劲EBITDA增长,但盈利薄于同业、国内敞口高、储能集中度高,且杠杆趋升、预测期内ROIC难超WACC,估值重估空间有限。
关键图表
图1. 动力电池仍是我们覆盖的大多数电池公司的关键业务
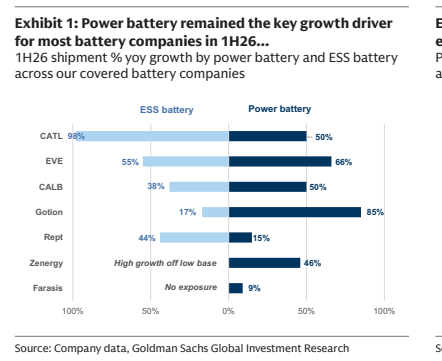
图2. 主要电池厂商的动力电池海外敞口(直接+间接出口)
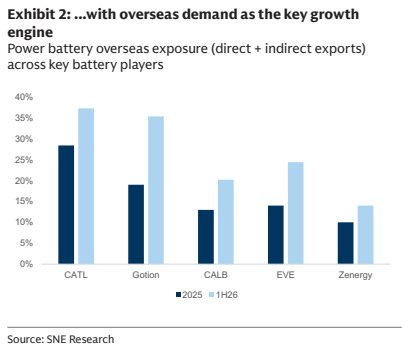
图3. 大多数二线厂商26年一季度单位毛利环比改善
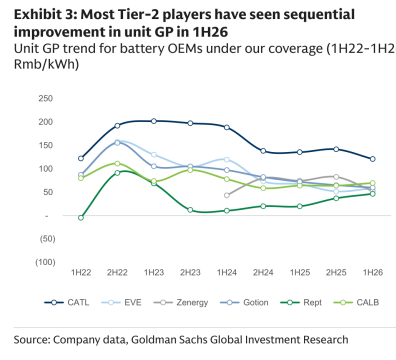
图4. 我们覆盖的电池厂商单位净利趋势(2022上半年-2026上半年,人民币/千瓦时)
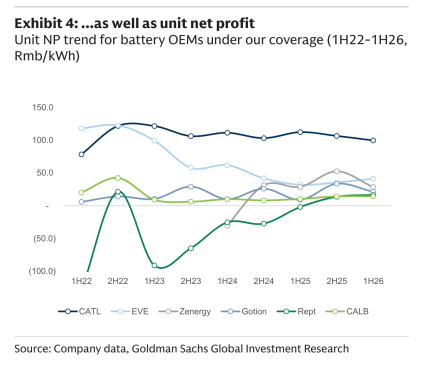
图5. 电池厂商持续满负荷运行至26年三季度
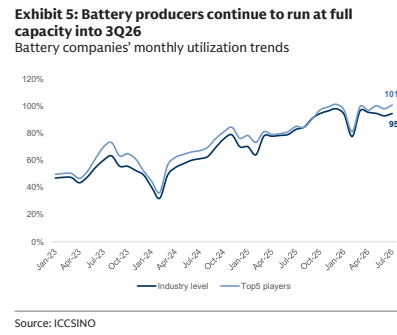
图6. 年初至今成本上涨在储能电池的传导比动力电池更平滑;PB及储能电池价格指数(2025年1月价格=1.0)
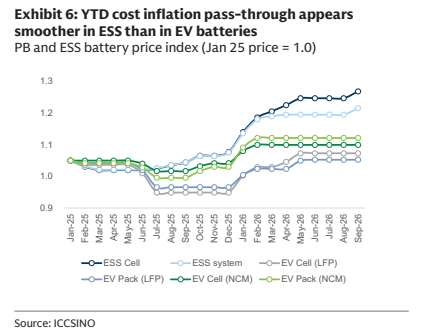
图7. 全球电池行业可比公司表