伯恩斯坦 美国网络与通信设备:人工智能价值链:一GW的人工智能ASIC数据中心容量实际成本是多少?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦基于行业专家访谈、供应链交叉验证与第三方数据,将此前针对Nvidia Blackwell与Vera Rubin的AI数据中心pod级成本拆解扩展至AMD与ASIC架构。 修订后的Vera Rubin机柜成本估计为750万美元(此前910万美元),主要调整来自单机柜NAND内容下修、更保守的HBM 4定价、网络内容、冷却与供电估计以及最新DRAM/NAND价格,与供应链每机柜$7-8M的预期趋于一致。 AMD的MI455X架构估计为730万美元的机柜,与Vera Rubin相近,GPU利润率与计算内容更低但CPU价值更高、网络内容显著更高;OpenAI Jalapeno估计为每pod 500万美元,设计核心是扩大scale-up域、数据本地存于HBM和DRAM并降低对scale-out与NAND的依赖;Google TPU v7 Ironwood最佳猜测为270万美元但披露不足。 按机柜外支出更新后,总资本开支估计从Jalapeno的每GW 350亿美元到VR NVL72的约每GW 400亿美元,每瓦支出从Jalapeno的34.6美元到Vera Rubin的39.5美元。 按40%利用率构建的每GPU小时成本从H100的0.53美元到MI455X的3.23美元,VR NVL72为3.18美元。 报告认为GW出货量估计高于其美国数据中心模型的缺口,可由美国数据中心建设延迟背景下国际建设重要性上升解释,可用算力持续加速是AI应用普及的解锁条件。
主要观点
- 报告基于行业专家访谈、供应链验证与第三方数据,将Nvidia Blackwell和Vera Rubin的pod级经济性分析扩展至AMD与ASIC架构,并更新机柜外(out-of-rack)成本与每GPU小时成本。
- Vera Rubin机柜成本估计从910万美元下修至750万美元,最大调整来自单机柜NAND内容下调与更保守的HBM 4定价预期,并修订网络内容、冷却与供电估计、反映最新DRAM/NAND价格,现与供应链每机柜$7-8M的预期更趋一致。
- AMD的MI455X架构估计为730万美元的机柜,与Vera Rubin相近:AMD在GPU上利润率更低、计算内容更低但CPU价值高于Nvidia Vera,且因每GPU包含最多3个NIC,网络内容显著更高。
- OpenAI Jalapeno估计为每pod 500万美元,设计与原先预期的Nvidia白标方案大相径庭:扩大scale-up域、数据本地保留在HBM(和DRAM)中、降低对scale-out与NAND的依赖,估计与OpenAI公开的设计目标大体一致。
- Google TPU v7 Ironwood的最佳猜测为270万美元机柜,但披露不足、对细颗粒度估计缺乏信心,随披露推进预计将作出重大修正,同时等待TPU v8的进一步细节。
- 基于各XPU pod报告的功耗与机柜外支出更新,总资本开支估计从OpenAI Jalapeno的每GW 350亿美元到VR NVL72的约每GW 400亿美元。
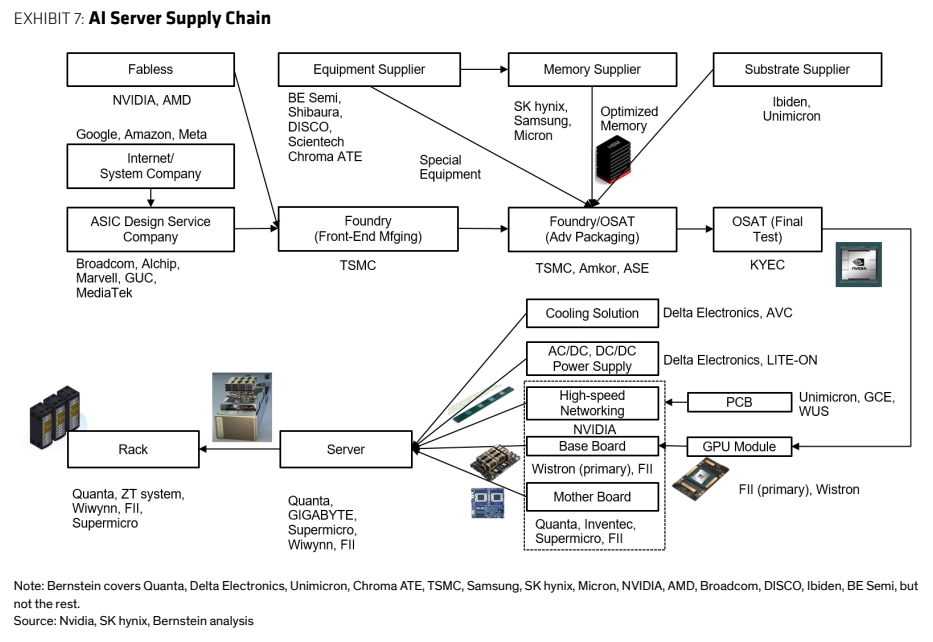
- 各架构机柜总成本对比(Exhibit 1,$K/Rack):H100 DGX x8为838、GB200 NVL 72为4,130、VR NVL 72为7,520、MI455X Helios为7,333、TPU v7 Ironwood为2,691、Jalapeno为5,032。
- VR机柜内存与存储内容估计为每机柜180万美元:Rubin GPU报告售价每颗5.5万美元,72颗合计396万美元、接近机柜成本一半;HBM 4价格估计从48美元/GB下调至30.6美元/GB,叠加10%加价后每机柜HBM内容697千美元;机柜内NAND下修至每GPU约8TB(每机柜576TB),DRAM单价假设上调至16.45美元/GB,对应DRAM 888千美元、NAND存储222千美元。
- VR网络内容估计为120万美元,其中scale-up约600千美元、scale-out约500千美元、front-end约80千美元;Vera Rubin含18个Bluefield 4,数量较Blackwell的36减半。
- 机柜外支出估计落于此前区间的低端(此前区间的具体数值无法从文本确认),每瓦支出从Jalapeno的34.6美元到Vera Rubin的39.5美元;即使按0.15美元/kWH的电价,运行1GW一年电费约13亿美元,人员成本可忽略(最大数据中心仅8-10人,人员年薪区间数值无法从文本确认);相比之下Rubin按6年折旧周期年折旧约66亿美元。
- 按40%利用率调整后的每GPU小时成本:H100为0.53美元、GB200为1.77美元、VR NVL 72为3.18美元、MI455X为3.23美元、TPU v7为1.29美元、Jalapeno为1.27美元。
- 尽管估计隐含的GW出货量明显高于其美国数据中心模型,报告认为断口可由美国数据中心建设延迟背景下国际建设重要性上升解释;可用算力持续加速被视为AI应用普及的解锁条件。
论述逻辑
- 专家访谈+供应链验证+第三方数据 → 将Nvidia Blackwell/Vera Rubin的pod级BOM拆解扩展至AMD MI455X、Google TPU v7、OpenAI Jalapeno → 对Vera Rubin作出五项修订(NAND内容、HBM 4定价、网络内容、冷却与供电、DRAM/NAND价格)至每机柜750万美元、与供应链$7-8M/机柜预期对齐 → 叠加机柜外支出与机柜占数据中心78%功耗负载的假设 → 得出每GW资本开支从350亿美元(Jalapeno)到约400亿美元(VR NVL72)→ 再按利用率、折旧年限与0.15美元/kWH电价构建每GPU小时成本 → 发现隐含GW出货量高于美国数据中心模型 → 以国际建设重要性上升解释缺口 → 结论:可用算力持续加速,构成AI应用普及的解锁条件
关键展望
- Google外部销售推进后有望披露更多TPU v7细节,届时估计可能大幅修正;同时等待TPU v8的进一步信息,期望Google对外部客户和公众披露更多。
- Rubin Ultra细节预计在GTC获得后再处理,但预计VR NVL 72的HBM 4内容保持不变;管理层会议后预期Nvidia对Rubin Ultra给出更保守的HBM规格。
- DRAM与NAND价格波动性高于历史水平,且Nvidia可能拥有保护自身利润率的动态定价机制、将价格波动转嫁给终端客户,利用该分析的投资者需频繁跟踪内存/存储价格以保持估计准确。
- OpenAI Jalapeno的NAND配置存在较大不确定性(最大配置556 GB/机柜 vs 按4 GB/E1.S槽估的192 GB/机柜),报告继续锚定区间上沿,随OpenAI扩大部署有望获得更多清晰度。
- GW出货量估计高于美国数据中心模型的缺口,归因于美国数据中心延迟背景下国际建设重要性上升;可用算力持续加速被报告视为AI应用普及的解锁条件。
推荐标的
- Chroma:跑赢大盘(Outperform),目标价NT$2,750.00
- Digital Realty(DLR):跑赢大盘(Outperform),目标价226美元
- Equinix:跑赢大盘(Outperform),目标价1,270美元
- CoreWeave:跑输大盘(Underperform),目标价74美元
- Vertiv(VRT):跑赢大盘(Outperform),目标价368美元
- nVent(NVT):跑赢大盘(Outperform),目标价229美元
- Carrier(CARR):与大市一致(Market-Perform),目标价78美元
- Johnson Controls(JCI):跑赢大盘(Outperform),目标价190美元
- Trane Technologies(TT):跑赢大盘(Outperform),目标价575美元
- Amphenol(APH):跑赢大盘(Outperform),目标价99美元
- TE Connectivity(TEL):跑赢大盘(Outperform),目标价243美元
- AI服务器供应链覆盖(Exhibit 7):伯恩斯坦覆盖Quanta、Delta Electronics、Unimicron、Chroma ATE、TSMC、Samsung、SK hynix、Micron、NVIDIA、AMD、Broadcom、DISCO、Ibiden、BE Semi,其余未覆盖。
- AI供应链公司汇总(Exhibit 8,含Dell、Super Micro、HPE、Hon Hai、FII、Quanta、Wiwynn、Wistron、Amphenol、Luxshare、Innolight、Eoptolink、TFC Optical、Coherent、Delta、Vertiv、Flex、AVC、Lite-On):伯恩斯坦覆盖Dell、SuperMicro、HPE、Quanta、Luxshare、Delta,其余未覆盖。
关键图表
图1. 按架构划分的数据中心XPU Pod资本支出构成
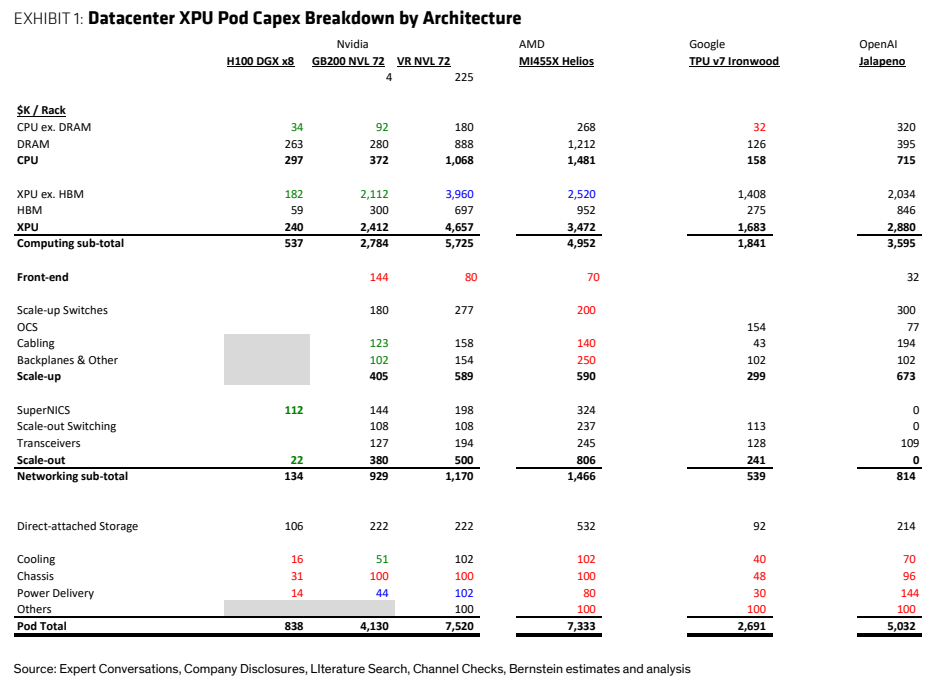
图2. 按架构划分的已公布及预估规格
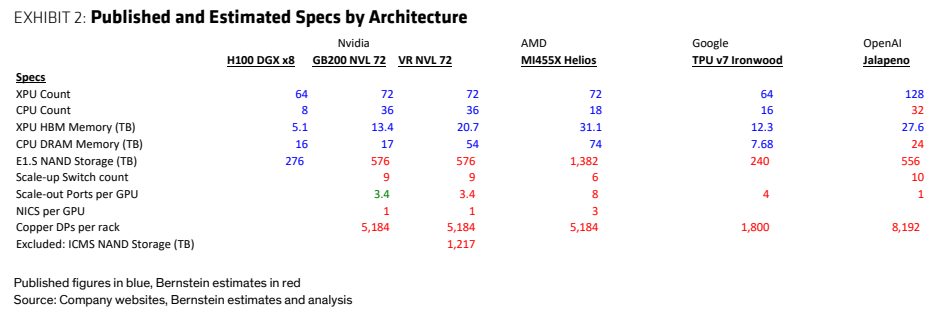
图3. 按架构划分的加速器每小时成本
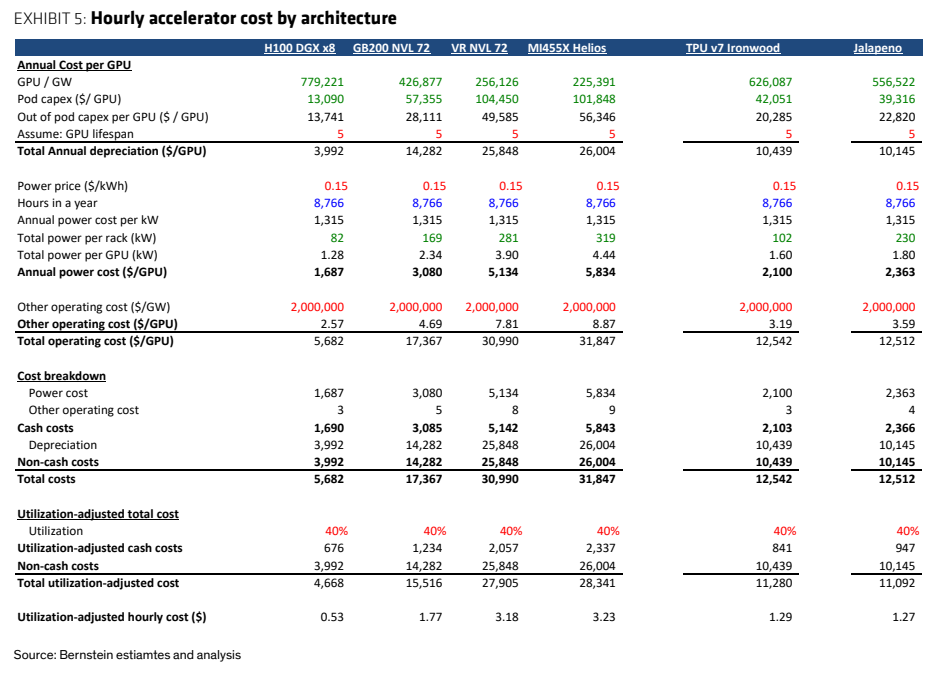
图4. 按机架架构划分的预估GW出货量
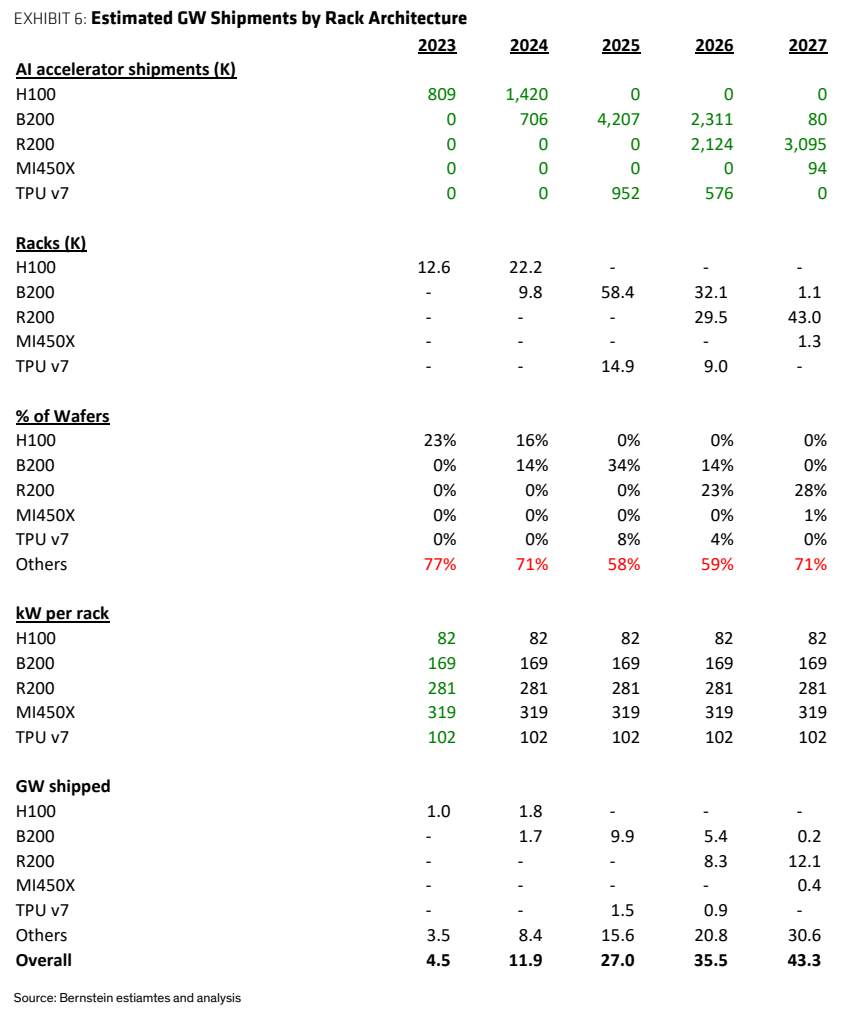
图5. AI服务器供应链