樊俊豪 王森泉 周衍峰 公司研究 业绩点评 兆驰股份(002429):光通信高成长属性仍支撑估值
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券维持兆驰股份“买入”评级,但因海外产能投入及传统业务利润率恢复慢于预期,将目标价由15.48元下调至10.26元(对应2026年38xPE),报告发布时收盘价8.32元(截至8月20日)、市值376.64亿元。 公司2026年中报营业收入91.80亿元、同比+8.22%,归母净利润3.91亿元、同比-40.86%,26Q2收入与归母净利分别同比+5%/-44.5%,新增海外工厂成本费用叠加1.11亿元汇兑账面损失导致利润端明显承压。 分业务看,多媒体视听收入62.96亿元、同比+10.95%,但毛利率同比-4.54pct至6.94%,是上半年盈利压力主要来源;LED产业链收入28.83亿元、同比+2.70%,毛利率29.0%、同比+1.34pct,继续充当利润压舱石;光通信第三成长曲线加速兑现,BOSA单月出货1000万只,25G以下DFB芯片已批量出货,用于数据中心的70/100/200mW CW DFB芯片进入测试验证。 风行AI内容平台实现收入4.25亿元、净利润0.64亿元。 报告提示美国关税政策变化、电视ODM需求波动、光通信推进不及预期及Mini LED需求低于预期四大风险。
主要观点
- 26H1营收91.80亿元、同比+8.22%,归母净利润3.91亿元、同比-40.86%,经营活动现金流净额-6.53亿元同比转负;26Q2收入及归母净利分别同比+5%/-44.5%
- 利润承压主因新增海外工厂成本费用增加,叠加汇兑损益产生1.11亿元账面损失
- 智能终端收入恢复但盈利承压:26H1多媒体视听产品及运营服务收入62.96亿元、同比+10.95%,毛利率同比-4.54pct至6.94%;电视ODM出货560余万台、同比+7.8%居行业前三(同期全球电视ODM出货量仅同比+0.3%)
- 全球产能布局进一步完善:越南基地智能化改造已落地,同时启动墨西哥产能建设,拟投资不超过3833万美元,进一步贴近北美客户
- LED产业链继续发挥利润压舱石:26H1收入28.83亿元、同比+2.70%,毛利率29.0%、同比+1.34pct;LED芯片产出达117万片/月(4寸片)保持满产满销,Mini/Micro LED显示模组单月出货面积提升至3万平方米,增长逻辑已从规模扩张转向产品结构升级
- 光通信第三成长曲线继续兑现:已形成“光芯片—光器件—光模块”垂直产业链,BOSA单月出货量达1000万只、份额行业领先;20台MOCVD设备形成硬件基础,25G以下DFB芯片已批量出货,用于数据中心的70/100/200mW CW DFB芯片进入测试验证,研发体系向400G/800G/1.6T及下一代Micro LED光互联延伸
- 风行AI内容平台推进商业化,26H1实现收入4.25亿元、净利润0.64亿元
- 估值与评级:截至2026/8/20,Wind可比公司26年平均PE为37x,考虑LED全产业链竞争优势稳固、光通信由投入期向收入兑现期过渡,给予26年38xPE,对应目标价10.26元(前值15.48元,基于26年36xPE),维持“买入”评级
- 可比公司估值参照(Wind一致预期,截至2026/8/20):新易盛、海信视像、新宝股份、仕佳光子2026E PE分别为29.6x/12.1x/9.4x/97.9x,平均37.3x
- 风险提示:美国关税政策变化、电视ODM需求波动、光通信业务推进不及预期、Mini LED需求低于预期
论述逻辑
- 中报收入恢复但利润大幅下滑(26Q2归母净利-44.5%,海外新产能爬坡费用+1.11亿元汇兑损失)→ 智能终端毛利率下滑4.54pct成主要拖累、LED以29.0%毛利率充当利润压舱石、光通信进入“器件规模化+高速模块扩产+自主芯片验证”产业兑现阶段 → 因智能终端盈利能力弱于预期及海外费用扰动,下调2026-2028年EPS约37%/31%/19% → 但参照可比公司26年平均37x PE,考虑LED全产业链优势与光通信兑现进度给予38xPE → 目标价由15.48元下调至10.26元,相对8.32元现价仍有空间,维持“买入”
关键展望
- 若800G/1.6T客户及订单进一步突破,光通信有望成为公司估值重估的重要驱动力
- 下半年PCB放量后,LED有望形成“芯片—PCB—模组”闭环
- 上游原材料上涨与墨西哥工厂前期费用将继续压制利润率,智能终端盈利恢复可能慢于收入修复
- 评级有效期为报告发布日后6至12个月内相对沪深300指数的表现预期(买入为超越基准15%以上)
推荐标的
- 兆驰股份(002429 CH)——维持“买入”评级,目标价10.26元(前值15.48元,基于2026年38xPE);截至2026/8/20收盘价8.32元,市值376.64亿元,52周价格区间5.44-13.52元。推荐理由:LED全产业链竞争优势稳固充当利润底座,光通信业务正由投入期向收入兑现期过渡,第三成长曲线仍在兑现
关键图表
图1. 图表1: 盈利预测调整表
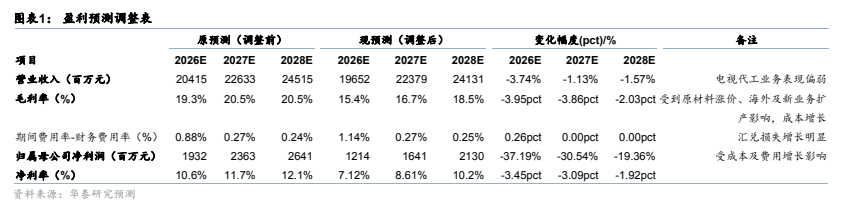
图3. 图表6: 行业可比公司Wind一致预期PE

图4. 图表7: PE-Bands(兆驰股份)
