国泰海通证券 海外经济政策跟踪;地缘仍是当前资产的关键定价锚
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
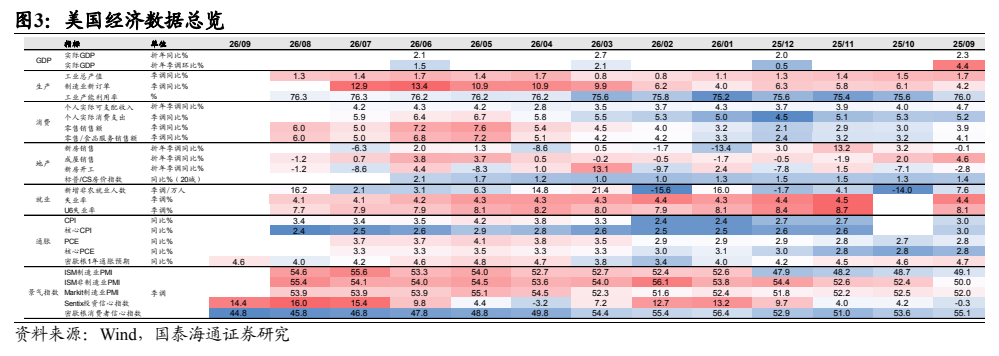
美联储于2026年9月16日加息25BP并释放偏鹰信号,但加息本身难以对资产价格形成有效支撑,近期市场的企稳反弹主要来自于美伊短期地缘缓和信号的释放。 当前特朗普面临中期选举、关税司法重创、通胀高企及美债收益率飙升等多重压力,美伊地缘已成为其核心筹码。 若美伊局势缓和,将驱动油价下行、通胀预期降温与美债利率回落,从而对美股、黄金等流动性驱动资产构成利好;若冲突持续则全球流动性与权益资产或将继续承压。 经济数据方面,美国8月新增非农就业16.2万人远超预期,核心CPI环比回升至0.3%,通胀粘性依然顽固,点阵图显示年内美联储或仍有一次加息。
主要观点
- 近期美股与黄金等资产的反弹主要由短期地缘缓和信号驱动,而非美联储加息的支撑。
- 美联储加息难以对资产价格形成提振,不加息带来的冲击更大,在地缘局势不变的情况下美联储缺乏最优选择。
- Polymarket押注显示交易者普遍预期民主党将夺回众议院,参议院归属竞争激烈且近期概率向民主党倾斜,中期选举倒计时对特朗普构成巨大压力。
- 特朗普关税政策遭遇司法挫折,且新的关税调查措施可能引发进一步的经贸摩擦。
- 美国通胀粘性超预期,8月核心CPI环比升至0.3%超出了市场容忍美联储不加息的阈值。
- 美债收益率飙升与财政承压,促使美国执政党具备极强动机去缓和美伊地缘局势以缓解国内多重压力。
- 伊朗已通过卡塔尔提出停战条件,且特朗普拟于联大期间与海合会讨论战后战略,美伊和谈迎来新契机。
- 上周全球资产分化,布伦特原油连续期货跌0.71%至103.87美元/桶,COMEX黄金连续期货涨0.17%至4385.90美元/盎司,美债十年期收益率上行5BP至5.01%。
- 上周全球股市涨跌互现,台湾加权指数以2.16%涨幅领涨,而道琼斯工业平均指数以-1.69%表现最弱。
- 美国8月新增非农就业16.2万人远超市场预期的5.5万人,失业率稳定在4.1%,且美联储点阵图显示年内或仍有一次加息。
论述逻辑
- 特朗普面临中期选举、司法裁决关税违宪、通胀高企及美债利率飙升的多重内外压力 → 美伊地缘形势成为破局的核心关键筹码 → 传导逻辑:美伊缓和 → 油价相对下行 → 通胀预期降温 → 美联储加息预期松动 → 美债收益率回落 → 美股与黄金等流动性驱动资产迎来利好,全球流动性改善。
关键展望
- 特朗普预计将于9月22日在纽约出席联合国大会期间,与海湾合作委员会成员国领导人或外长会晤讨论伊战战后构想,需紧密关注地缘走向及资产配置窗口期。
- 若美伊冲突持续且油价维持高位,全球流动性与权益资产或将继续承压;美联储点阵图提示年内或仍有一次加息落地。
- 主要风险在于美伊冲突走向仍存在很大不确定性,以及美联储加息超预期可能引发市场冲击。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. Polymarket 押注显示民主党在参众两院中期选举中均占优(2026.9.20)
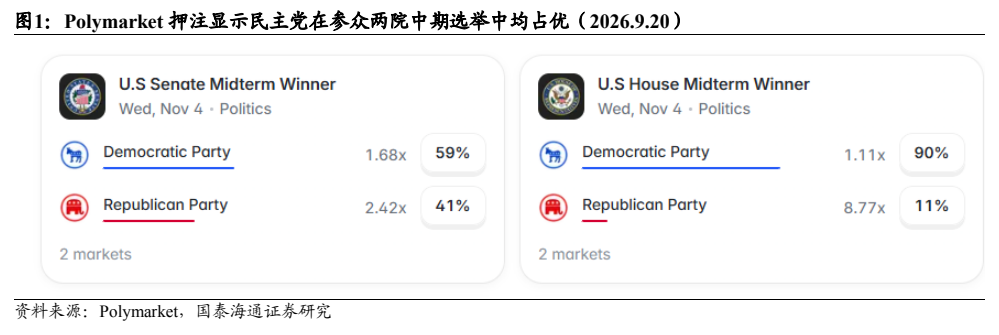
图2. 美国经济数据总览