高盛:百度(BIDU):2Q26预览:云业务动能持续且利润率改善;下半年AI投资加大;未评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
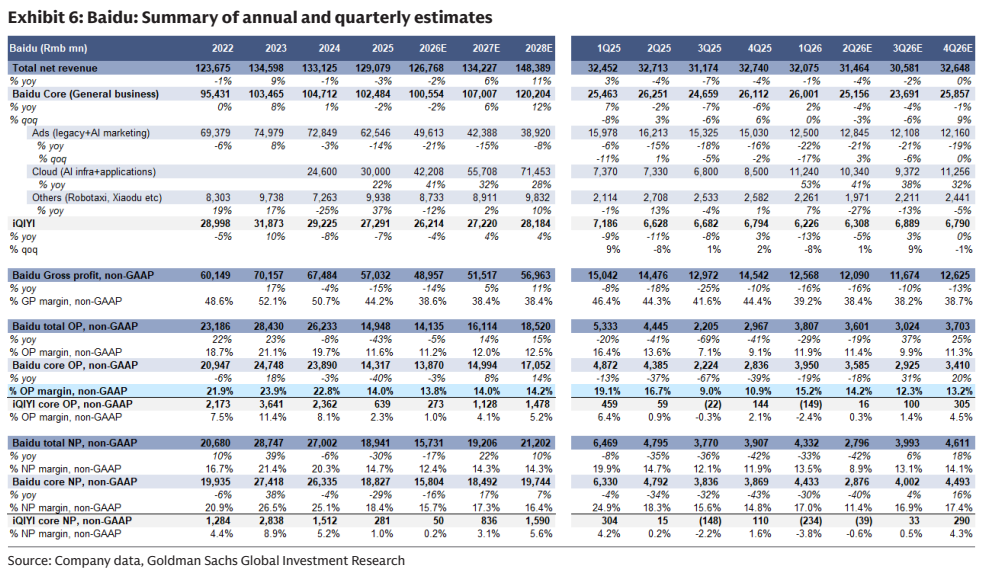
高盛发布百度2Q26预览报告,预计百度核心收入同比下降4%至252亿元,传统广告持续承压但AI云业务强劲增长部分抵消。预计百度核心营业利润同比降幅稳定在-18%(1Q26为-19%),得益于AI云利润率环比改善和成本控制。但下半年AI投资加速(尤其模型训练)可能导致核心营业利润复苏弱于预期。报告下调2026-2028年收入预测4%-6%,净利润预测下调5%-14%。百度(BIDU/9888.HK)当前未评级。投资者关注点包括:AI云增长与利润率、AI资本开支计划、股息与双重主要上市进展、昆仑芯分拆、集团盈利拐点及自由现金流使用。
主要观点
- 百度核心收入预计同比下降4%至252亿元,传统广告疲软但AI云业务持续强劲增长。
- AI云收入预计同比增长41%,其中AI云基础设施增长58%,GPU云实现三位数同比增长。
- AI云利润率受益于高毛利GPU云占比提升及遗留项目型业务盈利改善,预计后续季度利润率环比持续提升。
- 广告业务预计同比下降21%,面临传统搜索广告被AI工具侵蚀、AI搜索转型未突破、宏观疲软三重压力。
- 广告占百度核心收入比重持续下降(2026E低于50%,2025年超60%),对收入拖累将逐步减弱。
- 百度核心营业利润同比降幅预计稳定在-18%(2Q26E),对比1Q26的-19%。
- 公司加大AI模型训练投资以追赶国内领先同行,2026年模型训练投入同比显著增加,主要来自GPU采购和算力资源。
- 预计AI相关支出在下半年逐步增加,导致2026年全年百度核心营业利润同比下降3%。
- 下调2026-2028年收入预测4%-6%,净利润预测下调5%-14%,反映广告复苏弱于预期、AI投资增加及汇兑损失。
- 当前对BIDU/9888.HK给予“未评级”评级。
- 投资者关注五大焦点:AI云增长与利润率、AI资本开支与模型训练投资节奏、股息及双重主要上市、昆仑芯分拆进展、集团盈利拐点及资本运用。
论述逻辑
报告从百度2Q26业绩预览出发,首先拆分核心收入:广告承压(-21% yoy)但AI云强劲(+41% yoy),导致整体核心收入下降4%。然后分析利润端:AI云利润率改善和成本控制使核心OP降幅稳定在-18%,但下半年AI训练投资加大会拖累全年OP复苏(预计2026E核心OP同比-3%)。最后基于广告复苏弱于预期和AI投资增加,下调收入及净利润预测,并维持未评级。
关键展望
- 2Q26业绩预计8月中下旬公布。
- 下半年AI模型训练投资将显著增加,主要来自GPU采购和算力资源,对盈利影响逐步显现。
- 广告业务短期内无拐点信号,结构性逆风持续。
- AI云利润率有望在后续季度环比持续改善。
- 报告未明确给出未来股价催化剂或目标价。
推荐标的
报告未明确给出推荐标的。覆盖公司:百度(BIDU/9888.HK),评级:未评级(Not Rated),价格:BIDU $113.39,9888.HK HK$106.00。
关键图表
图1. 百度:按新分部划分的收入
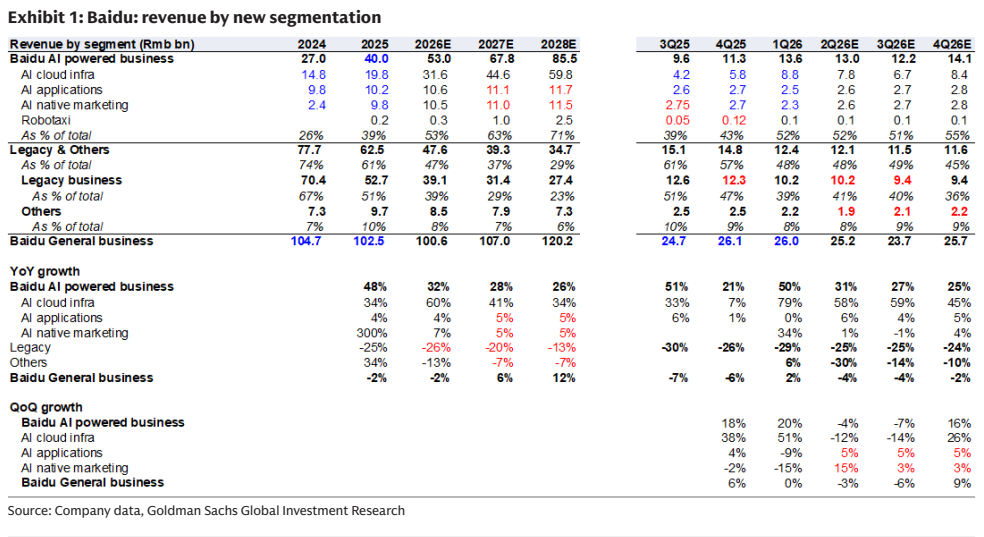
图2. 百度:按旧分部划分的收入
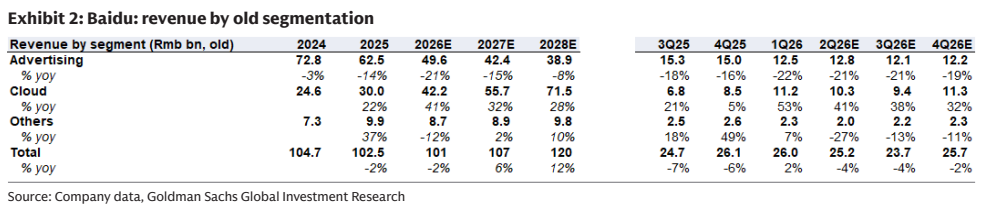
图3. 百度:核心AI驱动业务季度数据
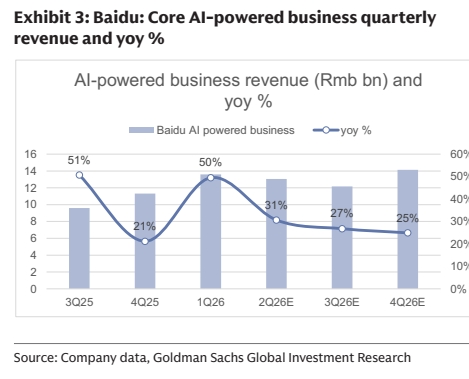
图4. 百度:AI云基础设施季度收入及同比

图5. 我们对百度的预测调整
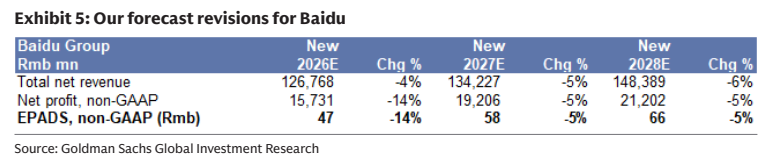
图6. 百度:年度和季度预测摘要